実業団とプロのいちばん大きな違いは、選手と会社の関係です。実業団は企業が選手を社員として雇い、社内の部としてチームを持ちます。プロは選手が競技の対価を受け取る契約を結び、チームも競技を本業とする会社が運営します。お金でいえば、実業団の選手が受け取るのは給与、プロの選手が受け取るのは報酬です。社会人野球は実業団と同じ意味ではなく、会社のチームとクラブチームを合わせた呼び名です。
「うちも実業団をつくれないか」「いや、プロのクラブのスポンサーになるほうがいいのでは」。社内でこんな話が出たとき、言葉の違いがあいまいなままだと、費用の負担も、選手の雇い方も、税の扱いも比べられません。ここでは競技団体の規程と国税庁の資料をもとに、実業団・プロ・社会人のクラブチームの違いを項目ごとに並べ、企業が関わり方を選ぶ基準まで整理します。
実業団とプロの違いは選手の契約とチームの運営で決まる
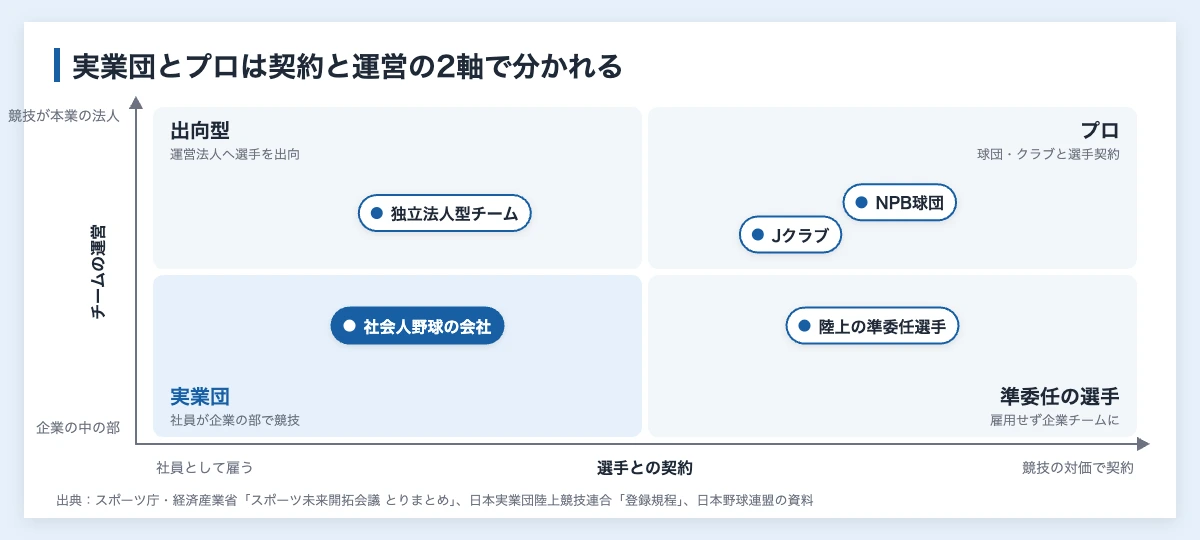
実業団とプロの違いは、「選手との契約」と「チームを運営する組織」の2つで見ると整理できます。スポーツ庁と経済産業省が2025年4月にまとめた「スポーツ未来開拓会議」のとりまとめは、団体競技のプロを、次の2つを満たすものと説明しています。
- 選手のプロ化:競技することを目的に、所属する法人とプロとして契約した選手がチームの多数を占めている
- 法人のプロ化:チームを、その競技の業務を主な仕事とする法人が運営している
この2つを軸にすると、実業団は「社員として雇った選手が、企業の中の部で競技する」形で、プロは「競技の対価で契約した選手が、競技を本業とする法人で競技する」形になります。図の左上と右下は、その中間の形です。左上は、選手を雇う会社とは別にチームを運営する法人をつくり、選手を出向させる形で、日本野球連盟が社会人野球のモデルの一つとして示しています。右下は、会社と雇用ではなく業務を任せる契約(準委任契約)を結んだ選手が企業チームに所属する形で、陸上の実業団の登録規程が認めています。
同じとりまとめは、日本では実業団スポーツがプロスポーツになることでスポーツ産業が育ってきたとし、自ら稼いで事業を広げる運営法人をつくり、親会社のコストセンター(費用を使うだけの部門)から抜け出すことも重要だとしています。一方で、競技ごとの歴史や企業の考え方、選手との契約の形などがリーグによって違う点に注意が要るとも書いています。実業団を持つ企業の具体的な運営の形は、下の記事で4社を例に紹介しています。
あわせて読みたい実業団・企業スポーツとは|4社の事例で見る運営モデル›
(参考)スポーツ未来開拓会議 今後のスポーツの成長産業化を見据えた、当面の取組等についてのとりまとめ(2025年4月) – スポーツ庁・経済産業省
(参考)21世紀の社会人野球チームモデルケース(2000年2月提出) – 公益財団法人日本野球連盟
(参考)登録規程等(登録規程 2020年2月8日改訂版) – 日本実業団陸上競技連合
Q. 実業団とプロの違いは何ですか?
実業団は企業が社員として雇った選手でつくるチームで、プロは競技の対価を受け取る契約を結んだ選手と、競技を本業とする法人で成り立つチームです。スポーツ庁と経済産業省のとりまとめは、選手のプロ化と法人のプロ化の両方を満たすものをプロとしています。選手が受け取るお金も、実業団は給与、プロは報酬と分かれます。
実業団・プロ・社会人のクラブチームの違いを比較表で見る
実業団、プロ、社会人のクラブチームを、所属から引退後まで同じ項目で並べました。どの項目でも、違いの出発点は「選手が誰と、どんな契約を結んでいるか」です。
| 項目 | 実業団 | プロ | 社会人のクラブチーム |
|---|---|---|---|
| 所属 | 企業の中の部(運動部) | 競技を本業とする運営会社(球団・クラブ) | 複数の会社の社員や個人が集まるクラブ |
| 雇用形態 | 企業と労働契約を結ぶ社員 | 運営会社と選手契約を結ぶ(報酬を受け取る) | 各自が別の会社で働くか、個人で参加 |
| 収入の出どころ | 会社が払う給与 | クラブが払う報酬(J1は2026年7月から下限年480万円) | 会員の会費、協賛、後援会など |
| 会計上の扱い(持つ側) | 選手の給与や遠征費は自社の費用 | 親会社の赤字補てんは条件つきで広告宣伝費の性質 | 協賛する企業は契約の中身で科目が変わる |
| 競技団体 | 日本実業団陸上競技連合の企業チーム、日本野球連盟の会社登録チームなど | NPB、Jリーグなどのプロリーグ | 日本実業団陸上競技連合・日本野球連盟のクラブチーム |
| 引退後 | 社員として社業に移る道がある | 契約が終われば退団し、次の仕事は自分で探す | 本業の仕事はそのまま続く |
出典:日本実業団陸上競技連合「登録規程」、日本野球連盟「登録規程」、Jリーグ「選手契約制度の改定について」、国税庁の通達と文書回答をもとに Human Soar 作成
所属|実業団は企業の部でプロは運営会社の選手
実業団の選手が所属するのは、企業の中の運動部です。チーム名には企業名が使われ、陸上の実業団では、企業チームの登録名に選手が属する企業名を使うと規程で決められています。プロの選手が所属するのは、球団やクラブを運営する会社です。親会社がいても、チームは別の会社として運営されます。
社会人のクラブチームは、特定の1社に属さないチームです。陸上の実業団の規程では、複数の企業の選手でつくるチームや、企業チームに属さない人が集まったチームがクラブチームにあたり、チーム名に企業名は使えません。企業として名前を出したい場合は、自社の社員でつくる企業チームとして登録することになります。
(参考)登録規程等(登録規程 2020年2月8日改訂版) – 日本実業団陸上競技連合
雇用形態|実業団は労働契約でプロは選手契約
実業団の選手は、企業と労働契約を結んだ社員です。給与のほか、労働時間の管理や労災保険など、ほかの社員と同じ決まりがかかります。プロの選手は、運営会社と選手契約を結び、競技の対価として報酬を受け取ります。国税庁は、プロ野球選手やプロサッカー選手に払う報酬・料金を、源泉徴収が必要な報酬・料金の代表例に挙げています。
Jリーグが2024年9月に決めた選手契約制度の改定でも、報酬の金額は「消費税別」と示されています。給与には消費税がかからないので、プロ選手の報酬が雇用の給与ではなく、事業の対価として扱われていることがうかがえます。選手を社員として雇うときに会社が決めておくことは、下の記事で詳しく扱っています。
あわせて読みたいアスリート社員とは|企業が雇う前に決める労務と税の扱い›
(参考)No.2792 源泉徴収が必要な報酬・料金等とは – 国税庁
(参考)選手契約制度の改定について(2024年9月) – Jリーグ
収入の出どころ|給与は会社から報酬はクラブから
実業団の選手の給与は、会社が払います。チームが入場料などで稼いでいなくても、給与は会社の規程に沿って出ます。プロの選手の報酬は、クラブが払います。クラブは入場料、スポンサー収入、放映権の配分などで稼いだお金から報酬を払うので、チームの稼ぐ力が選手の収入に直結します。
プロの報酬には、リーグが下限を決めている場合があります。Jリーグは2026/27シーズン(2026年7月1日)から、プロ契約の基本報酬の下限を、J1で480万円、J2で360万円、J3で240万円(いずれも消費税別)とし、プロ選手を各クラブ20名以上にすると決めました。プロ契約を結んだ最初の年の上限も、基本報酬1,200万円と支度金500万円(いずれも消費税別)に緩めています。
(参考)選手契約制度の改定について(2024年9月) – Jリーグ
会計上の扱い|実業団は自社の費用でプロ球団の赤字補てんは広告宣伝費の性質
実業団は社内の部なので、選手の給与や遠征費は会社自身の費用です。チームを別の会社にしているプロ球団では、親会社が子会社の赤字を埋めたお金をどう扱うかが問題になります。国税庁は1954年(昭和29年)の通達で、親会社が子会社の職業野球団に払った金銭のうち広告宣伝費の性質を持つ部分は損金に入れるとし、野球事業の欠損金を補てんした金銭も、欠損金を限度に、特に弊害のない限り広告宣伝費の性質を持つものとして扱うとしました。
2020年5月には、Jリーグがクラブ運営会社への支出について同じ考え方でよいかを照会し、国税庁が照会の内容で差し支えないと回答しています。照会の中では、直接の親会社だけでなく、同じ企業グループの会社や、クラブの活動で広告宣伝の効果を受けるスポンサー企業も含めています。スポンサーとして払う協賛金の科目の分かれ方は、スポンサー料の勘定科目の記事で整理しています。個別の処理は税理士に確認してください。
(参考)職業野球団に対して支出した広告宣伝費等の取扱について(昭和29年8月10日 直法1-147) – 国税庁
(参考)Jリーグの会員クラブに対して支出した広告宣伝費等の税務上の取扱いについて(令和2年5月14日回答) – 国税庁
競技団体|実業団とクラブは同じ連盟に登録が分かれる
実業団と社会人のクラブチームは、同じ競技団体の中で登録の種類が分かれています。陸上では、日本実業団陸上競技連合のチーム登録が2020年度から「企業チーム」と「クラブチーム」の2種類になりました。野球では、日本野球連盟が加盟チームを、会社などの法人が登録した「会社登録チーム」と、それ以外の「クラブ登録チーム」に分けています。
プロは、NPBやJリーグのように、プロのリーグや組織に属します。陸上や野球の実業団が出る大会と、プロのリーグ戦は別の仕組みで運営されています。
引退後|実業団は社業に移りプロは次の道を自分で探す
実業団の選手は、雇用契約が続いていれば、引退したあとも社員として社業に移る道があります。ただし、契約社員として期間を区切って雇っている場合など、扱いは会社ごとに違います。引退した選手の配置の考え方は、引退後のアスリート社員の活かし方で扱っています。
プロの選手は、契約が終われば退団し、次の仕事は自分で探すことになります。NPBが2025年10月に若手選手270人に聞いたアンケートでは、引退後の生活に不安を感じている選手が43.0%で、その中で不安の要素に収入面を挙げた選手が75.9%いました。引退後の仕事として「社会人・クラブチームで現役続行」を「やってみたい」と答えた選手も15.9%いました。
(参考)2025年現役若手プロ野球選手への「セカンドキャリアに関するアンケート」結果 – 日本野球機構
社会人野球と実業団の違い|社会人野球は会社とクラブの総称
社会人野球は、実業団とイコールではありません。日本野球連盟に加盟するチーム全体を指す呼び名で、その中に会社のチームとクラブのチームが入っています。プロとの間には、選手の行き来に関する決まりもあります。
社会人野球の会社登録チームは95でクラブ登録チームは249
日本野球連盟の登録規程は、会社などの法人が加盟登録したチームを「会社登録チーム」、それ以外を「クラブ登録チーム」としています。公共団体などが登録したチームも会社登録チームとみなされます。いわゆる実業団にあたるのが、会社登録チームです。
連盟の公表では、加盟チームは2023年8月現在で344チームあり、内訳は会社が95チーム(専門学校の11チームを含む)、クラブが249チームでした。数の上では、社会人野球のチームの7割以上がクラブです。社会人チームという言葉も、会社のチームだけを指すとは限りません。陸上の実業団の規程でも、「社会人」は職業の有無を問わず、学校に在学していない人を指すと定めています。
(参考)登録規程等(登録規程 2020年2月8日改訂版) – 日本実業団陸上競技連合
社会人野球からプロへ進むには登録後2年か3年待つ
社会人野球の選手がプロに進むときには、時期の決まりがあります。日本野球連盟の登録規程では、原則として、大学や専修学校を卒業して新しく登録した選手は2年(シーズン)、高校を卒業して登録した選手は3年(シーズン)、プロ球団と選手契約を結べません。また、ドラフト会議の日から翌年度の都市対抗野球大会が終わる日まで、選手はプロ球団と交渉できません。
反対に、プロを退団した選手が社会人野球に戻ることもできます。最後に所属した球団から自由契約証明書を受けていることが条件で、NPB球団の選手経験者を選手として登録できるのは1チーム3名以内です。NPBの若手選手アンケートでは、回答した270人のうち19人(7.0%)が、入団前の経歴を社会人と答えていました。
(参考)登録規程(2026年7月24日施行) – 公益財団法人日本野球連盟
Q. 社会人野球と実業団は同じですか?
同じではありません。社会人野球は日本野球連盟に加盟するチームの総称で、会社などの法人が登録した会社登録チームと、それ以外のクラブ登録チームの両方を含みます。実業団にあたるのは会社登録チームで、2023年8月現在で95チーム、クラブ登録チームは249チームでした。
実業団選手とプロランナーの違いは会社との契約の形
陸上の長距離で「実業団選手」と「プロランナー」を分けるのも、会社との契約の形です。プロランナーは、会社に雇われずにスポンサー契約や賞金などで競技を続ける選手を指して使われることが多い言葉です。日本実業団陸上競技連合の登録規程を見ると、どちらの選手がどこに登録できるかが分かります。
企業チームとクラブチームと個人登録から選ぶ
連合への登録は、2名以上のチーム登録と、競技者1名だけの個人登録に分かれます。チーム登録の企業チームは、選手が企業と労働契約か準委任契約を結んでいる、同じ企業グループの同じ会社に属するチームです。会社に雇われていない選手は、企業名か地域連盟名で個人登録することができ、企業名で登録する場合は事業主の承諾を得ることが条件です。
登録は毎年4月1日から翌年3月31日までの1年度ごとで、自動では更新されません。各地域連盟が連合に納める登録料は、登録者1人につき年800円と定められています。
実業団の駅伝に出るには労働契約が要る
準委任契約の選手は企業チームに登録できますが、連合は、実業団が主催する駅伝では大会要項によって準委任契約の選手が参加資格の対象外になると案内しています。ニューイヤー駅伝のような実業団の駅伝を走るのは、会社と労働契約を結んだ選手です。駅伝の出場の条件と地区予選の枠は、企業の駅伝とニューイヤー駅伝の出場チームでまとめています。
社員として雇わずにプロランナーを支えたいときは、代わりにスポンサー契約を結ぶ方法があります。その場合、選手は自社の駅伝チームの戦力にはならない点を前提に、何を目的に支えるかを決めておきます。
移籍は転職として扱われる
実業団の選手がほかの企業チームへ移るのは、転職です。規程は、職業選択の自由にもとづき転職は自由だとしたうえで、移籍元と移籍先のチームと選手の3者で協議することを求めています。協議がまとまらない場合は、連合の調査の結果によって、移籍登録の日から1年を超えない範囲で、連合が主催する大会のチーム種目に出られない期間が設けられることがあります。廃部や会社の都合で退部した選手には、この出場の制限はかかりません。
(参考)登録規程等(登録規程 2020年2月8日改訂版) – 日本実業団陸上競技連合
Q. 実業団選手とプロランナーの違いは何ですか?
会社と労働契約を結んでいるかどうかです。日本実業団陸上競技連合の企業チームには、労働契約のほか準委任契約の選手も登録できますが、準委任契約の選手は実業団主催の駅伝には大会要項で参加資格の対象外とされています。会社に雇われていない選手は、個人登録で連合に登録することもできます。
企業が競技部を持つかスポンサーになるかを決める4つの基準
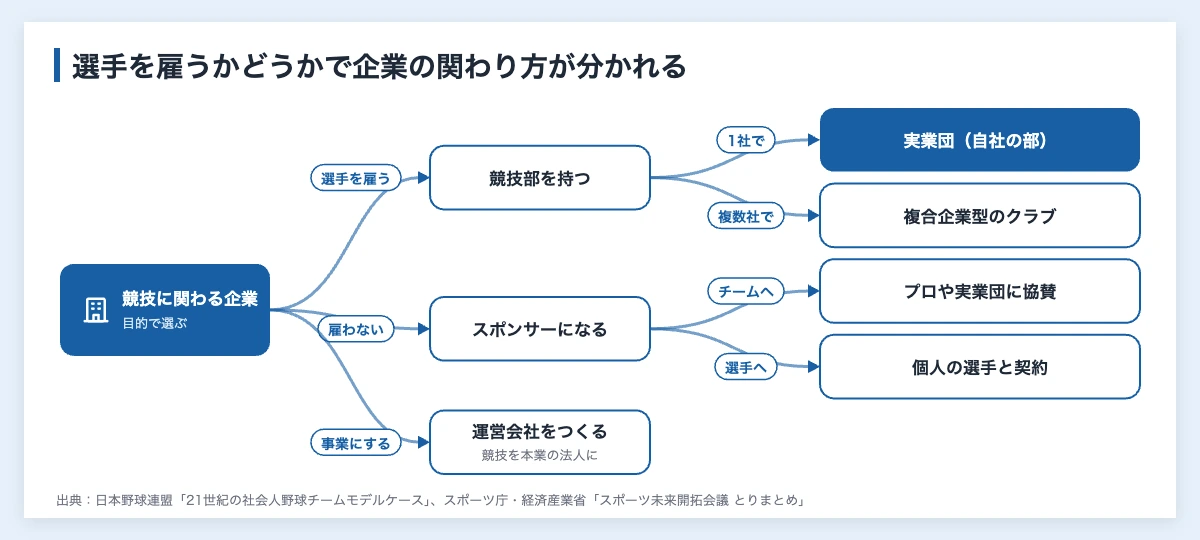
企業が競技に関わる方法は、選手を雇って競技部を持つか、雇わずにスポンサーになるか、競技を事業にする運営会社をつくるかに分かれます。どれを選ぶかは、目的と、背負える費用と、選手との関係の深さで決まります。日本野球連盟が2000年2月にまとめた社会人野球チームのモデルも参考にしながら、選び方の基準を4つに分けます。
社内の一体感や採用が目的なら選手を社員として雇う
社員が同僚の選手を応援する、選手が引退後に社業で力を発揮するといった効果を狙うなら、選手を社員として雇う実業団の形が合います。日本野球連盟のモデルでは、この形を「企業スポーツ型」とし、選手の労務費は雇用元の企業の負担としています。同じモデルは、主要企業の業績が悪くなると影響を受けることを問題点に挙げています。
選手の給与は毎年かかるので、業績が落ちた年にも続けられるかを先に見積もっておきます。休部や廃部に至る背景と、それでも持つ価値は、下の記事で扱っています。
あわせて読みたい企業スポーツチームが廃部する理由と、今あえて持つ価値›
1社で抱えきれないなら複数の会社で支えるクラブにする
選手を雇いたいが、1社でチーム全体を持つのは重いという場合は、複数の会社で支える形があります。日本野球連盟のモデルの「複合企業型」は、地域の有力企業が1社1名〜3名程度を雇用してチーム活動に参加させ、遠征費や大会参加費などは後援会費や各企業からの寄附、ユニフォームなどのスポンサーとしての広告宣伝費でまかなう形です。
同じモデルは、この形の問題点として、企業名の露出が少ないことや、チームの運営や強化を担う人材が要ることを挙げています。社名を広く出すことより、地域の企業同士で選手の雇用を分け合うことに価値を置く場合に向く形です。
露出や取引先との関係が目的ならスポンサーになる
社名を広く知ってもらう、取引先を試合に招くといった目的なら、選手を雇わずにプロや実業団のチームのスポンサーになる方法が合います。費用は契約で決めた協賛金で、選手の雇用や労務の管理は負いません。個人の選手、たとえば会社に雇われていないプロランナーと契約して支える方法もあります。
そのかわり、チームの名前や選手の起用を自社で決めることはできません。スポンサーで得られるものと協賛先の選び方は、スポーツスポンサーになるメリットで整理しています。
事業として稼ぐなら運営会社をつくりプロに近づける
チームそのものを事業にしたいなら、競技を本業とする運営会社をつくる道があります。先に紹介したスポーツ庁と経済産業省のとりまとめが、親会社のコストセンターから抜け出す方向として挙げているのがこの形です。子会社の運営会社にした場合、親会社が赤字を補てんするお金の税の扱いには、国税庁の通達と文書回答があります。
日本野球連盟のモデルでも、法人を別につくる「独立法人型」の課題として、チームを運営するための収益活動の強化と、選手以外に経営のための人材を雇うことを挙げています。入場料やスポンサー収入で稼ぐ体制をつくれるかが、この形を選ぶ前提になります。
(参考)21世紀の社会人野球チームモデルケース(2000年2月提出) – 公益財団法人日本野球連盟
Q. 競技部の赤字を親会社が埋めると広告宣伝費になりますか?
子会社の球団やクラブ運営会社であれば、条件つきで広告宣伝費の性質を持つものとして扱う国税庁の取扱いがあります。1954年の通達は、子会社の職業野球団の野球事業の欠損金を親会社が補てんした金銭を、欠損金を限度に広告宣伝費の性質を持つものとして扱うとしています。2020年にはJリーグのクラブ運営会社についても、照会の内容で差し支えないと国税庁が回答しました。社内の部として持つ場合や個別の判断は、税理士に確認してください。
実業団とプロの違いのまとめ
実業団とプロは、選手との契約とチームを運営する組織の2つで分かれます。社会人野球や社会人チームは、実業団とクラブを合わせた広い呼び名です。数値の出典は本文の各セクションに記載しています。スポーツ界全体が抱える課題は、日本スポーツ業界の8つの課題で整理しています。
- 実業団は企業が社員として雇った選手が社内の部で競技し、プロは競技の対価で契約した選手が競技を本業とする法人で競技する
- 選手が受け取るのは、実業団は会社からの給与、プロはクラブからの報酬で、Jリーグは2026年7月からJ1の基本報酬の下限を480万円とした
- 社会人野球は2023年8月現在で会社登録95チームとクラブ登録249チームの総称で、実業団にあたるのは会社登録チーム
- 陸上では準委任契約の選手も企業チームに登録できるが、実業団の駅伝を走れるのは労働契約の選手
- 企業は目的に合わせて、社員として雇う、複数社で支える、スポンサーになる、運営会社をつくるの4つから選ぶ
FREE DOCUMENT
関連する資料を無料でダウンロード

コメント