社内の親睦のために、年に1回のゴルフコンペを会社の費用で開きたい。経理からは「ゴルフは福利厚生費にしにくいですよ」と言われた。取引先との接待ゴルフ、会社で持っている会員権の年会費も、それぞれ扱いが違うらしい。どこで線が引かれるのだろうか。
ゴルフの費用は、場面によって福利厚生費、交際費等、給与のどれかになります。国税庁の通達は、ゴルフのプレー代の扱いとして「交際費」と「給与」の2つしか挙げていません。社内コンペを福利厚生費として扱えるのは、運動会や社員旅行と同じ「従業員の慰安のための行事」の枠に入る場合です。この記事では、社内コンペ、接待、社員旅行、会員権、利用税と消費税、個人事業主の場合を、国税庁の通達や公表された裁決をもとに整理します。一般的な取扱いの紹介です。会社ごとの判断は、税理士や税務署に確かめてください。
ゴルフは福利厚生費になるか|場面で福利厚生費・交際費・給与に分かれる
ゴルフの費用の扱いを、場面ごとに表にまとめました。
| 場面 | 扱い | 根拠 |
|---|---|---|
| 従業員みんなを対象にした社内コンペ | 福利厚生費として扱える場合がある | 所得税基本通達36-30、租税特別措置法61条の4 |
| 取引先を招く接待ゴルフ | 交際費等 | 法人税基本通達9-7-13の注、国税庁のFAQ |
| 特定の役員や社員が仕事と関係なく回る | その人への給与 | 法人税基本通達9-7-13の注、所得税基本通達36-34の2 |
| 会員権の年会費・ロッカー料・名義書換料 | 交際費(入会金を資産に計上している場合) | 法人税基本通達9-7-13 |
ゴルフの費用の扱い(国税庁の通達をもとにHuman Soarが整理。社内コンペを名指しした通達はない)
出発点になるのは、法人税の基本通達の注です。プレーに直接かかる費用は、会社の仕事を進めるうえで必要と認められる場合は交際費、それ以外の場合はその役員や社員への給与とする、と書かれています。「福利厚生費」という言葉は出てきません。
スポーツジムなどの「レジャークラブ」についての通達は、年会費などが「交際費等又は福利厚生費若しくは給与」になるとしています。ゴルフクラブの通達には、この福利厚生費の選択肢がありません。ゴルフのほうが、福利厚生費として扱える範囲が狭いと言えます。ジムの場合は、下の記事で扱っています。
あわせて読みたいスポーツジムは法人の経費になる?|福利厚生費・給与の分かれ目›
(参考)法人税基本通達 9-7-11〜9-7-13(ゴルフクラブの入会金、年会費その他の費用) – 国税庁
(参考)所得税基本通達 36-30・36-34の2(レクリエーションの費用、ゴルフクラブの年会費等) – 国税庁
(参考)No.5381 ゴルフクラブの入会金と会費の取扱い – 国税庁
Q. ゴルフのプレー代は福利厚生費になりますか?
場面によります。国税庁の通達は、ゴルフのプレー代について、仕事を進めるうえで必要な場合は交際費、それ以外はその人への給与とするとしており、福利厚生費という言葉は出てきません。従業員みんなを対象にした社内コンペは、運動会や旅行と同じ「従業員の慰安のための行事」の枠に入れば、福利厚生費として扱えると考えられています。個別の判断は税理士に確かめてください。
社内ゴルフコンペを福利厚生費にする条件|ゴルフをする人は4.8%
社内コンペを福利厚生費にする根拠は、従業員の慰安のための行事についての決まりです。所得税の基本通達36-30は、会社がレクリエーションのために、社会通念上一般的に行われている会食、旅行、演芸会、運動会などの行事の費用を負担した場合、参加した人が受ける利益は課税しなくて差し支えないとしています。除かれるのは、次の2つの場合です。
- 参加しなかった人に、参加のかわりにお金を支給する場合
- 役員だけを対象にして行事の費用を負担する場合
国税庁の通達やタックスアンサーに、ゴルフコンペを名指しした記述はありません。例に挙がっているのは、運動会、演芸会、旅行、会食です。ゴルフコンペがこの「など」に入るというのは解釈で、国税庁が明言しているわけではありません。
気をつけたいのは、ゴルフをする人が限られることです。スポーツ庁の調査(2025年11月)によると、この1年にコースでゴルフをした人は4.8%でした。男性は8.4%、女性は1.4%です。「全員が参加できる行事」として説明しにくい種目だという点は、正直に見ておく必要があります。
判断の物差しとして参考になるのが、国税不服審判所の裁決です。海外への慰安旅行について、従業員の参加の割合、会社と従業員の負担額などを総合的に考えるべきだとし、利益の額が多額であれば、課税しない根拠を失うとしています。旅行についての判断で、ゴルフコンペを直接扱った公表の裁決は見つかっていません。
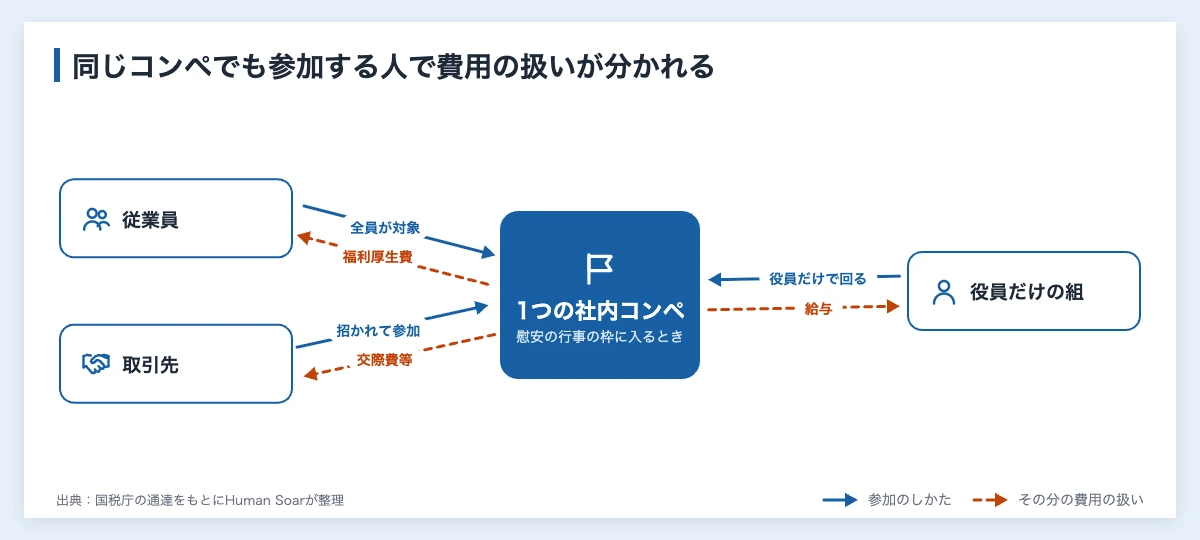
1つのコンペでも、人によって扱いが分かれることがあります。従業員の分は福利厚生費、取引先を招いた分は交際費等、役員だけの組は給与、という分け方です。
(参考)所得税基本通達 36-30・36-34の2(レクリエーションの費用、ゴルフクラブの年会費等) – 国税庁
(参考)No.5261 交際費等と福利厚生費との区分 – 国税庁
(参考)平成8年1月26日裁決 要旨(裁決事例集No.51) – 国税不服審判所
(参考)令和7年度「スポーツの実施状況等に関する世論調査」結果の概要 – スポーツ庁
Q. 社内ゴルフコンペの費用は福利厚生費にできますか?
従業員の慰安のための行事の枠に入れば、福利厚生費として扱えると考えられています。所得税の基本通達は、運動会や旅行などの行事の費用について、不参加の人にお金を払う場合と、役員だけを対象にする場合を除いて、課税しなくて差し支えないとしています。ただし、国税庁はゴルフコンペを名指ししていません。ゴルフをする人は限られるため、全員に参加の機会があるかが問われます。
接待ゴルフは交際費等になり年800万円の枠で損金にする
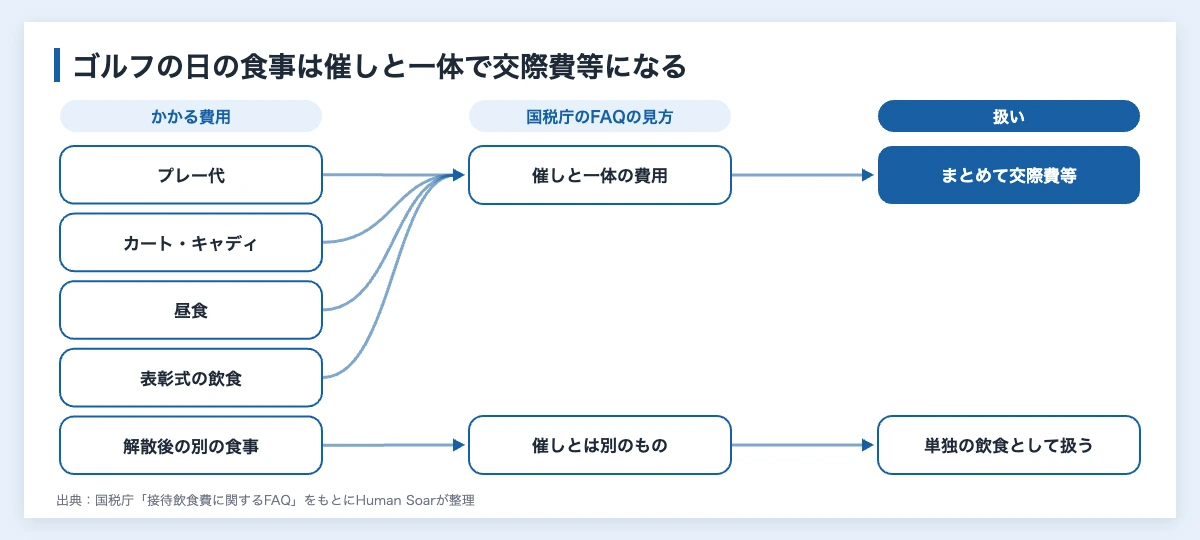
取引先を招く接待ゴルフの費用は、交際費等です。プレー代、カートやキャディの費用、昼食、表彰式の飲食は、まとめて交際費等になります。
飲食の費用には、1人あたり1万円以下なら交際費等から除かれる決まりや、50%を損金にできる決まりがあります。ゴルフのときの食事には、これが使えません。国税庁のFAQは、ゴルフや観劇、旅行などの催しに際しての飲食は、その催しと一体のものとして「催事に吸収される行為」であり、飲食費にあたらないとしています。プレーのあとの食事だけを切り出して、会議費や飲食費にすることはできません。接待ゴルフの費用は、食事の分も含めて、まとめて交際費等として処理します。
例外は、催しが終わって解散したあとに、一部の取引先を誘って別に食事をした場合です。この分は、単独の飲食として扱えます。
交際費等は、原則として損金になりません。資本金が1億円以下などの会社は、年800万円までの枠の中で損金にできます。接待に使う場合の考え方は、スポーツホスピタリティとはでも整理しています。
(参考)No.5265 交際費等の範囲と損金不算入額の計算 – 国税庁
Q. 接待ゴルフの費用は経費になりますか?
交際費等として扱われます。資本金が1億円以下などの会社は、年800万円までの枠の中で損金にできます。飲食の費用にある「1人1万円以下なら交際費等から除く」「50%を損金にできる」という決まりは、ゴルフのときの食事には使えません。国税庁のFAQは、ゴルフに際しての飲食は催しと一体のもので、飲食費にあたらないとしています。
社員旅行のゴルフと役員だけのゴルフは給与になりやすい
社員旅行については、国税庁が目安を示しています。旅行の期間が4泊5日以内で、参加した人が全体の50%以上であれば、原則として給与としなくてよいとされています。役員だけで行く旅行、取引先の接待のための旅行、実質的に私的な旅行は、この扱いになりません。
この50%という数字は、旅行についての目安です。ゴルフコンペの基準ではありません。旅行でも、内容を総合的に見て判断するとされ、全従業員を対象に募集した結果、参加が38%だった旅行について、課税しなくて差し支えないとした回答もあります。
旅行の中のゴルフについて、国税庁の資料に記述はありません。全員が選べる複数のコースの1つで、費用がほかと大きく変わらないなら、旅行の一部として考えられます。希望した人だけのゴルフ代を会社が上乗せして払う形は、個人が負担すべき費用を補うものとして、給与として課税される可能性があります。
役員だけ、あるいは社長1人の会社のゴルフは、福利厚生の行事の枠に入りません。取引先がいないラウンドの費用は、通達の文言どおりなら役員への給与です。毎月一定の額ではないので、会社の損金にも入らないおそれがあります。ここは必ず税理士に確かめてください。
(参考)No.2603 従業員レクリエーション旅行や研修旅行 – 国税庁
(参考)No.2603 Q&A 従業員の参加割合が50%未満である従業員レクリエーション旅行 – 国税庁
(参考)所得税基本通達 36-30・36-34の2(レクリエーションの費用、ゴルフクラブの年会費等) – 国税庁
ゴルフ会員権は入会金が資産で年会費は交際費になる
会社が持つゴルフ会員権の費用は、種類ごとに扱いが決まっています。
| 費用 | 扱い |
|---|---|
| 入会金(法人会員) | 資産に計上する。償却はできない |
| 他人から会員権を買ったときの名義変更の費用 | 入会金に含めて資産に計上する |
| 年会費、年決めのロッカー料、保有中の名義書換料 | 交際費(入会金を資産に計上している場合) |
| プレーに直接かかる費用 | 仕事に必要なら交際費、それ以外はその人への給与 |
法人が持つゴルフ会員権の費用の扱い(出典:法人税基本通達9-7-11〜9-7-13)
入会金は、時間がたっても費用にできません。損金になるのは、脱退しても返還されない場合や、会員権を譲渡して損が出た場合です。年会費は福利厚生費ではなく交際費とされるので、年800万円の枠の中で考えることになります。
名義が特定の役員や社員になっていて、その人が仕事と関係なく使う会員権は、入会金も年会費もその人への給与とされます。
なお、社長や役員が個人で持つ会員権を売って損が出た場合、その損を給与などのほかの所得と相殺することは、原則としてできません。会社が持つ会員権とは別の話です。ゴルフ場の業界の動きは、下の記事で扱っています。
あわせて読みたいゴルフ場業界の再編とは|主要10社と企業活用法›
(参考)法人税基本通達 9-7-11〜9-7-13(ゴルフクラブの入会金、年会費その他の費用) – 国税庁
(参考)No.5381 ゴルフクラブの入会金と会費の取扱い – 国税庁
(参考)No.3158 ゴルフ会員権の譲渡による所得 – 国税庁
ゴルフ場利用税は消費税の対象外で領収書の区分を確かめる
ゴルフ場でプレーをすると、ゴルフ場利用税がかかります。都道府県の税金で、標準の税率は1人1日につき800円、上限は1,200円です。18歳未満の人、70歳以上の人、障害のある人などは非課税です。
消費税の扱いには注意が要ります。国税庁は、ゴルフ場利用税は利用者が納める税金なので、請求書や領収書で金額がはっきり区分されている場合は、消費税の課税の対象に含まれないとしています。プレー代、ロッカーの使用料、年会費、名義書換料は、消費税の課税の対象です。経理では、領収書の合計をそのまま課税の仕入れにせず、利用税の分を分けて処理します。
練習場やシミュレーションゴルフには、ゴルフ場利用税はかかりません。会社で導入する場合の比較はゴルフシミュレーター10社比較で扱っています。
(参考)No.6313 酒税、たばこ税などの個別消費税の取扱い – 国税庁
個人事業主のゴルフ代は家事費とされた裁決がある
個人事業主の場合、本人のゴルフ代を福利厚生費にすることはできません。福利厚生費は、従業員のための費用だからです。接待交際費として必要経費にする場合も、仕事を進めるうえで必要だったことを示せるかが問われます。
国税不服審判所の公表された裁決に、参考になるものが2つあります。不動産の貸付けをしている人の例では、ゴルフ代は本人の趣味としてのプレーのために使われた家事上の経費だとして、必要経費に算入できないとされました。医師の例では、医師の仲間とのゴルフについて、仕事に何らかの利益があるとしても、客観的に見て仕事を進めるうえでゴルフをする必要性はないとして、家事費とされました。
どちらも個別の事情にもとづく判断で、ゴルフ代が一律に認められないという意味ではありません。だれと、何のために回ったのかを記録しておくことが、説明の土台になります。
(参考)平成22年4月22日裁決(裁決事例集No.79) – 国税不服審判所
(参考)平成25年7月9日裁決(裁決事例集No.92) – 国税不服審判所
社内コンペを福利厚生の行事にするための5つの確認
通達や裁決から逆算すると、社内コンペを会社の行事として開くときに確かめたい点は5つあります。
全員に参加の機会を出す
役員だけ、特定の部署だけの集まりにしません。全従業員に案内を出し、初心者も参加できる形にします。ゴルフをしない人が多い職場では、ボウリングやウォーキングなどと並べて、年間の行事の1つとして位置づけると、趣旨に合いやすくなります。
(参考)所得税基本通達 36-30・36-34の2(レクリエーションの費用、ゴルフクラブの年会費等) – 国税庁
(参考)No.2603 従業員レクリエーション旅行や研修旅行 – 国税庁
参加しない人にお金を払わない
不参加の人にかわりのお金を払うと、参加した人も含めて給与として課税されます。お金と選べる形にもしません。
会社の負担を高額にしない
1人あたりいくらまでという線は、通達にありません。負担が多額だと、課税しない根拠がなくなります。プレー代の一部を参加者が負担する形も選択肢です。
取引先の分を分ける
取引先を招く場合、その分は交際費等として分けて処理します。
案内・参加者・費用の記録を残す
社内への案内、参加者の名簿、1人あたりの会社の負担額を残しておきます。記録を求める通達の文言はありませんが、全員に機会があったことを示す材料になります。
働く人の健康づくりの全体像は、ウェルビーイングとはで整理しています。
まとめ|ゴルフの費用は場面ごとに扱いを分ける
ゴルフは、スポーツの中でも税務の扱いが細かく決まっている種目です。要点を振り返ります。
- 通達がプレー代について挙げる扱いは、交際費と給与の2つ。福利厚生費という言葉はない
- 社内コンペは、従業員の慰安の行事の枠に入れば福利厚生費として扱えるが、国税庁の名指しはない
- 接待ゴルフは交際費等で、1万円の基準も50%の損金算入も使えない
- 会員権の入会金は償却できない資産で、年会費は交際費になる
- ゴルフ場利用税は、区分されていれば消費税の課税の対象外
社内コンペを考えているなら、案内の出し方、会社の負担額、取引先を招くかどうかの3点を先に決め、顧問の税理士に確かめてください。そのうえで日程を組むと、あとから処理に迷わずに済みます。
FREE DOCUMENT
関連する資料を無料でダウンロード

コメント