スポーツスポンサーの費用は、広告宣伝費として損金になれば税額は減りますが、減る税額は支出より必ず小さく、手元のお金は減ります。同じ100万円でも、区分と寄附先で減る税額は大きく変わります。節税を目的にせず、区分を正しく処理することが大切です。
決算の前に、利益が出そうなので地元チームに協賛してはどうかという話が出た。経費になるなら税金が減るはず。そう聞くと魅力的に見えますが、実際にいくら減り、いくら手元に残るのかを計算すると印象が変わります。
この記事では、税額の減り方、3つの区分、100万円で比べた試算、税の軽減を受けられる寄附先、決算前の支払いの注意点、残す書類を順に整理します。税額は条件で変わるので、実際の処理は税理士に確認してください。
スポンサーの節税は税が減っても手元のお金は減る
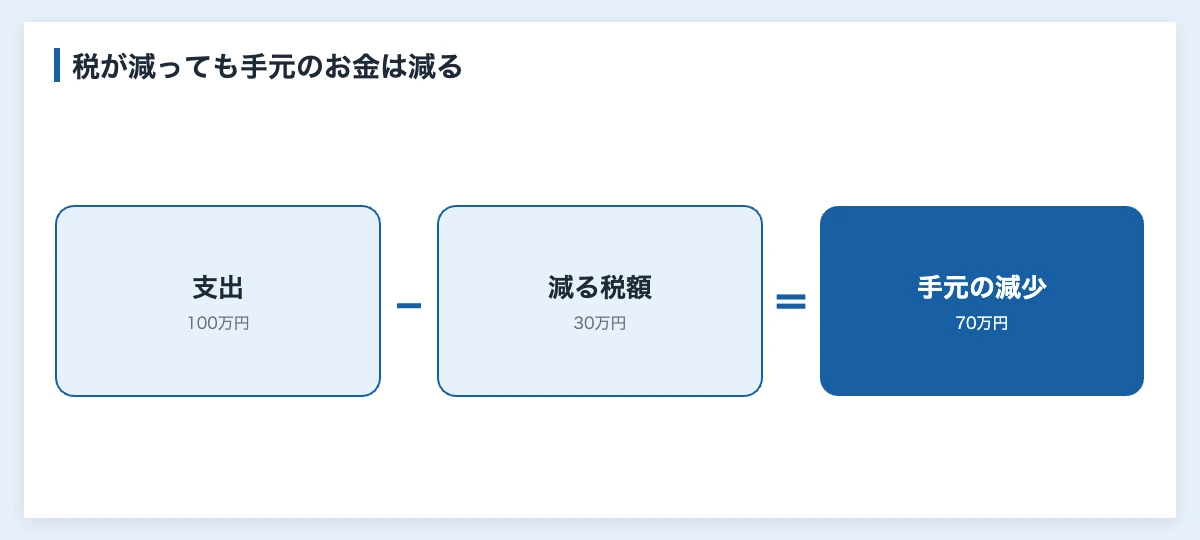
スポンサー料を支払って損金にできても、減るのは支出の一部です。説明のために税率を30%と仮定すると、100万円の広告宣伝費で減る税額は30万円で、手元のお金は70万円減ります(本記事の計算)。実際の税率は会社の規模や所得で変わります。
つまり、税を減らすためだけに協賛すると、払わずに税を納めた場合より手元のお金は少なくなります。協賛は、認知や採用、地域との関係に70万円の価値があるかで判断します。社内で説明するときはスポンサー協賛の稟議書の形にまとめると整理しやすくなります。
Q. スポンサー料で節税はできますか?
損金にできれば税額は減りますが、支出より多く減ることはありません。税率を30%と仮定すると、100万円の支出で減る税は30万円で、手元のお金は70万円減ります。節税だけを目的にせず、協賛で得られる効果と合わせて判断してください。
スポンサー料は見返りの中身で3つの区分に分かれる
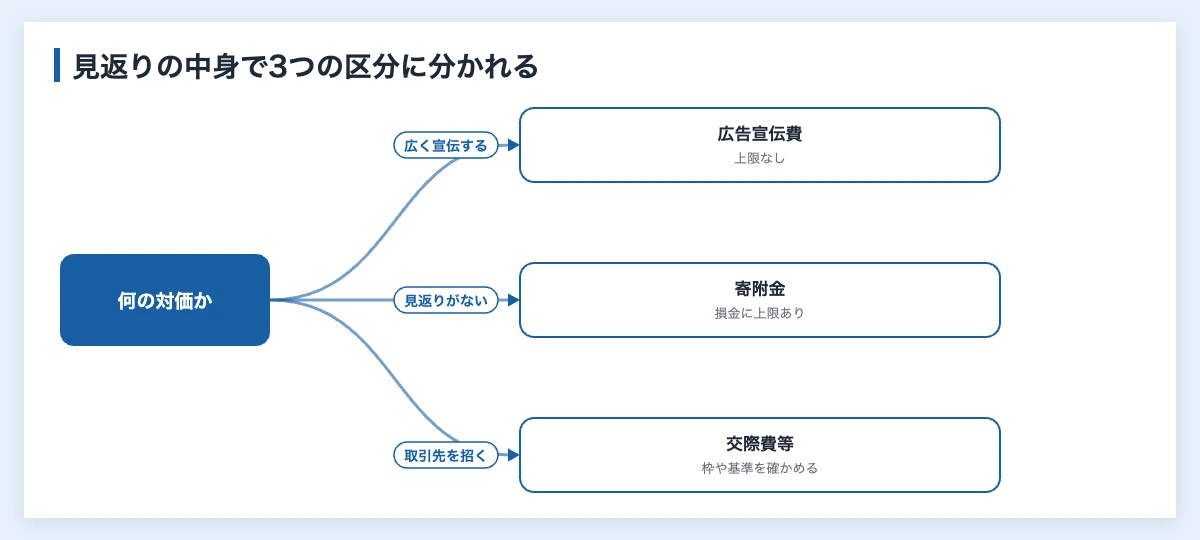
スポンサー料の扱いは、名目ではなく見返りの中身で決まります。社名の露出があれば広告宣伝費、見返りがなければ寄附金、特定の取引先を招くなら交際費等が基本です。仕訳まで知りたい場合は、スポンサー料の勘定科目の記事で説明しています。
広告宣伝費は不特定多数への宣伝の対価になる
看板やユニフォームへの社名の表示など、広く宣伝する対価なら広告宣伝費として考えます。損金にできる額に寄附金のような上限はありません。ただし、実際に掲出された記録がないと、宣伝の対価だと説明しにくくなります。
寄附金は損金にできる額に上限がある
国税庁は、名義を問わず、金銭などの贈与または無償の供与を寄附金と説明しています。普通法人の一般の寄附金の損金算入限度額は、「(資本金の額および資本準備金の額の合計額など×当期の月数÷12×1,000分の2.5+所得の金額×100分の2.5)×4分の1」です。上限を超えた部分は損金になりません。
協賛金と寄付金の違いは協賛金と寄付金の違いの記事で整理しています。
(参考)No.5281 寄附金の範囲と損金不算入額の計算 – 国税庁
交際費等は招待席や飲食の使い方で変わる
取引先を招く招待席や接待は、交際費等に当たる場合があります。国税庁によると、期末の資本金が1億円以下である等の法人では、年800万円の定額控除限度額か、飲食費の50%のいずれかを基準に損金不算入額を計算します。令和6年4月1日以後は、1人あたり1万円以下の飲食費で必要な書類を保存したものは、交際費等から除かれます。
(参考)No.5265 交際費等の範囲と損金不算入額 – 国税庁
同じ100万円でも区分と寄附先で減る税額は大きく変わる
同じ100万円を出しても、区分と寄附先で減る税額は数十倍の差になります。次の表は、資本金等の額を1,000万円、寄附金を引く前の所得を1,000万円、事業年度を12か月、税率を30%と仮定した本記事の試算です。
| 区分と寄附先 | 損金にできる額の目安 | 減る税額の目安 |
|---|---|---|
| 広告宣伝費 | 100万円 | 30万円 |
| 交際費等(年800万円の枠内) | 100万円 | 30万円 |
| 一般の寄附金 | 6万8,750円 | 約2万円 |
| 特定公益増進法人への寄附 | 40万円 | 12万円 |
| 国や自治体への寄附、指定寄附金 | 原則100万円 | 30万円 |
| 企業版ふるさと納税 | 100万円+税額控除 | 最大約90万円 |
出典:国税庁 No.5265・No.5281、日本スポーツ協会、内閣府の資料をもとに本記事が計算。実際の税額は会社の状況で変わります。
一般の寄附金は、(1,000万円×0.25%+1,000万円×2.5%)×4分の1で6万8,750円が上限です。残りの約93万円は損金になりません。「スポンサー」と呼んでいても、見返りがない支出なら税の減り方はここまで小さくなります。
特定公益増進法人への寄附は、別枠の(1,000万円×0.375%+1,000万円×6.25%)×2分の1で33万1,250円です。一般の枠と合わせて40万円として計算しました。企業版ふるさと納税の行は、内閣府の資料にある最大の軽減割合です。
(参考)No.5265 交際費等の範囲と損金不算入額 – 国税庁
(参考)No.5281 寄附金の範囲と損金不算入額の計算 – 国税庁
税の軽減を受けて支えるなら3つの寄附先を確かめる
社名の露出よりスポーツの支援そのものを重視するなら、寄附先の種類で税の軽減が変わります。いずれも見返りを前提にしない支出なので、広告の効果を求める場合は協賛として別に考えます。
企業版ふるさと納税は自治体のスポーツ事業を支える
内閣府の資料によると、企業版ふるさと納税は損金算入の約3割に最大6割の税額控除を合わせ、寄附額の最大約9割が軽減されます。1回10万円以上が対象で、本社がある自治体への寄附は対象外です。寄附の代償として経済的な利益を受けることも禁止されています。
スポーツの事業もあります。横浜市は、横浜ビー・コルセアーズによる小学生向けのバスケットボール教室と運動プログラムへの寄附を募集しています。希望する企業には、市のウェブサイトでの紹介と市長名の感謝状が用意されています。
あわせて読みたい企業版ふるさと納税でスポーツ支援|スポンサーとの違いと使い方›
(参考)スポーツを通じた地域課題解決事業への寄附の募集 – 横浜市
特定公益増進法人への寄附は別枠で損金にできる
日本スポーツ協会は特定公益増進法人で、法人からの寄付は一般の寄附金とは別枠で損金に算入できると案内しています。確定申告の際に寄付金の受領書などが必要です。寄付先が特定公益増進法人かどうかは、相手の案内で先に確かめます。
国や自治体への寄附と指定寄附金は原則全額が損金になる
国税庁によると、国や地方公共団体への寄附金と、財務大臣が指定した指定寄附金は、原則として全額が損金に算入されます。チームや大会そのものではなく、自治体のスポーツ施設や事業を支える場合に確かめたい区分です。
(参考)No.5281 寄附金の範囲と損金不算入額の計算 – 国税庁
決算前の一括払いは1年以内の役務で継続しているときに限って損金にできる
決算の直前に払えば全額がその期の損金になる、とは限りません。前払費用は原則としてその期の損金になりません。法人税基本通達2-2-14は、支払った日から1年以内に提供を受ける役務で、継続して支払った期の損金にしている場合に、この処理を認めています。
複数年分をまとめて払う契約や、その期だけ処理を変える場合は、この扱いに当たらない可能性があります。協賛の権利がいつ提供されるかが判断の基準になるので、シーズンをまたぐ契約は、契約書の期間と権利の中身を税理士に見せて確かめます。
(参考)法人税基本通達2-2-14 短期の前払費用 – 国税庁
Q. 決算前にスポンサー料を払えば今期の経費になりますか?
全額が今期の損金になるとは限りません。支払った日から1年以内に提供を受ける役務で、継続して同じ処理をしている場合に認められる取扱いがあります。複数年分の一括払いなどは当たらない可能性があるので、契約書を税理士に見せて確認してください。
税務で説明できるように3つの記録を残す
区分を説明するには、支出の中身を後から示せる記録が必要です。次の3つを協賛の担当者と経理で共有しておくと、決算のときに慌てません。
契約書と請求書で権利の中身を残す
使える権利、金額、期間を書いた契約書と請求書を保管します。消費税の扱いも見返りの有無で変わるので、広告の対価なのか、見返りのない支援なのかが読める内容にしておきます。
掲出の写真と媒体で宣伝の実態を残す
看板、ユニフォーム、公式サイトのロゴなど、実際に掲出された写真と画面を日付つきで残します。広告の効果を確かめる資料にもなるので、スポーツマーケティングの振り返りにも使えます。費用感はスポンサー料の相場で確かめられます。
招待の記録で使い道を分ける
招待席は、社員の福利厚生、顧客向けの企画、取引先の接待で扱いが変わる場合があります。誰を何の目的で招いたかを記録します。飲食は、日付、参加者、人数、費用の額、店舗の情報などを書いた書類の保存が、1人1万円以下の取扱いの条件です。
あわせて読みたいスポーツスポンサーになるメリット|企業が得るものと協賛先の選び方›
(参考)No.5265 交際費等の範囲と損金不算入額 – 国税庁
Q. 個人事業主のスポンサー料も経費になりますか?
事業の宣伝の対価であれば、必要経費にできる場合があります。事業との関係が説明できない支出は、経費に認められないことがあります。契約書と掲出の記録を残し、税理士に確認してください。
スポンサーの節税の要点
- 損金になっても手元のお金は減るので、節税だけを目的にしない
- 扱いは名目ではなく見返りの中身で決まる
- 一般の寄附金は損金にできる額の上限が小さい
- 支援を重視するなら、企業版ふるさと納税などの寄附先を確かめる
- 決算前の一括払いと書類の残し方は税理士に確認する
まずは検討中の協賛について、見返りを1行ずつ書き出し、3つの区分のどれに当たるかを経理の担当者と確かめてみてください。
FREE DOCUMENT
関連する資料を無料でダウンロード

コメント