地元のクラブから届いたスポンサー料の請求書を前に、経理の手が止まる。広告宣伝費で落としていいのか、寄附金なのか。パッケージに観戦チケットが付いていると、さらに迷うんですよね。
結論から言うと、スポンサー料(協賛金)の勘定科目は、見返りの中身によって広告宣伝費・寄附金・交際費等の3つに分かれます。看板やユニフォームへの社名掲出のように、不特定多数に向けた宣伝の対価であれば広告宣伝費、見返りが無ければ寄附金、得意先の接待に使う部分は交際費等です。この記事では、スポーツの協賛を例に、国税庁の通達や文書回答をもとに、区分の考え方、消費税、チケットの扱い、残しておく書類を整理します。一般的な取扱いの紹介なので、個別の判断は税理士や税務署に確認してください。
スポンサー料の勘定科目は見返りの中身で3つに分かれる
スポンサー料は、名目ではなく中身で扱いが決まります。法人税では、支出の性質によって損金にできる範囲が変わるためです。3つの区分を並べると次のとおりです。
| 区分 | 当てはまる場面 | 法人税の扱い | 消費税の扱い |
|---|---|---|---|
| 広告宣伝費 | 看板・ユニフォーム・プログラムへの社名掲出など、不特定多数に向けた宣伝の対価 | 損金になる(宣伝の期間に応じて計上) | 課税仕入れ |
| 寄附金 | 見返りを求めない支援 | 損金にできる額に上限がある | 対価が無いので課税の対象外(不課税) |
| 交際費等 | 得意先を観戦に招待するなど、特定の相手への接待 | 会社の規模により損金にできる額が制限される | 観戦券などは課税仕入れ |
スポンサー料の3つの区分(出典:国税庁 タックスアンサー No.5281・No.5262・No.5265、租税特別措置法関係通達61の4(1)-9、消費税法基本通達5-2-14、大阪国税局の文書回答事例をもとにHuman Soarが整理。実際の区分は個々の実態で判定される)
広告宣伝費|不特定多数に向けた宣伝の対価
協賛の見返りとして社名やロゴが掲出され、それが広く一般の人の目に触れるなら、広告宣伝費として扱うのが基本です。国税庁の通達は、交際費等との違いについて、不特定多数の者に対する宣伝的効果を意図するものは広告宣伝費の性質を有するとしています。
費用にする時期にも決まりがあります。大阪国税局は、大会プログラムへの広告掲載を特典とする協賛金について、競技の開催期間(広告宣伝期間)をもとに期間配分して損金にする、という照会に「差し支えない」と回答しました。複数年の契約や、決算期をまたぐスポンサー料を支払った期に全額費用にしている場合は、見直しが要るかもしれません。
寄附金|見返りを求めない支援
見返りが無いスポンサー料は、寄附金になります。国税庁は、寄附金を金銭などの贈与や無償の供与と説明したうえで、事業に直接関係する広告宣伝費や交際費などは寄附金から除かれるとしています。
寄附金になると、損金にできる額に上限がかかります。一般の寄附金の限度額は、資本金等の額と所得の金額から計算する決まりで、普通法人の場合は「(資本金等の額×1,000分の2.5+所得の金額×100分の2.5)×4分の1」です。応援の気持ちで出したスポンサー料が、思ったほど費用にならないことがあります。
交際費等|特定の相手を招待する部分
協賛の特典に含まれる観戦チケットや招待席を、得意先の接待に使う場合、その部分は交際費等になります。通達は、得意先を旅行や観劇などに招待する費用を交際費等としています。
交際費等は、会社の規模で損金にできる額が変わります。資本金1億円以下などの法人は年800万円までの定額控除などを選べますが、資本金が100億円を超える法人は全額が損金になりません。寄附金と交際費等のどちらに当たるかについても、国税庁は個々の実態をよく検討して判定する必要があるとしています。
あわせて読みたいスポーツ協賛12社|企業マーケ担当者向け選び方›
(参考)タックスアンサー No.5281 寄附金の範囲と損金不算入額の計算 – 国税庁
(参考)タックスアンサー No.5262 交際費等と寄附金との区分 – 国税庁
(参考)タックスアンサー No.5265 交際費等の範囲と損金不算入額の計算 – 国税庁
(参考)租税特別措置法関係通達(法人税編)第61条の4 第1款 交際費等の範囲 – 国税庁
(参考)文書回答事例 平成27年度インターハイ(大阪開催)において協賛者が支出する費用(プログラム協賛広告)の税務上の取扱いについて – 大阪国税局
Q. スポンサー料の勘定科目は何を使えばよいですか?
見返りの中身で決まります。社名の掲出など不特定多数に向けた宣伝の対価なら広告宣伝費、見返りが無ければ寄附金、得意先の接待に使う部分は交際費等です。国税庁は、区分は個々の実態で判定するとしているため、迷う場合は税理士や税務署に確認してください。
スポンサー料の区分は3つの問いで順に決める
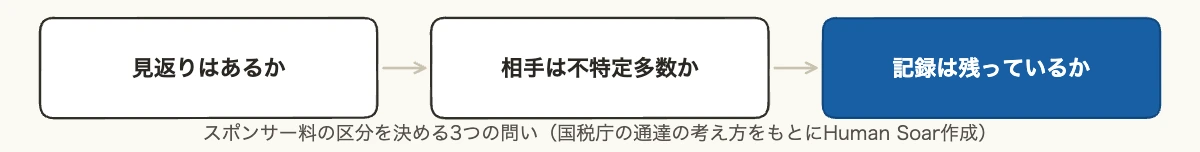
実務では、3つの問いを順に確かめると区分が整理できます。上の図は、国税庁の通達の考え方をもとに、Human Soarが判断の順番を示したものです。
最初の問いは、見返りがあるかどうかです。契約書や申込書に、社名の掲出場所、期間、回数といった特典が書かれているかを確かめます。何も書かれていなければ、寄附金と見られる余地が大きくなります。
次の問いは、見返りが誰に向いているかです。来場者や視聴者など不特定多数に向けた露出なら広告宣伝費、特定の得意先をもてなすためのものなら交際費等の方向です。ひとつの協賛パッケージに両方が入っていることも珍しくありません。
最後の問いは、それを説明する記録が残っているかです。契約書どおりに掲出されたことが分かる写真や報告書があれば、広告宣伝費としての説明がしやすくなります。協賛の目的そのものを整理したい場合は、企業がスポーツスポンサーになる理由の調査が参考になります。
(参考)租税特別措置法関係通達(法人税編)第61条の4 第1款 交際費等の範囲 – 国税庁
(参考)タックスアンサー No.5262 交際費等と寄附金との区分 – 国税庁
スポンサー料の消費税は対価があるかどうかで課税と不課税に分かれる
スポンサー料の消費税は、対価があれば課税仕入れ、無ければ課税の対象外です。「非課税」と書かれることがありますが、見返りの無いスポンサー料は、そもそも取引の対価ではないため課税の対象にならない「不課税」にあたります。
見返りのあるスポンサー料は課税仕入れになる
広告掲載などの見返りがあるスポンサー料は、消費税の課税仕入れになります。大阪国税局の文書回答は、プログラムへの広告掲載を特典とする協賛金について、課税仕入れに係る対価の額に該当するとして差し支えないとしました。
仕入税額控除を受けるには、相手が発行する適格請求書(インボイス)の保存が必要です。協賛先が小さな団体や個人の場合、インボイスを発行できる事業者かどうかを、契約の前に確かめておくと安心です。
見返りのないスポンサー料は課税の対象外になる
見返りの無いスポンサー料は、消費税の課税の対象になりません。消費税法基本通達は、寄附金や祝金などは原則として対価に当たらないとしています。
ただし名目だけでは決まりません。同じ通達は、寄附金として受け取った金銭でも、実質的に対価を構成すると認められるときは対価に該当するとしています。「寄附」と書いてあっても、広告掲載が約束されていれば課税取引です。
(参考)文書回答事例 平成27年度インターハイ(大阪開催)において協賛者が支出する費用(プログラム協賛広告)の税務上の取扱いについて – 大阪国税局
(参考)消費税法基本通達 第5章第2節 資産の譲渡の範囲(5-2-14 寄附金、祝金、見舞金等) – 国税庁
Q. スポンサー料に消費税はかかりますか?
広告掲載などの見返りがあるスポンサー料は課税仕入れになります。見返りの無いスポンサー料は対価ではないため、課税の対象外(不課税)です。名目が寄附金でも、実質的に対価と認められるときは課税の対象になると、消費税法基本通達に示されています。
観戦チケットと招待席は使い道で交際費等になる
協賛の特典で受け取るチケットは、誰のために使うかで扱いが変わります。得意先の接待に使えば交際費等、一般の消費者を抽選で招待するなら広告宣伝費の方向です。
国税庁の質疑応答事例は、得意先を接待するための野球場のシーズン予約席料について、消費税は課税仕入れになると答えています。法人税では、得意先を観劇などに招待する費用は交際費等です。通達には、製造業者や卸売業者が抽選で一般消費者を観劇などに招待する費用が、交際費等に含まれないものとして挙げられています。
悩ましいのは、スポンサー料がひとまとめの金額で請求される場合です。チケット部分をどう切り分けるかを直接示した国税庁の資料は、確認した範囲では見つかりませんでした。協賛先に内訳を出してもらい、誰に配ったかの記録を残したうえで、顧問の税理士に確認するのが確実です。
(参考)質疑応答事例(消費税)野球場のシーズン予約席料 – 国税庁
(参考)租税特別措置法関係通達(法人税編)第61条の4 第1款 交際費等の範囲 – 国税庁
(参考)タックスアンサー No.5265 交際費等の範囲と損金不算入額の計算 – 国税庁
子会社のクラブへの支援は広告宣伝費として扱える特例がある
親会社が子会社のプロスポーツクラブに出すお金には、古くからの特別な取扱いがあります。赤字の穴埋めであっても、一定の範囲で広告宣伝費として扱えるというものです。
もとになっているのは、国税庁の昭和29年の通達です。親会社が子会社の職業野球団に支出した金銭のうち、球団の欠損金を補うための支出は、その欠損金を限度に、当分のうち特に弊害のない限り、広告宣伝費の性質を有するものとして取り扱うとしています。
この取扱いは、サッカーにも広がっています。国税庁は令和2年5月14日、Jリーグからの照会に「貴見のとおりで差し支えありません」と回答しました。照会文では、親会社の範囲に、クラブの事業活動を通じて広告宣伝効果を受けると認められるスポンサー企業も含めています。
ただし、前提は自社の子会社などであるクラブへの支出です。資本関係の無い一般のスポンサーにそのまま当てはまるとは、資料からは読み切れません。国税庁も、回答は個々の納税者の申告内容を拘束するものではないと断っています。クラブ側のスポンサー収入の構造は、Jリーグのスポンサー構造でまとめています。
(参考)職業野球団に対して支出した広告宣伝費等の取扱について(昭和29年8月10日 直法1-147) – 国税庁
(参考)文書回答事例 Jリーグの会員クラブに対して支出した広告宣伝費等の税務上の取扱いについて(令和2年5月14日回答) – 国税庁
個人事業主と個人選手への協賛で変わる点
払う側が個人事業主の場合と、払う相手が個人の選手の場合は、法人どうしの協賛と違う点があります。
個人事業主が払うスポンサー料は宣伝の対価なら必要経費になる
個人事業主が払うスポンサー料も、考え方は同じです。大阪国税局の文書回答は、広告掲載を特典とする協賛金について「損金の額又は必要経費に算入する」としており、個人の事業者が必要経費にする場合も含めて答えています。
帳簿で「雑費」を使っても、それだけで扱いが変わるわけではありません。大事なのは科目の名前ではなく、宣伝の対価なのか、見返りの無い支援なのかという中身です。あとから説明できるよう、広告宣伝費として分けて記帳しておくほうが分かりやすくなります。
あわせて読みたい企業のスポーツ協賛|効果測定で単年契約を脱する共創プラン›
個人選手に払うスポンサー料は源泉徴収とインボイスを確かめる
個人の選手と直接契約する場合は、確かめることが2つあります。ひとつは源泉徴収です。国税庁は、源泉徴収が必要な報酬・料金として、プロ野球選手、プロサッカーの選手、プロテニスの選手などに支払うものを挙げています。
もうひとつはインボイスです。選手がインボイス発行事業者でない場合、仕入税額控除は経過措置の範囲に限られます。国税庁の令和8年度税制改正の案内によると、控除できる割合は令和8年10月1日から70%です。同じ金額を払っても、相手の登録の有無で会社の負担が変わります。
(参考)文書回答事例 平成27年度インターハイ(大阪開催)において協賛者が支出する費用(プログラム協賛広告)の税務上の取扱いについて – 大阪国税局
(参考)タックスアンサー No.2792 源泉徴収が必要な報酬・料金等とは – 国税庁
(参考)令和8年度税制改正特集(インボイス制度) – 国税庁
Q. 個人事業主が払ったスポンサー料は経費になりますか?
広告掲載などの見返りがあり、事業の宣伝のための支出であれば必要経費になります。大阪国税局の文書回答は、広告掲載を特典とする協賛金を、損金の額または必要経費に算入する扱いを認めています。見返りの無い支援は扱いが変わるため、税理士や税務署に確認してください。
スポンサー料を広告宣伝費として説明するために残す書類
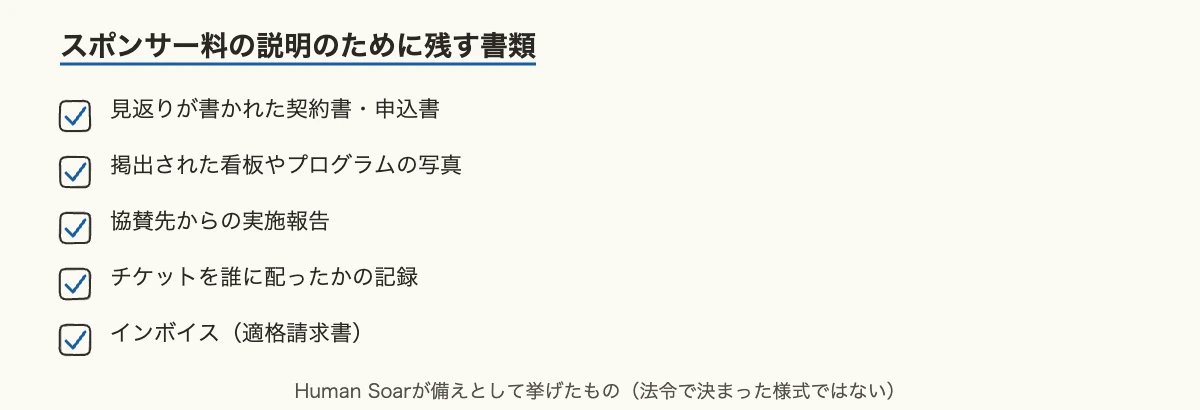
区分を決めたら、それを説明できる書類をそろえておきます。上の図は、ここまでの内容をもとに、Human Soarが備えとして挙げたものです。法令で決まった様式ではありません。
中心になるのは、見返りの内容が書かれた契約書や申込書です。掲出の場所、期間、回数、チケットの枚数が分かるものを残します。あわせて、実際に掲出された看板やプログラムの写真、協賛先からの実施報告を保管しておくと、宣伝の対価だったことを示せます。
チケットについては、誰に配ったかの記録が区分の決め手になります。得意先に渡した分、社員の福利厚生に使った分、一般の招待に使った分を分けて控えておきましょう。協賛の成果の測り方は、スポーツマーケティングの基本でも扱っています。
まとめ|スポンサー料は見返りを書面と記録で示せるかで決まる
スポンサー料の勘定科目は、名前ではなく中身で決まります。要点を振り返ります。
- 不特定多数に向けた宣伝の対価は広告宣伝費、見返りが無ければ寄附金、得意先の接待に使う部分は交際費等
- 見返りのあるスポンサー料は消費税の課税仕入れ、無ければ課税の対象外(不課税)
- 期をまたぐスポンサー料は、宣伝の期間に応じて費用にする
- 子会社のクラブへの支援には、広告宣伝費として扱える特別な取扱いがある
- 個人選手との契約は、源泉徴収とインボイスの登録を確かめる
まずは今期の協賛について、契約書に見返りが書かれているか、チケットを誰に配ったかの2点を確かめてみてください。そのうえで、区分に迷う部分を顧問の税理士に相談すれば、決算の前に整理できます。
FREE DOCUMENT
関連する資料を無料でダウンロード
ご質問・ご相談はお気軽にどうぞ
お問い合わせはこちら →
コメント