取引先を招くために、会社でプロ野球の年間シートを契約している。決算の前に、経理の担当者から聞かれます。「これは交際費ですか、福利厚生費ですか」「誰が使ったか、記録はありますか」。使わなかった日の席を社員に回していた場合、その分はどう扱えばよいのでしょうか。
年間シートの費用は経費になりますが、科目は使い道で変わります。取引先を招いたり、チケットを渡したりする分は交際費等で、資本金1億円以下の会社なら年800万円の枠のなかで損金になります。社員みんなのために使う分は福利厚生費として扱う余地があり、特定の役員や社員が私的に使った分は給与とされることがあります。国税庁は、消費税の質疑応答で「野球場のシーズン予約席料」を取り上げていますが、法人税の科目を直接決めた文書はありません。
この記事では、国税庁の通達と質疑応答、国税不服審判所の裁決、球団の公式の資料をもとに整理します。紹介するのは一般的な取扱いです。個別の判断は税理士や税務署に確かめてください。なお、呼び名は球団によって違い、年間予約席、シーズンシート、シーズンチケットなどと呼ばれます。
年間シートの費用は使い道で3つの科目に分かれる
年間シートの費用は、誰のために使ったかで、交際費等、福利厚生費、給与の3つに分かれます。先に全体を表にします。
| 使い道 | 科目 | 根拠になる決まり |
|---|---|---|
| 取引先を招く、チケットを渡す | 交際費等 | 租税特別措置法の通達、国税庁の質疑応答、審判所の裁決 |
| 社員みんなのための観戦に使う | 福利厚生費として扱う余地 | 国税庁のタックスアンサー、所得税の通達 |
| 特定の役員や社員が私的に使う | 給与 | 法人税と措置法の通達 |
年間シートの使い道と科目(出典:国税庁の通達・タックスアンサーと国税不服審判所の裁決をもとにHuman Soarが整理。個別の判断は税理士に確認)
取引先を招く分は交際費等
取引先を席に招いたり、チケットを贈ったりする費用は、交際費等です。国税庁の通達は、得意先や仕入先などを旅行や観劇などに招待する費用を、交際費等に含まれる例に挙げています。スポーツの観戦という言葉は通達にありませんが、次の章で紹介する質疑応答と裁決が、この読み方を裏づけています。
社員みんなのための観戦は福利厚生費として扱う余地がある
国税庁は、専ら従業員の慰安のために行われる運動会、演芸会、旅行などのために通常要する費用は、交際費等から除かれ、福利厚生費などになるとしています。社員の観戦がこれにあたるかどうかを、年間シートについて国税庁や審判所が述べた文書は見当たりません。
年間シートは席の数が限られ、全員が同じ日に行く行事ではありません。1席で数十万円になる席もあります。全社員に使う機会があり、費用が通常の範囲におさまっていれば福利厚生費として扱う余地がある、というところまでが言える範囲です。球団のサイトには「福利厚生ツール」という言葉が出てきますが、これは使い方の提案で、税務の科目の説明ではありません。福利厚生費と給与の分かれ目の考え方は、スポーツジムは法人の経費になる?の記事と同じです。
(参考)租税特別措置法関係通達 第1款 交際費等の範囲 – 国税庁
(参考)No.5261 交際費等と福利厚生費との区分 – 国税庁
特定の人の私的な利用は給与になることがある
社長や特定の役員が、家族や友人と使っていた分はどうでしょうか。法人税の通達は、役員のために個人的な費用を会社が負担した場合、その額を役員への経済的な利益として扱うとしています。接待費などの名目で出したお金のうち、会社の業務に使ったことが明らかでないものも同じです。
つまり、誰が使ったのかわからない席は、説明のつかない支出になりやすいということです。これが、あとで説明する記録の必要性につながります。
(参考)租税特別措置法関係通達 第1款 交際費等の範囲 – 国税庁
(参考)No.5261 交際費等と福利厚生費との区分 – 国税庁
(参考)法人税基本通達 第2款 経済的な利益の供与(9-2-9) – 国税庁
Q. 年間シートは交際費ですか、福利厚生費ですか?
使い道によって変わります。取引先を招いたり、チケットを贈ったりする分は交際費等です。社員みんなのための観戦に使う分は、全員に機会があり、費用が通常の範囲であれば、福利厚生費として扱う余地があります。特定の役員や社員が私的に使った分は、給与とされることがあります。1つの契約を両方に使うなら、試合ごとに誰が使ったかを記録しておくことが前提になります。
国税庁と審判所は野球場のシーズン予約席を2つの場面で取り上げている
年間シートを名指しした公的な文書は、確認できた範囲で2つあります。どちらも、接待に使う席を交際費等として扱っています。
消費税の質疑応答は接待用の席料を課税仕入れとしている
国税庁は、消費税の質疑応答事例に「野球場のシーズン予約席料」という項目を載せています。3月決算の会社が、得意先の接待のためにシーズン予約席(ボックスシート)を確保し、3月中に席料を払う、という場面です。
国税庁の回答は、この席料は野球を観戦させるという役務の対価なので課税仕入れになり、仕入税額控除の対象になる、というものです。問いは消費税についてですが、回答のなかに「交際費等の損金算入時期」という言葉があり、接待用の席料を交際費等として扱う前提で書かれていることがわかります。
社名の看板があっても広告宣伝費とは認められなかった裁決がある
「席に社名のプレートが付くのだから、広告宣伝費ではないか」と考える方もいるかもしれません。国税不服審判所の公表している裁決の要旨に、これに答える例があります。1971年(昭和46年)6月12日の裁決です。
審判所は、予約席に社名の看板が掲げられていても、それは小型のもので、入場者の目安のための表示にすぎないとしました。そのうえで、予約席料は広告宣伝の効果を意図したものとは認めがたく、入場券を取引先に贈るための費用なので、交際費等にあたると判断しています。50年以上前の例で、公開されているのは要旨だけですが、考え方の手がかりになります。
(参考)公表裁決事例要旨 交際費等(他の支出との区別) – 国税不服審判所
交際費等になった年間シート代は会社の規模で損金になる額が違う
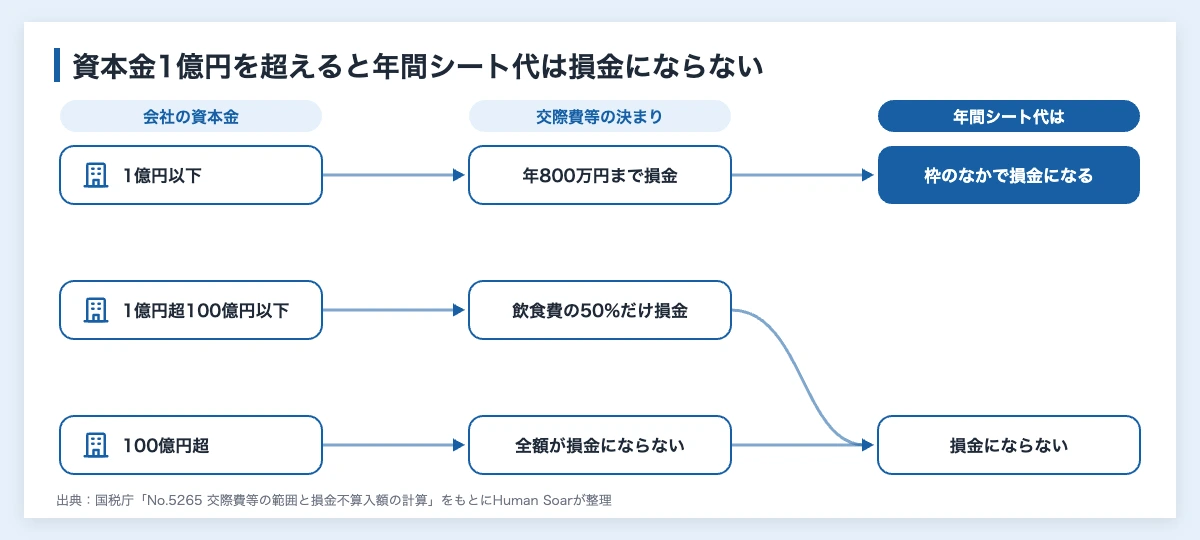
交際費等は、原則として損金になりません。ただし、会社の資本金によって、次のような決まりがあります。
- 資本金1億円以下の会社:年800万円までの交際費等を損金にできる(ほかの接待の費用と合わせた額)
- 資本金1億円を超え100億円以下の会社:損金になるのは接待のための飲食費の50%だけ。年間シート代は飲食費ではないので、全額が損金にならない
- 資本金100億円を超える会社:交際費等の全額が損金にならない
年800万円の枠は、法律のうえでは、2027年3月31日までに始まる事業年度が対象です。資本金5億円以上の会社の100%子会社などは、資本金が1億円以下でもこの枠を使えません。
気をつけたいのは、1人あたり1万円以下の飲食費を交際費等から外す決まりです。これは飲食の費用についての決まりなので、観戦のチケット代には使えません。観戦とは別の日に行う会食であれば、その会食の費用について、この決まりを使えるかを確かめることになります。食事の付いた席でも、通達は、観劇などの行事の際の飲食を、行事と一体のものとして扱うとしています。接待に使う場合の席の選び方は、下の記事で扱っています。
あわせて読みたいスポーツホスピタリティとは|企業の使い方と費用・税務の注意点›
(参考)No.5265 交際費等の範囲と損金不算入額の計算 – 国税庁
(参考)租税特別措置法関係通達 第1款 交際費等の範囲 – 国税庁
Q. 年間シートの費用に1人1万円以下の飲食費の特例は使えますか?
使えません。1人あたり1万円以下の費用を交際費等から除く決まりは、飲食などのための費用が対象です。観戦のチケット代は飲食費ではありません。食事付きの席についても、国税庁の通達は、旅行や観劇などの行事の際の飲食は、行事と不可分で一体のものとして扱うとしています。
プロ野球の年間シートの価格は1席10万円から約500万円まで幅がある
年間シートの価格は、球場と席の種類で大きく違います。「年間シートは数百万円する」とは限りません。
阪神甲子園球場の2027年の年間予約席は、1席あたり、レフト外野指定席が10万円、ライト外野指定席が12万円、グリーンシートが43万円と65万円、TOSHIBAプレミアムシートが93万円と98万円です(いずれも税込)。対象は、甲子園で開かれる阪神タイガースの主催試合の62試合程度とされています。4人掛けのボックス席には、496万円のものもあります。
埼玉西武ライオンズの2027年のシーズンシートは、1席あたり19万8,000円からで、4席のボックスは275万円からと案内されています。ほかの競技では、バスケットボールの群馬クレインサンダーズが、ホームゲーム30試合のシーズンシートを10万円から125万円(税込)で、サッカーのサンフレッチェ広島が、法人向けのシーズンチケットを9万8,600円(税込)から販売しています。
資本金1億円以下の会社が、496万円のボックス席を接待だけに使った場合、年800万円の枠の62%をこの1契約で使うことになります。ほかの会食や贈答の費用と合わせた枠なので、席を選ぶときは、年間の交際費の見込みと並べて考えてください。
(参考)SEASON SEAT Price List 2027 – 阪神甲子園球場
(参考)SEASON SEAT 2026-27 SEASON – 群馬クレインサンダーズ
(参考)シーズンチケット2026/27(法人のお客様) – サンフレッチェ広島
年間シート代がいつの経費になるかは開幕日で決まる例がある
年間シートは、シーズンが始まる前の年に申し込み、代金を払うのがふつうです。払った期の経費になるとは限りません。
接待用の席料は開幕日に損金とする考え方が示されている
交際費等は、接待などの行為があったときに支出したものとして扱われます。前に紹介した国税庁の質疑応答は、途中で解約できないシーズン予約席について、交際費等の損金算入の時期を開幕日としています。3月決算の会社が3月中に払っても、開幕が4月なら、翌期の費用になるという読み方になります。
社員の観戦に使う場合に、払った期にまとめて費用にできるかを、年間シートについて国税庁が示した文書は見当たりません。国税庁は、前払費用は原則として、支出した時に資産に計上し、役務の提供を受けた時に損金にするものだとしています。1年以内の前払いを払った期の損金にできる特例はありますが、申し込みからシーズンの終わりまでが1年を超える契約では、あてはまらない可能性があります。処理の方法は税理士と決めてください。
(参考)租税特別措置法関係通達 第1款 交際費等の範囲 – 国税庁
(参考)No.5380 短期前払費用として損金算入ができる場合 – 国税庁
消費税では席料そのものが課税仕入れになる
消費税では、席料の支払いそのものが課税仕入れです。国税庁は、試合ごとに渡される入場券を、予約者であることを示す整理券のようなものと考え、商品券などの「物品切手」にはあたらないとしています。
課税仕入れの時期は、原則は観戦をする日ですが、接待用の場合は開幕日としても差し支えないとされています。仕入税額控除には、球団からの請求書の保存が要ります。西武や日本ハムは、請求書での支払いに対応していると案内しています。
(参考)SEASON SEAT 2027 法人様向け – 北海道日本ハムファイターズ
個人事業主の年間シートは業務に必要な部分だけが経費になる
個人事業主には、年800万円の枠という考え方がありません。この枠は法人についての決まりだからです。その代わり、支出が事業のためのものかどうかが、より厳しく問われます。
国税庁は、家事と業務の両方に関わる費用について、必要経費になるのは、取引の記録などにもとづいて、業務の遂行上直接必要であったことが明らかに区分できる部分に限られるとしています。自分や家族が見に行った試合の分は、家事の費用です。
年間シートを扱った個人事業主の裁決は、公表されているなかには見当たりません。取引先を招いた試合を、日付と相手と目的とともに記録していれば、その分を経費にする筋道はあります。記録のない年間シートの全額を経費にできる根拠は、法律にはありません。
Q. 個人事業主は年間シートを経費にできますか?
取引先を招くなど、事業に直接必要だったことを記録で示せる部分に限って、経費にできる余地があります。国税庁は、家事と業務の両方に関わる費用のうち必要経費になるのは、業務の遂行上直接必要であったことが明らかに区分できる部分に限られるとしています。自分や家族が観戦した分は経費になりません。法人のような年800万円の枠はありません。
年間シートを経費にするために残しておく3つの備え
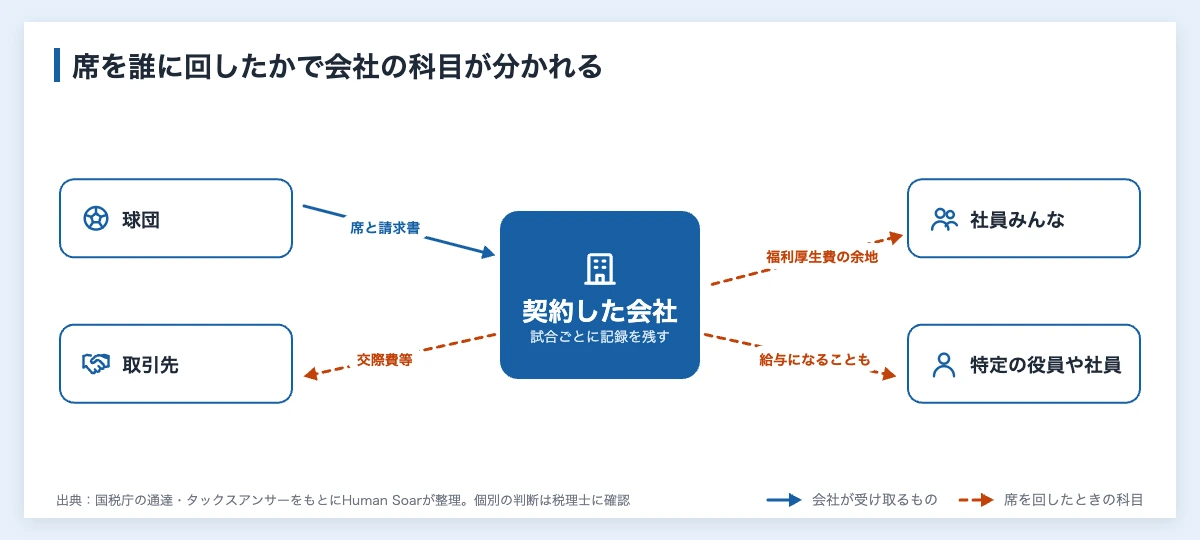
ここまでの決まりをふまえると、会社が備えておくことは3つにまとまります。
試合ごとに誰が使ったかを記録する
1つの契約を、接待と社員の観戦の両方に使う会社は少なくありません。阪神甲子園球場のサイトにも、一部を営業のために、一部を福利厚生のために使っている法人の契約者がいると書かれています。
使い道で科目を分けるなら、試合の日、使った人、招いた相手と目的、使わなかった席の扱いを、試合ごとに残しておきます。使い道ごとに費用を分ける基準を、国税庁が示しているわけではありません。分け方は税理士に確かめてください。記録がなければ、全額が交際費等として見られやすくなります。
社員に使わせるときは全員に機会をつくる
所得税の通達は、会社が社員のレクリエーションのために行う、社会通念上一般的な行事の費用を負担した場合、役員だけを対象にする場合などを除いて、社員に課税しなくて差し支えないとしています。部署ごとの観戦会のように、会社の行事として企画し、抽選や順番で全員に機会が回るようにしておくと、説明しやすくなります。
成績のよい社員への副賞にする使い方には、注意が要ります。通達が課税しないとしているのは、おおむね10年以上勤めた人への永年勤続の表彰などです。成績の表彰の副賞は、給与として課税される可能性があります。社員のレクリエーションの考え方は、下の記事でくわしく扱っています。
あわせて読みたいゴルフは福利厚生費になる?|社内コンペ・接待・会員権の税務›
(参考)所得税基本通達 給与等に係る経済的利益(36-21、36-30ほか) – 国税庁
転売できないことを社内に伝える
球団の規約も確かめておきます。読売ジャイアンツの規約は、家族、友人、取引先、従業員などへの、営利を目的としない譲渡は認めていますが、転売は価格にかかわらず禁じています。阪神甲子園球場も、営利目的の転売を禁じており、入場券の発行のあとは、払い戻しも解約もできないとしています。
社員が受け取ったチケットを売ってしまうと、会社の契約に影響が出るおそれがあります。配るときに、ひとこと添えておくと安心です。協賛の特典としてチケットが付く場合の考え方は、冠スポンサーとはの記事でもふれています。
(参考)年間予約席 2027 利用規約について – 阪神甲子園球場
まとめ|年間シートは使った人の記録で科目が決まる
年間シートは、買ったあとの使い方で、税務の扱いが変わる支出です。要点を振り返ります。
- 取引先に使う分は交際費等、社員みんなに使う分は福利厚生費の余地、私的な利用は給与
- 国税庁は消費税の質疑応答で野球場のシーズン予約席を取り上げ、接待用の席料を交際費等とする前提で答えている
- 社名の看板が付いていても、広告宣伝費とは認められなかった裁決がある
- 資本金1億円以下の会社は年800万円の枠のなかで損金になり、1億円を超える会社は損金にならない
- 接待用の席料は、払った日ではなく開幕日に損金とする考え方が示されている
すでに契約しているなら、今シーズンの残りの試合から、使った人と相手を書き残す表を作ってみてください。来シーズンの契約を考えているなら、接待に使う試合の数と、社員に回す試合の数をおおまかに決めてから、席の種類を選ぶと、交際費の枠との関係が見えやすくなります。スポーツを使った取引先との関係づくりの全体像はスポーツマーケティングとはで整理しています。
FREE DOCUMENT
関連する資料を無料でダウンロード

コメント