企業の福利厚生で食事補助を出すなら、従業員が半額以上を負担し、会社の負担を月7,500円以下に収める形が基本です。さらにスポーツ栄養の「5つの品目」を基準にすると、節税だけで終わらない健康施策になります。
昼はコンビニのおにぎりだけ、午後は眠くて集中できない。そんな声を受けて食事補助を調べ始めると、カード、チケット、社食と選択肢が多く、税金の条件も気になります。
この記事では、令和8年4月に変わった非課税の条件、現金で補助するときの注意、補助の形の選び方、アスリートの食事の考え方を使った設計までを順に整理します。
食事補助の非課税は半額負担と月7,500円の2つで決まる
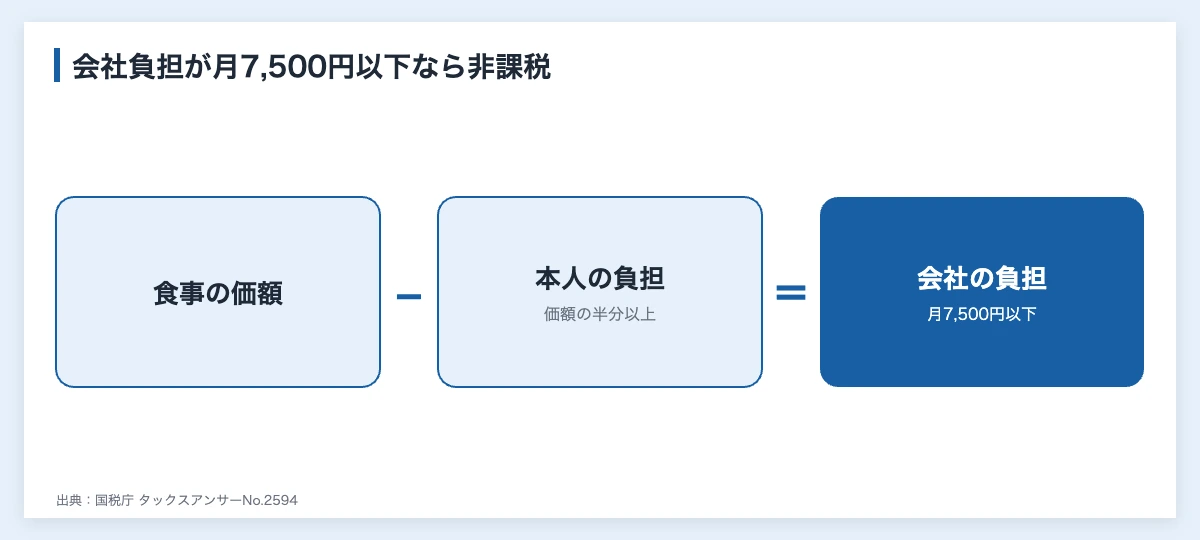
福利厚生の食事補助が給与として課税されないのは、2つの要件をどちらも満たすときです。国税庁は、本人が食事の価額の半分以上を負担していること、そして食事の価額から本人負担を引いた額が1か月あたり7,500円(税抜)以下であることを挙げています。
令和8年4月から上限が月3,500円から7,500円に上がった
国税庁によると、非課税限度額は令和8年4月1日以後に支給する食事から月額7,500円になりました。改正前は月額3,500円です。
たとえば税抜1万5,000円の食事を支給し、本人が7,500円を払えば、会社負担は7,500円で両方の要件に収まります(本記事の計算例)。どちらかを超えると、会社負担の全額が給与として課税されるので注意が必要です。
(参考)食事の現物支給に係る所得税の非課税限度額の引上げについて(令和8年4月) – 国税庁
残業や深夜勤務の食事は別の扱いになる
深夜勤務に伴う夜食を現物で出せず金銭で支給する場合は、1回650円以下なら課税されません。改正前は300円以下でした。
勤務時間外の残業や宿日直で支給する食事にも別の取り扱いがあります。シフト勤務や工場がある会社は、昼食の補助とは分けて顧問税理士に確認すると安心です。
Q. 福利厚生の食事補助はいくらまで非課税ですか?
会社の負担が月7,500円(税抜)以下で、本人が食事の価額の半分以上を負担していれば、給与として課税されません。この上限は令和8年4月1日以後に支給する食事に適用されています。どちらかを満たさないと、差額が給与として課税されます。
現金で補助すると課税されるので支払い方を先に決める
食事補助は、現金で渡すと原則として給与として課税されます。そのため、制度を考えるときは金額より先に、会社が食事を支給する形になっているかを確かめます。
領収書で精算する現金補助は課税される
国税庁の質疑応答事例では、従業員が飲食店に払った食事代の50%を、領収書をもとに口座へ振り込む制度は、経済的利益をないものとして扱えないとされています。食事という現物ではなく金銭を支給しているためです。
(参考)使用者が使用人等に対し食事代として金銭を支給した場合 – 国税庁
会社と飲食店の契約なら支給として扱える
同じ事例では、会社と飲食店の契約により食事代を会社が飲食店に支払う場合は、食事の支給に当たるとしています。社員食堂や弁当の手配はこちらの考え方に近く、導入前に契約の形を確かめておくと判断しやすくなります。
補助の形は働き方に合わせて3つから選ぶ
補助の形は、社員がどこで食べるかに合わせて選ぶと、利用率が下がりにくくなります。次の表は、代表的な3つの形を比べたものです。
| 形 | 向いている職場 | 確かめること |
|---|---|---|
| 食事補助カード | 外出や拠点が多い、在宅勤務がある | 使える店と手数料 |
| 社員食堂・弁当の手配 | 同じ場所に多くの人が集まる | 調理や配送の費用 |
| 置き型社食 | 少人数の拠点、夜勤や交代勤務がある | 冷蔵庫の場所と補充 |
本記事の整理。費用は人数や契約で変わるため、各社にご確認ください。
食事補助カードは外出が多い職場に向く
食事補助カードの例が、エデンレッドジャパンのチケットレストランです。公式サイトは導入実績4,000社以上、43万か所以上で対応と案内しています。店舗が広く使えるので、営業職や複数の拠点がある会社で検討しやすい形です。
社員食堂や弁当は栄養の設計まで会社で決められる
社員食堂や弁当の手配は、献立に会社の方針を反映しやすいのが強みです。国税庁は、食事の価額を弁当なら業者への購入金額、社員食堂なら材料費など直接かかった費用の合計としています。計算の前提が違うので、経理の担当者も一緒に確認します。
置き型社食は少人数の拠点から始められる
冷蔵庫を置く形なら、調理場がない拠点でも始められ、夜勤や交代勤務の人も時間を気にせず使えます。サービスごとの違いは別の記事で比べています。おやつも含めて考えるなら、福利厚生のおやつ選びも参考になります。
あわせて読みたい置き型社食サービス10選|健康経営担当者向け比較›
スポーツ栄養の5品目を基準にすると健康施策になる
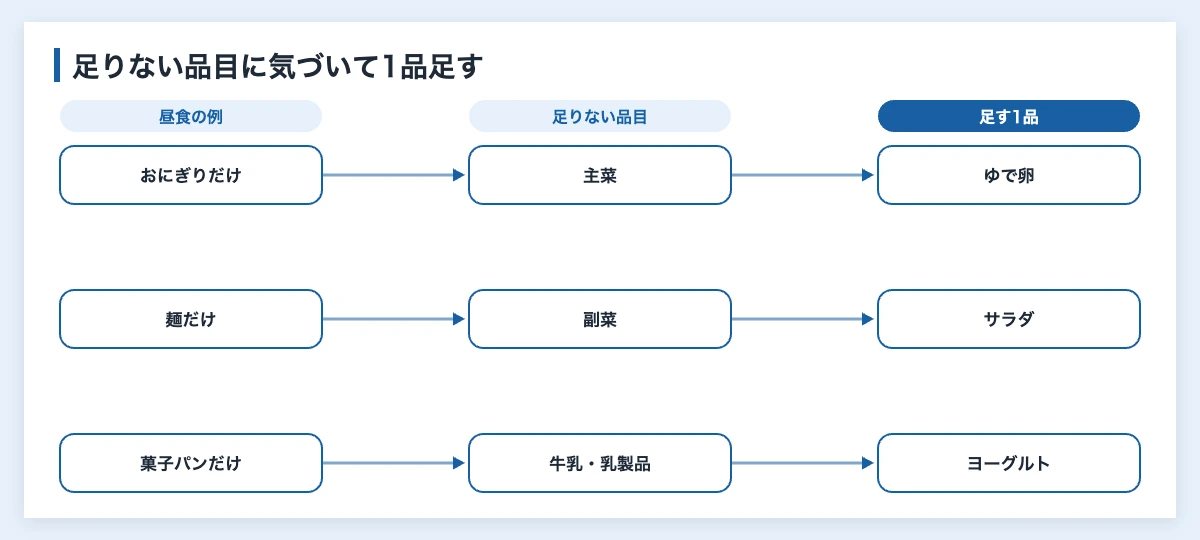
食事補助を健康施策にするには、補助の対象や社内の案内に、アスリートが使う食事の基準を取り入れる方法があります。日本スポーツ振興センターの情報サイトは、主食、主菜、副菜、牛乳・乳製品、果物の5つを毎食そろえる形を理想としています。
運動量の多いアスリートのための基準なので、そのまま同じ量を食べる必要はありません。一般の従業員には、足りない品目に気づくための目印として使うのが現実的です(本記事の提案)。
(参考)アスリートの食事の基本は? – JSC/HPSC Female Sport ナビ
昼食は足りない1品を足す形で案内する
「おにぎりだけ」の日には、ゆで卵やサラダチキンで主菜を、サラダや野菜スープで副菜を足す。菓子パンだけの日は、ヨーグルトで牛乳・乳製品を足す。こうした具体例を社内報や利用案内に載せると、補助の使い方が健康につながります。献立の考え方はアスリートの食事メニューも参考になります。
あわせて読みたいウェルビーイングとは?施策が失敗する理由と設計法›
運動の取り組みと同じ時期に案内する
食事の案内だけでは読まれにくいものです。ウォーキングイベントや体操など健康スポーツの取り組みと同じ時期に出すと、「動く」と「食べる」を一緒に意識してもらえます。全社の施策としては企業の健康増進にスポーツを活かす方法や健康経営の食生活改善施策とあわせて整理できます。
あわせて読みたい職場のウェルビーイングと食事・栄養|企業の食環境整備›
Q. 食事補助を現金で渡すと課税されますか?
原則として給与として課税されます。国税庁の質疑応答事例では、領収書をもとに食事代の50%を振り込む制度は、金銭の支給に当たるとされています。深夜勤務の夜食の代わりに支給する1回650円以下の金銭は例外です。
Q. 食事補助は全員に同じ額を出す必要がありますか?
運用の前に、対象者と金額の決め方を社内で決めておくことをおすすめします。税金の扱いや就業規則との関係は会社の状況で変わるので、顧問税理士や社会保険労務士に確認してください。
福利厚生の食事補助の要点
- 本人が半額以上を負担し、会社負担を月7,500円(税抜)以下に収める
- 領収書で精算する現金補助は課税される
- カード、社員食堂・弁当、置き型社食は働き方で選ぶ
- 主食、主菜、副菜、牛乳・乳製品、果物の5品目を案内の基準にする
まずは社員がどこで昼食をとっているかを確かめ、3つの形から候補を1つに絞ってみてください。
FREE DOCUMENT
関連する資料を無料でダウンロード

コメント