「スポーツ業界」を検索すると、上位に並ぶのは就活生向けの業界研究記事ばかりです。しかし経営者や事業責任者が本当に知りたいのは、自社がこの業界と提携・投資・参入する価値があるかどうかです。結論から言うと、市場規模の数字だけを見ても判断はできません。事業モデルの違いや主要企業の差別化要因、関連業界とのつながりまで含めた構造で読み解く必要があります。本記事では、企業がスポーツ業界を調べるときに使える5つの視点と、用具・アパレルからeスポーツ、パラスポーツまで10のサブセクター別に実際にアクセスできる一次情報の探し方を解説します。
- スポーツ業界の「業界研究」は経営判断のための情報収集|就活生向けとの違い
- スポーツ業界の構造を読み解く5つの視点|市場×事業モデル×企業×関連業界×動向
- 市場規模の一次情報は複数のデータを突き合わせて確認する
- スポーツ業界10サブセクターと一次情報源を一覧化する|事業モデルの違いで探す
- ①用具・アパレル製造小売は経済産業省の統計と各社IRで裏付ける
- ②興行・観戦は各リーグの経営情報開示資料とリーグ公式発表が起点になる
- ③フィットネス・ジム運営は月次の動態統計で足元の需要を追う
- ④スポーツテック・DXサービスはスポーツ庁の実証事業一覧から拾う
- ⑤スタジアム・アリーナ運営は経済産業省・スポーツ庁のガイドブックで押さえる
- ⑥eスポーツは日本eスポーツ協会の白書で市場動向を追う
- ⑦スポーツツーリズムは観光庁の政策文書で訪日需要を確認する
- ⑧パラスポーツ・アダプテッドスポーツは共生社会の文脈で企業連携が広がる
- ⑨地域スポーツコミッションは自治体・民間の連携スキームを知る入口になる
- ⑩健康経営×スポーツ実施支援はスポーツ庁のSport in Lifeプロジェクトで動向を追う
- 関連・隣接業界を把握して事業機会を広げる
- 業界研究の結果を使う3つの経営判断の場面|提携・新規事業・社員施策
- スポーツ業界10分野を「収益モデルの確立度×関与に必要な専門性」で4象限に分類する
- まとめ|スポーツ業界の業界研究は5つの視点と10サブセクターで構造化する
スポーツ業界の「業界研究」は経営判断のための情報収集|就活生向けとの違い
企業がスポーツ業界を調べる目的は、就職先を選ぶためではなく、提携・投資・新規参入・社員向け施策といった意思決定の材料を得るためです。同じ「業界研究」という言葉でも、見るべき情報と使い方はまったく異なります。
①個人の就活で使う業界研究との視点の違い
就活生向けの業界研究は、平均年収や採用倍率、職種別の仕事内容など「働く場」としての情報が中心です。一方で企業がスポーツ業界を調べる場合は、その業界の市場規模がどれくらいの速度で伸びているか、どの事業モデルが利益を出しやすいか、自社の事業と組み合わせたときにどんな機会があるかを見ます。
同じ企業名・同じ統計を見ていても、拾うべき数字が違うため、就活メディアの記事をそのまま経営判断の材料にすると視点がずれてしまいます。
②企業がスポーツ業界を調べる4つの目的
企業がスポーツ業界研究を行う目的は、大きく4つに整理できます。スポンサーや提携先の選定、新規事業・M&Aの検討、社員向けスポーツ施策の企画、そして採用ブランディングでの活用です。目的によって重視する指標が変わるため、調べ始める前に自社の目的を1つに絞っておくと、情報収集の範囲がぶれません。
例えば新規事業として参入を検討する場合は市場規模と成長率を重視しますが、社員向け施策の企画であれば、どのサブセクターが企業との提携実績を持っているかを重視することになります。
Q. スポーツ業界の業界研究は、就活生向けの記事と何が違いますか?
就活生向けの業界研究は職種や年収など「働く場」としての情報が中心ですが、企業が行う業界研究は提携・投資・新規参入の判断材料として市場構造や事業モデルを見る点が異なります。本記事で扱うのは後者の視点です。
スポーツ業界の構造を読み解く5つの視点|市場×事業モデル×企業×関連業界×動向
スポーツ業界は用具メーカーからプロクラブ、フィットネス、スポーツテックまで事業モデルが大きく異なる企業の集合体です。Human Soarでは、企業がこの業界を調べるときに押さえるべき視点を次の5つに整理しました。
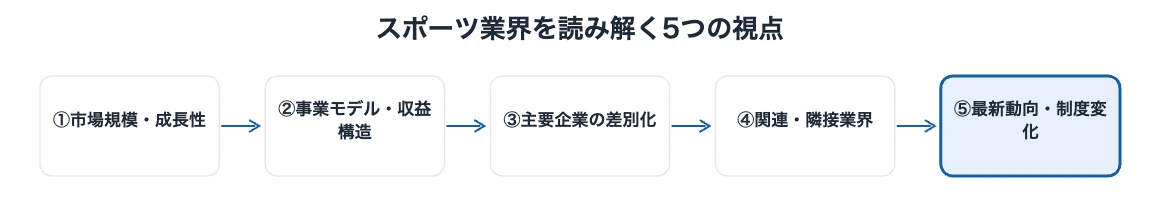
①市場規模・成長性を確認する
まず業界全体がどれくらいの規模で、どの方向に伸びているかを押さえます。スポーツ庁や日本政策投資銀行など、複数の一次情報を突き合わせて確認すると、単発の数字に振り回されずに済みます(詳しくは次章で解説します)。
②事業モデル・収益構造を分解する
「スポーツ業界」とひとくくりにされますが、用具メーカーは製造小売、プロクラブは興行とスポンサー収入、フィットネスは月会費、スポーツテックはSaaS型のライセンス収入というように、収益の立て方がまったく異なります。自社と組み合わせる際は、どの収益モデルと相性が良いかを先に見極める必要があります。
③主要企業の共通点・差別化ポイントを比較する
同じサブセクターの上位企業を3〜4社並べて比較すると、規模の違いだけでなく差別化の切り口が見えてきます。例えば海外展開に強い企業、EC直販に強い企業、地域密着型の企業というように、勝ち筋が分かれている場合が多く、単独の企業だけを見ても業界全体の傾向は分かりません。
④関連・隣接業界とのつながりを見る
スポーツ業界は単独では完結せず、素材・OEMメーカーといった上流や、ヘルスケア・観光・エンターテインメントといった隣接業界と強くつながっています。自社の事業がどちらの立ち位置に近いかを見ることで、提携候補の幅が広がります(詳しくは後述します)。
⑤最新動向・制度変化を追う
スポーツ庁の政策目標やDX関連の補助制度は数年単位で更新されます。古い情報のまま意思決定すると、既に終了した制度を前提に計画してしまうリスクがあるため、一次情報は必ず発表年月まで確認してから使います。
市場規模の一次情報は複数のデータを突き合わせて確認する
スポーツ庁は第3期スポーツ基本計画のなかで、スポーツ市場規模を5.5兆円(2015年時点の推計)から2025年までに15兆円へ拡大するという政策目標を掲げています。この数字は複数の民間調査でもたびたび引用される、業界研究の起点になる情報です。
①スポーツ庁「第3期スポーツ基本計画」が示す政策目標
スポーツ庁は、スポーツ市場を拡大し、その収益をスポーツ環境の改善に還元してスポーツ参画人口を増やすという好循環を政策目標として掲げています。具体的には、スタジアム・アリーナ改革やスポーツ団体と他産業のオープンイノベーションによる新事業創出の支援策を打ち出しており、この2つは企業が提携先を探すときの入口としても使えます。
国としてスポーツを地域経済の投資先として位置づけている以上、この政策の追い風があるうちに動く企業ほど、連携や補助の機会を得やすくなります。
②日本政策投資銀行の推計で規模を検証する
政策目標だけでなく、実際の市場規模がどこまで動いているかは、日本政策投資銀行(DBJ)が2026年3月に発行した「日本版スポーツサテライトアカウント2011〜2022年推計」でも確認できます。2011年から2022年までの12年間分の推計が公表されており、政策目標の進捗を客観的に確認する材料になります。
スポーツ庁の政策目標とDBJの実績推計は発表主体も算出方法も異なるため、両方を突き合わせて確認すると、単一の数字を鵜呑みにするより精度の高い判断ができます。
Q. 日本のスポーツ産業の市場規模はどのくらいですか?
スポーツ庁は第3期スポーツ基本計画で、スポーツ市場規模を5.5兆円(2015年時点の推計)から2025年までに15兆円へ拡大する目標を掲げています。実際の規模は日本政策投資銀行の推計等で毎年更新されるため、最新値は必ず一次情報で確認しましょう。
(参考)スポーツの成長産業化(第3期スポーツ基本計画) – スポーツ庁
(参考)日本版スポーツサテライトアカウント2011~2022年推計(2026年3月発行) – 株式会社日本政策投資銀行
スポーツ業界10サブセクターと一次情報源を一覧化する|事業モデルの違いで探す
スポーツ業界を1つの塊として調べようとすると情報が発散します。Human Soarでは事業モデルの違いをもとに、企業研究の入口となる10のサブセクターと、それぞれの一次情報源を一覧にしました。
| サブセクター | 主な事業モデル | 調べる一次情報源 |
|---|---|---|
| ①用具・アパレル製造小売 | 製造・卸・直営店の販売収益 | 経済産業省「特定サービス産業実態調査」、各社IR資料 |
| ②興行・観戦(プロクラブ運営) | チケット・放映権・スポンサー収入 | 各リーグの経営情報開示資料、リーグ公式の放映権契約発表 |
| ③フィットネス・ジム運営 | 月会費・法人向け福利厚生契約 | 経済産業省「特定サービス産業動態統計調査」 |
| ④スポーツテック・DXサービス | SaaS型ライセンス・データ提供 | スポーツ庁の実証事業採択一覧 |
| ⑤スタジアム・アリーナ運営 | 指定管理料・命名権・複合開発の賃料 | 経済産業省・スポーツ庁「スタジアム・アリーナ改革ガイドブック」 |
| ⑥eスポーツ | 大会運営・スポンサー・配信/グッズ収入 | 日本eスポーツ協会(JESU)「日本eスポーツ白書」 |
| ⑦スポーツツーリズム | 合宿・大会誘致に伴う宿泊・輸送・体験収入 | 観光庁「スポーツツーリズムの推進」 |
| ⑧パラスポーツ・アダプテッドスポーツ | 用具開発・大会運営・企業協賛 | 日本パラスポーツ協会(JPSA)の意識調査・大会情報 |
| ⑨地域スポーツコミッション | 自治体・民間企業・スポーツ団体の連携事業 | スポーツ庁「全国の地域スポーツコミッション活動概況」 |
| ⑩健康経営×スポーツ実施支援 | 法人向け運動プログラム・認定制度連携 | スポーツ庁「Sport in Lifeプロジェクト」(スポーツエールカンパニー) |
出典:経済産業省・スポーツ庁・観光庁・日本eスポーツ協会・日本パラスポーツ協会等の公表資料をもとにHuman Soarが情報源を整理(2026年9月時点)
①用具・アパレル製造小売は経済産業省の統計と各社IRで裏付ける
用具・アパレルは製造から小売まで自社で持つ企業が多く、経済産業省が実施する「特定サービス産業実態調査」(政府統計コード00550040)に加えて、上場企業であれば有価証券報告書のセグメント情報でも収益構造を確認できます。
アウトドア用品11社の資本構造比較のように、同じサブセクター内でも事業規模や海外比率が大きく異なる点は、複数社を並べて初めて見えてきます。
(参考)特定サービス産業実態調査(政府統計コード00550040) – 経済産業省
②興行・観戦は各リーグの経営情報開示資料とリーグ公式発表が起点になる
プロクラブ運営はチケット収入・放映権・スポンサー収入の3本柱で成り立っており、各リーグが毎年公表する経営情報開示資料(クラブ別の売上・観客動員数等)が最も網羅的な一次情報です。加えて、放映権市場の規模感をつかむにはリーグが公式発表する契約金額も欠かせません。
例えばJリーグは2023年から2033年までの11年間で約2,395億円という放映権契約をDAZNと締結しており、単年の売上高だけでは見えない中長期の収益基盤を確認できます。個別クラブのIR資料が無い場合でも、リーグ全体の契約金額や集計値で業界の伸びを把握できます。
(参考)JリーグとDAZNの新たな放映権契約について – 公益社団法人日本プロサッカーリーグ(Jリーグ)
③フィットネス・ジム運営は月次の動態統計で足元の需要を追う
フィットネス業界は法人向けの福利厚生契約(社員の健康経営施策としての契約)が増えている分野で、経済産業省の「特定サービス産業動態統計調査」では月次でフィットネスクラブの会員数・売上高が公表されており、足元の需要変化を追うのに適しています。フィットネスバイク市場の主要10社比較のように、法人導入を前提とした機器選定の情報と組み合わせると、社員向け施策の企画にも直結します。
④スポーツテック・DXサービスはスポーツ庁の実証事業一覧から拾う
スポーツテック領域はまだ市場統計が整備されていないサブセクターが多く、スポーツ庁が公募・採択している実証事業一覧を追うことで、どの技術領域に予算と企業が集まっているかを先取りできます。新規事業として参入するかどうかを判断する材料にもなります。
Q. スポーツ業界のどのサブセクターから調べ始めればよいですか?
自社の事業と関連が深いサブセクターから調べるのが効率的です。用具・アパレル、興行・観戦、フィットネス、スポーツテックに加えて、スタジアム・アリーナ運営、eスポーツ、スポーツツーリズム、パラスポーツ、地域スポーツコミッション、健康経営×スポーツ実施支援まで含めた10分野は事業モデルが大きく異なるため、まずは自社の目的に近い分野から一次情報を確認しましょう。
⑤スタジアム・アリーナ運営は経済産業省・スポーツ庁のガイドブックで押さえる
スタジアム・アリーナは興行のための箱ではなく、指定管理料や命名権(ネーミングライツ)収入、複合開発した商業施設の賃料など、複数の収益源を持つ事業として整備が進んでいます。経済産業省とスポーツ庁が2025年6月に公表した「スタジアム・アリーナ改革ガイドブック<第3版>」(全222ページ)には、まちづくり・地域活性化に直結する事業スキームや先行事例が体系的にまとめられており、新規に参入・提携を検討する企業にとって設計の起点になります。
周辺産業への経済波及効果や共生社会の実現、健康促進といった社会的効果も期待されており、単独の施設収支だけでなく地域全体への波及効果まで評価軸に入れる必要があります。
(参考)スタジアム・アリーナ改革ガイドブック<第3版>(2025年6月) – 経済産業省・スポーツ庁
⑥eスポーツは日本eスポーツ協会の白書で市場動向を追う
eスポーツは大会運営・スポンサー収入・配信/グッズ販売など収益源が多層化している分野です。一般社団法人日本eスポーツ協会(JESU、2025年8月に日本eスポーツ連合から名称変更)が刊行する「日本eスポーツ白書」によると、2024年の国内市場規模は前年比9.9%増の約161億円、ファン数は約967万人に拡大しており、2026年には市場規模200億円超を見込むと公表されています。
市場自体はまだ小さいものの成長率が高く、大会協賛やチーム運営への参入を検討する企業にとっては、拡大局面の初期段階で動けるという点が魅力になります。
(参考)データ年鑑「日本eスポーツ白書2025」発売(2026年3月26日公表) – 一般社団法人日本eスポーツ協会(JESU)
⑦スポーツツーリズムは観光庁の政策文書で訪日需要を確認する
スポーツツーリズムは、合宿・大会誘致に伴う宿泊・輸送・飲食などの周辺消費と、訪日外国人によるスポーツ観戦・参加需要の両方から成り立つ分野です。観光庁は「観光立国推進基本計画」に基づき、ゴルフ・スキー・トレッキング・武道等への志向性が高い訪日外国人旅行者の誘致や、令和8年の第20回アジア競技大会(愛知・名古屋)、令和9年のワールドマスターズゲームズ2027関西など大規模国際大会を通じたインバウンド需要の回復を政策として位置づけています。
大規模大会の開催年は地域のホテル・交通・飲食業にとって一時的な特需になりやすく、自社の商圏に大会誘致の予定があるかを事前に確認しておく価値があります。
⑧パラスポーツ・アダプテッドスポーツは共生社会の文脈で企業連携が広がる
パラスポーツは用具開発・大会運営・企業協賛という点で一般のプロスポーツと共通する事業構造を持ちながら、共生社会の実現という社会的な文脈で企業が参画しやすい分野でもあります。公益財団法人日本パラスポーツ協会(JPSA)が実施した「パラスポーツの振興・共生社会の実現に係わる意識調査」では、パラスポーツという言葉の認知・関心の広がりが調査されており、企業がスポンサーシップや用具提供で参入する際の社会的受容度を測る材料になります。
健康経営やダイバーシティ推進の文脈とも接続しやすく、社員向け施策や採用ブランディングの一環として取り組む企業も増えています。
(参考)パラスポーツの振興・共生社会の実現に係わる意識調査(2022年11月) – 公益財団法人日本パラスポーツ協会
⑨地域スポーツコミッションは自治体・民間の連携スキームを知る入口になる
地域スポーツコミッションは、地方公共団体・スポーツ団体・民間企業・大学が一体となってスポーツによる地域振興に取り組む組織です。スポーツ庁が公表する「全国の地域スポーツコミッション活動概況」には、都道府県別に170を超える団体の活動概況が一覧化されており、合宿・大会誘致という切り口で企業が地域と組む際の窓口を具体的に把握できます。
提携先を探す段階では、自社の拠点や商圏に近い地域スポーツコミッションの活動実績を確認すると、いきなり自治体に直接アプローチするより話が早いことが多くあります。
(参考)全国の地域スポーツコミッション活動概況 – スポーツ庁
⑩健康経営×スポーツ実施支援はスポーツ庁のSport in Lifeプロジェクトで動向を追う
健康経営の一環として社員のスポーツ実施を後押しする企業向け支援は、独立した業界というより既存の複数業界(フィットネス・スポーツテック・保険等)が交差する領域です。スポーツ庁が推進する「Sport in Lifeプロジェクト」では、従業員の週1回以上のスポーツ実施率70%以上等の基準を満たす企業を「スポーツエールカンパニー」として認定しており、2026年9月1日時点でコンソーシアムへの参画団体数は5,812団体に上ります。
認定企業の一覧やコンソーシアムの加盟団体ピックアップ事例は、健康経営に取り組む企業が自社と近い業種の先行事例を探すときの一次情報として使えます。
(参考)スポーツエールカンパニー(Sport in Lifeプロジェクト) – スポーツ庁
関連・隣接業界を把握して事業機会を広げる
スポーツ業界は単独の産業として完結しているわけではありません。上流の素材・製造業から、隣接するヘルスケアや観光まで、つながりを把握しておくことで提携候補の選択肢が広がります。
①サプライチェーン上流(素材・OEM・製造業)を確認する
用具・アパレルの多くは素材メーカーやOEM工場との取引の上に成り立っています。自社が素材や部材を扱う企業であれば、スポーツ用品メーカーへの供給という形で参入できる余地がないかを確認する価値があります。日本スポーツ業界が抱える構造的な課題(日本スポーツ業界の8つの課題)でも触れられているとおり、国内市場の縮小が進む種目ほど、海外のサプライチェーンとの接続が事業機会になりやすい傾向があります。
②隣接業界(ヘルスケア・観光・エンターテインメント)とのつながりを見る
フィットネスは健康経営を通じてヘルスケア業界と、地域のスポーツイベントはインバウンド需要を通じて観光業界と、それぞれ強く結びついています。テニススクール運営会社10社の参入事例のように、異業種からスポーツ関連サービスへ参入した企業の動きを見ると、自社の業界とスポーツ業界がどこでつながるかのヒントになります。
あわせて読みたいスポーツ業界の将来性は?2026年の市場規模と成長領域›
業界研究の結果を使う3つの経営判断の場面|提携・新規事業・社員施策
ここまで整理した情報は、調べて終わりにせず具体的な経営判断につなげて初めて価値が出ます。代表的な活用場面を3つ紹介します。
①スポンサー・提携先の選定に使う
提携先を選ぶ際は、事業モデルが自社と補完関係にあるか、差別化ポイントが自社のブランドと合うかを比較検討します。代理店を挟む場合は、放映権交渉・SNS運用・地域スポンサー開拓など各社の得意領域を先に把握しておくと、提携交渉がスムーズになります。
あわせて読みたいスポーツマーケティング会社7社の事業比較|市場動向も解説›
②新規事業・M&Aの検討材料にする
新規事業として参入する場合は、天井の低いニッチな種目よりも、成長率と自社の既存アセットの相性を優先します。M&Aを検討する場合は、対象企業がどのサブセクターの収益モデルに属するかを先に整理しておくと、デューデリジェンスで見るべき指標が絞り込めます。
③社員向けスポーツ施策の企画根拠にする
健康経営の一環として社員向けスポーツ施策を企画する場合、フィットネス業界の月次動態統計や、乗馬クラブ・テニススクールのような法人向けプログラムを持つ運営会社の実例を調べておくと、社内稟議で「なぜこの施策なのか」を数字で説明しやすくなります。乗馬クラブ主要10社の運営形態のように、一般的なイメージが薄い種目ほど、法人向けの実例を先に集めておくと提案の説得力が増します。
Q. 業界研究の結果は社内でどう使えますか?
スポンサー・提携先の選定基準、新規事業やM&Aの検討材料、社員向けスポーツ施策の企画根拠として使えます。調べた情報を1枚の比較表にまとめておくと、社内稟議や役員会での説明にもそのまま活用できます。
スポーツ業界10分野を「収益モデルの確立度×関与に必要な専門性」で4象限に分類する
10のサブセクターを並べただけでは、どこから手を付けるべきかは見えてきません。Human Soarでは、ここまで整理した一次情報をもとに、縦軸に収益モデルの確立度、横軸に企業が関与するために必要な専門性を置き、次の4つの軸で分類しました。
| 象限 | 該当するサブセクター | 特徴 |
|---|---|---|
| ①参入しやすい安定分野 | 用具・アパレル製造小売、フィットネス・ジム運営、健康経営×スポーツ実施支援 | 収益モデルが確立しており、専門知識が少なくても提携・導入を検討しやすい |
| ②専門性が要る安定分野 | 興行・観戦(プロクラブ運営)、スタジアム・アリーナ運営 | 収益は安定的だが、放映権交渉や施設運営など専門的な知見・資本力が必要 |
| ③成長途上の身軽な分野 | eスポーツ、スポーツツーリズム、地域スポーツコミッション | 市場はまだ小さいが成長率が高く、早期に動くことで先行者の立ち位置を得やすい |
| ④育成投資が要る分野 | スポーツテック・DXサービス、パラスポーツ・アダプテッドスポーツ | 収益化までに時間がかかるが、社会的価値や中長期の技術優位性につながる |
Human Soarが本記事で整理した10サブセクターをもとに分類(2026年9月時点)
①参入しやすい安定分野|用具・アパレルとフィットネスがまず候補になる理由
用具・アパレル、フィットネス、健康経営×スポーツ実施支援は、いずれも既に確立した収益モデルを持ち、上場企業のIR資料や経済産業省の統計で事業構造を確認しやすい分野です。初めてスポーツ業界に関わる企業が最初の提携・導入先を探す場合、まずこの象限から検討すると、意思決定に必要な情報が集めやすく失敗のリスクを抑えられます。
②専門性が要る安定分野|興行とスタジアム運営は資本力で差がつく
プロクラブ運営やスタジアム・アリーナ運営は、収益自体は放映権契約や指定管理料によって安定していますが、参入するには相応の資本力と専門的な交渉力が必要です。Jリーグの放映権契約のように契約金額が数百億円規模になる分野では、単独の中小企業がゼロから参入するより、既存の運営主体との協業や協賛という形で関わる方が現実的です。
③成長途上の身軽な分野|eスポーツとツーリズムは先行者の立ち位置を取りやすい
eスポーツ、スポーツツーリズム、地域スポーツコミッションは、いずれも市場規模自体はまだ大きくないものの、年率2桁の成長や政策的な後押しが続いている分野です。大企業が本格参入する前の段階で協賛・提携の実績を作っておくと、市場が拡大した後の関係構築で優位に立ちやすくなります。
④育成投資が要る分野|スポーツテックとパラスポーツは中長期で意義を出す
スポーツテック・DXサービスとパラスポーツ・アダプテッドスポーツは、短期的な収益化よりも中長期の技術優位性や社会的価値の獲得を目的に投資判断をする分野です。スポーツ庁の実証事業やパラスポーツ協会の意識調査のような一次情報を継続的に追いながら、単年度の収支ではなく複数年の投資計画として捉える必要があります。
Q. スポーツ業界のどの分野から企業が関わりやすいですか?
収益モデルの確立度と、企業が関与するために必要な専門性の2軸で見ると、用具・アパレルやフィットネスのように収益モデルが確立した分野は関与しやすく、eスポーツやスタジアム・アリーナ運営のように成長途上・専門性が必要な分野は投資判断が求められます。詳しくは本記事の4象限分類を参考にしてください。
まとめ|スポーツ業界の業界研究は5つの視点と10サブセクターで構造化する
スポーツ業界の業界研究は、就活生向けの情報をなぞるのではなく、経営判断に使える形で構造化することが重要です。最後に本記事の要点を振り返ります。
- 市場規模・事業モデル・主要企業・関連業界・最新動向の5つの視点で業界構造を読み解く
- 市場規模はスポーツ庁の政策目標と日本政策投資銀行の推計を突き合わせて確認する
- 用具・アパレル、興行・観戦、フィットネス、スポーツテックに加え、スタジアム・アリーナ、eスポーツ、スポーツツーリズム、パラスポーツ、地域スポーツコミッション、健康経営×スポーツ実施支援まで10サブセクターは事業モデルが異なるため個別に一次情報源を持つ
- 上流の素材・製造業、隣接するヘルスケア・観光業界とのつながりを把握すると提携候補が広がる
- 10分野は「収益モデルの確立度×関与に必要な専門性」の4象限で整理すると、自社がどこから関わるべきかの優先順位がつけやすい
- 調べた情報はスポンサー選定・新規事業検討・社員施策の企画という具体的な場面に落とし込んで初めて価値になる
FREE DOCUMENT
関連する資料を無料でダウンロード
ご質問・ご相談はお気軽にどうぞ
お問い合わせはこちら →
コメント