置き型社食や食事補助の会社負担をいくらにすれば、給与として課税されないのか。Bリーグの報酬総額の管理と同じ形で、会社負担の上限と本人負担の下限を先に決め、拠点ごとの適用と毎月の確認まで社内で回せる形に整えます。
対象となるお客さま
- 置き型社食や食事補助の導入・見直しを任された人事・総務の担当者
- 非課税の要件を満たしているかを確かめる経理の担当者
- 複数の拠点や交代勤務、在宅勤務を抱える企業の管理部門の責任者
よくあるお悩み
- 会社負担をいくらにすれば給与として課税されないのか分からない
- 拠点や勤務形態によって、使える社員と使えない社員が出る
- 利用が増えると、上限を超える社員が出ないか心配になる
課題|非課税の要件を満たしているかを、月ごとに説明できない
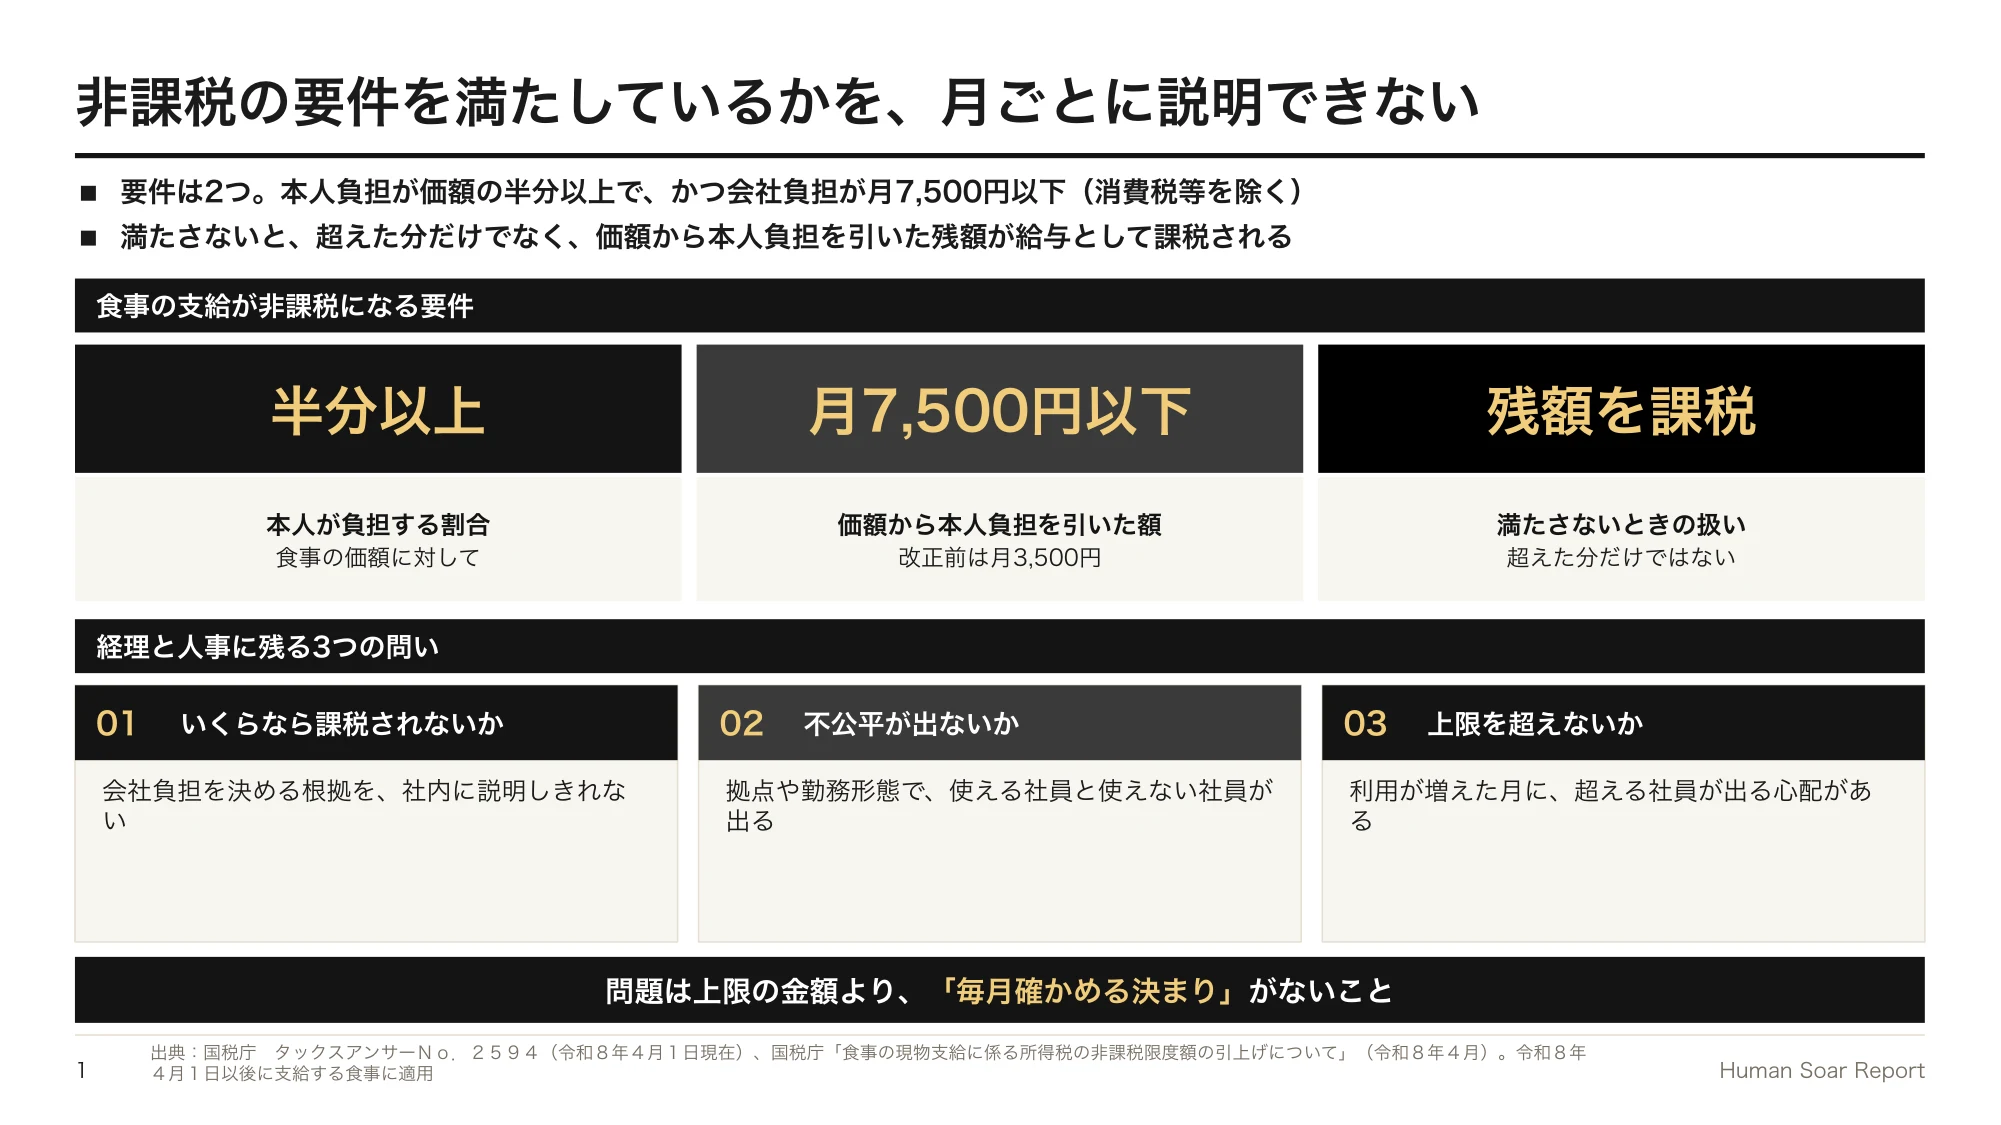
置き型社食や食事補助を入れると、経理と人事には3つの問いが残ります。会社負担をいくらにすれば給与として課税されないのか。拠点や勤務形態で不公平が出ないか。利用が増えたときに上限を超えないか。
国税庁が示す要件は2つです。本人が食事の価額の半分以上を負担していること。そして、食事の価額から本人負担を引いた額が1か月7,500円以下(消費税等を除く)であることです。この上限は令和8年4月1日以後に支給する食事に適用され、改正前は月3,500円でした。
満たさないときは、超えた分だけではなく、価額から本人負担を引いた残額が給与として課税されます。国税庁の例では、月の価額が1万3千円で本人負担が6千円の場合、本人負担が半分未満なので、差額の7千円が課税されます。7千円は上限の内側でも課税されるわけです。会社負担を1つの金額で決めるだけでは足りません。
原因|要件の片方だけを見て、数え方も確かめる時期も決めていない
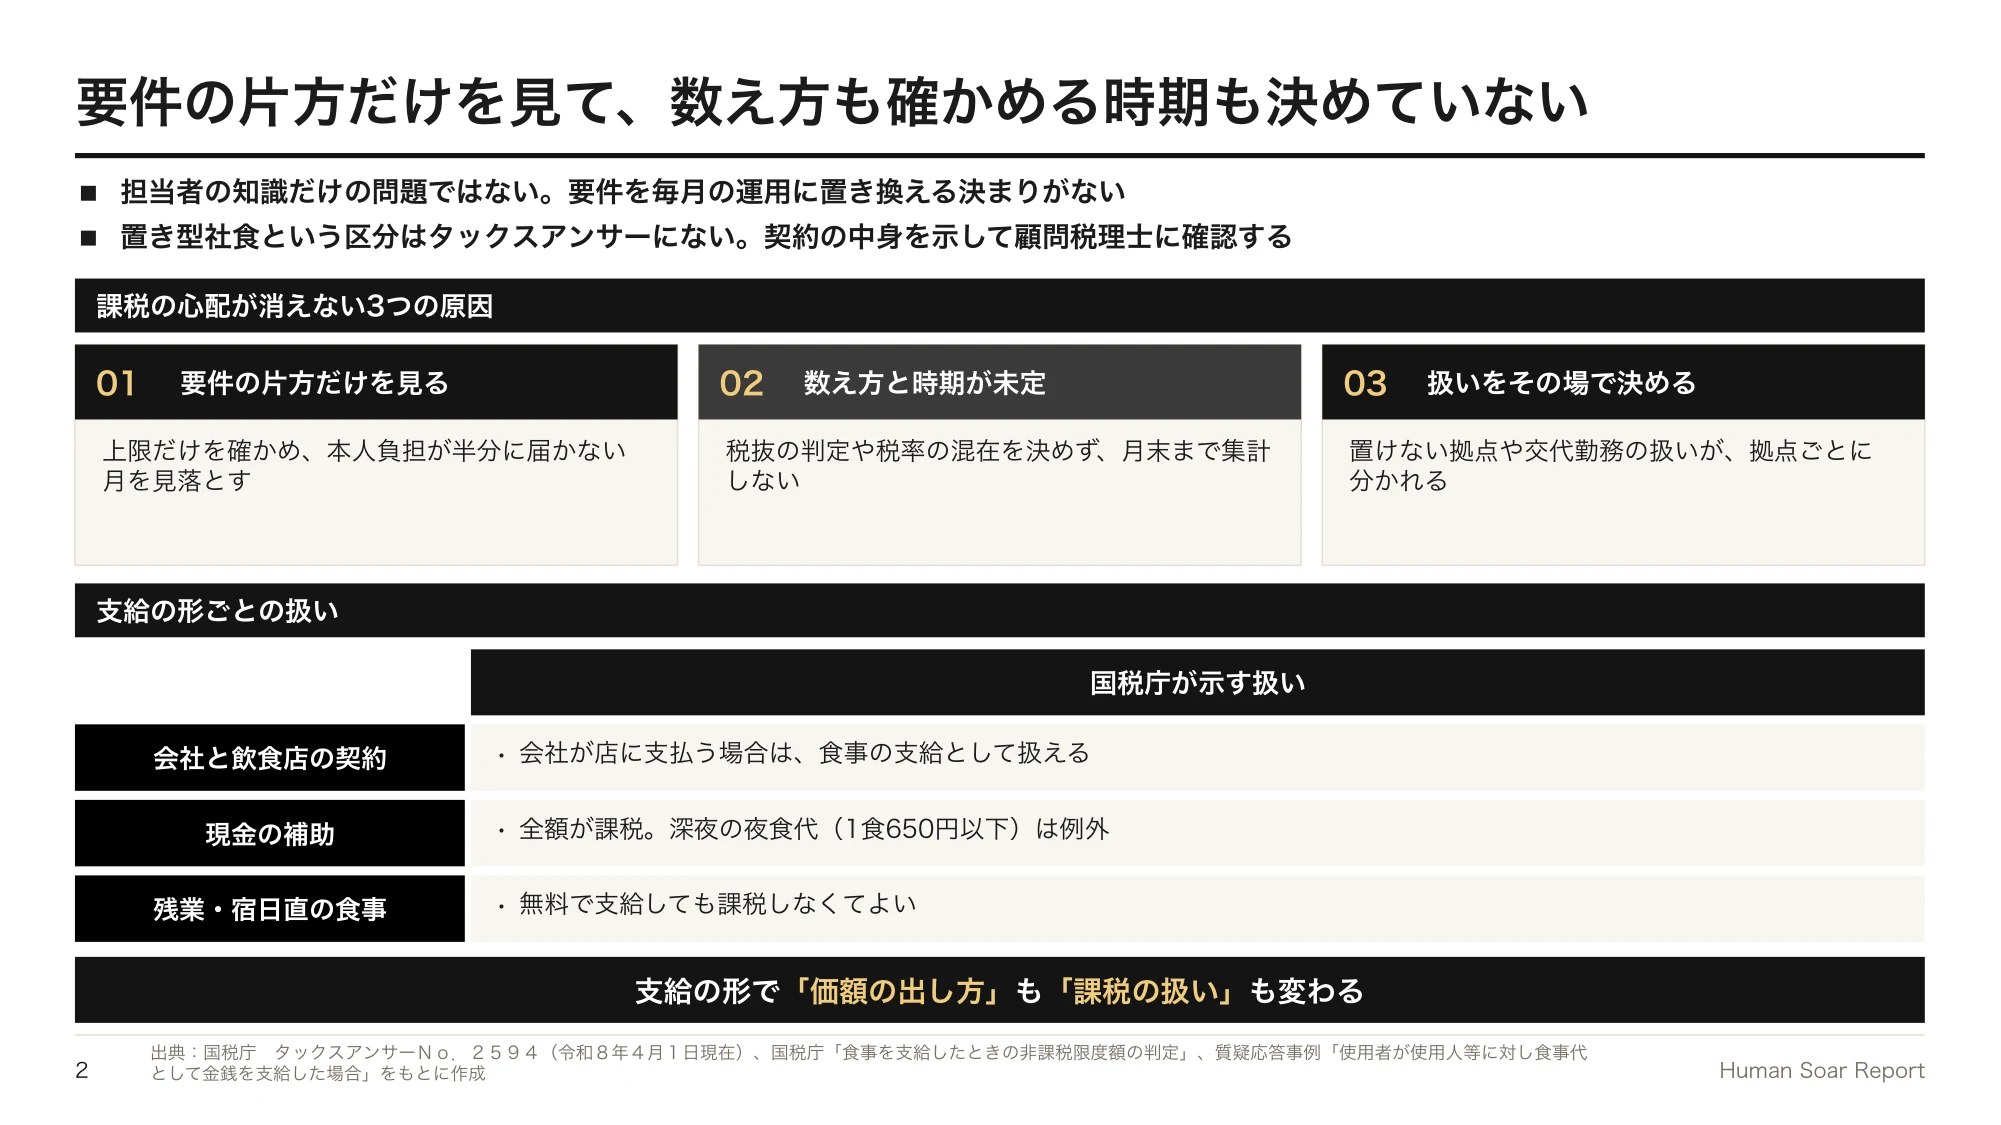
担当者の知識だけの問題ではありません。要件を毎月の運用に置き換える決まりがないことが原因です。
- 要件の片方だけを見る:上限の7,500円だけを確かめると、本人負担が半分に届かない月を見落とします。
- 数え方と確かめる時期が決まっていない:上限の判定は消費税等を除いた金額で行い、一の位を切り捨てます。税率8%と10%の食事が混ざる月は、それぞれ税を除いてから合計します。月が終わるまで誰も集計しなければ、超えたことにも後から気づきます。
- 拠点や勤務形態ごとの扱いをその場で決める:置けない拠点を現金で補うと、深夜勤務の夜食代(1食650円以下)の例外を除いて全額が課税されます。一方で、残業や宿日直のときに支給する食事は、無料でも課税しなくてよいとされています。同じ社内でも扱いが分かれます。
食事の価額の出し方も支給の形で変わります。弁当などを購入するなら業者に支払う購入金額、会社が作るなら材料費など直接かかった費用の合計です。置き型社食という区分はタックスアンサーに書かれていないため、契約の中身を示して顧問税理士に確認します。
現金と現物の境目には国税庁の事例があります。飲食店の領収書をもとに食事代の50%を振り込む制度は、月7,500円の上限を付けていても非課税の扱いはできません。会社と飲食店の契約で会社が店に支払う場合は、食事の支給として扱えるとされています。
雇用形態の違いにも決まりがあります。短時間・有期雇用労働法第12条は、給食施設など省令で定める福利厚生施設の利用機会を、短時間・有期雇用労働者にも与えるよう定めています。厚生労働省のガイドラインは、食事のための休憩時間がある労働者への食事手当を同一に支給すること、福利厚生施設の利用条件に不合理な相違を設けないことを示しています。
(参考)No.2594 食事を支給したとき(令和8年4月1日現在) – 国税庁
(参考)使用者が使用人等に対し食事代として金銭を支給した場合 – 国税庁
スポーツ知見|Bリーグは報酬総額の上限と下限を決め、報告と監査で確かめる
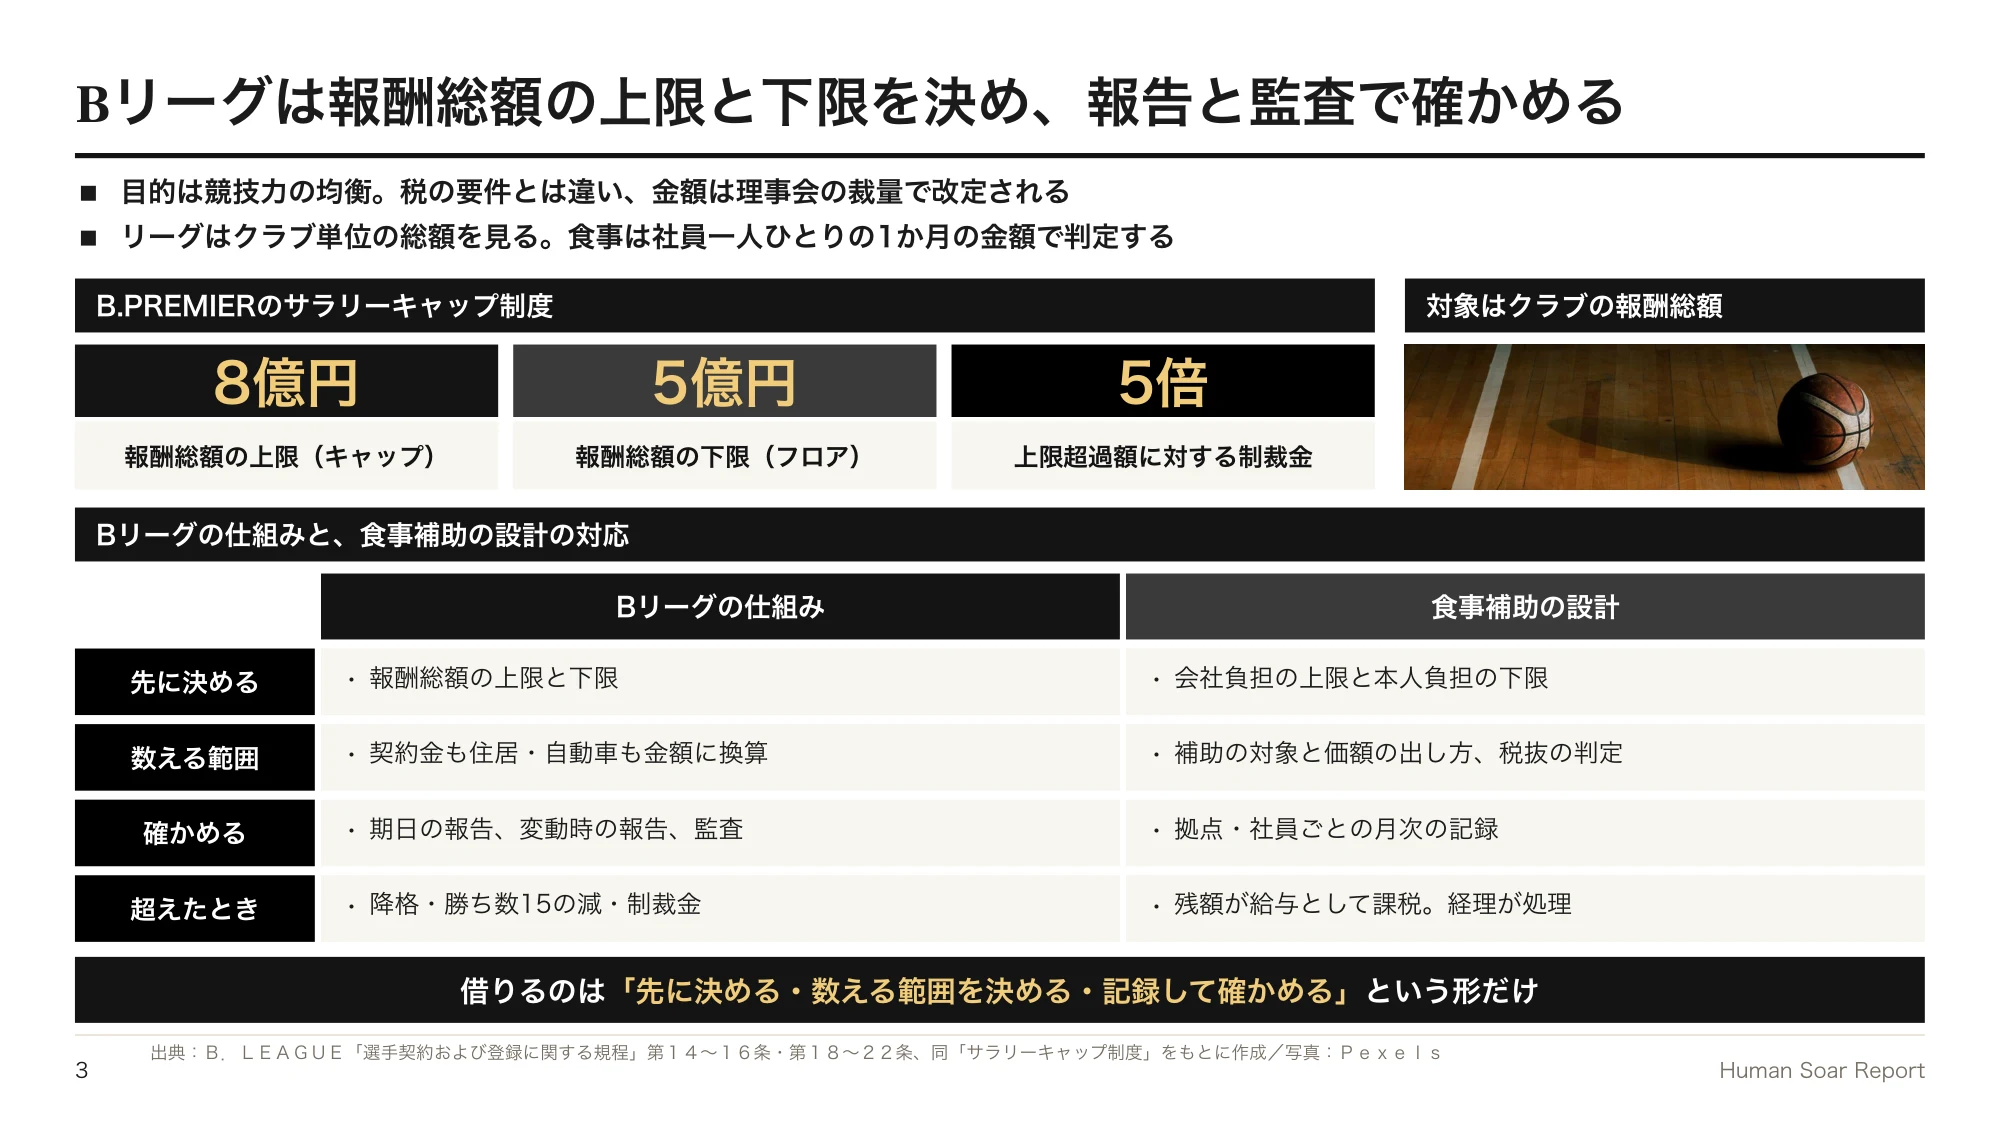
サラリーキャップは、クラブが選手に支払う報酬総額に上限を置く仕組みです。Bリーグは2026-27シーズンに始まった新しいリーグ構成で、B.PREMIERとB.ONEのクラブを対象にしています。「選手契約および登録に関する規程」は目的を競技力の均衡とし、B.PREMIERの上限を8億円、下限(サラリーフロア)を5億円と定めています。
- 上限と下限を先に決める:報酬総額が上限を上回っても、下限を下回ってもいけません(第14条・第15条)。
- 数える範囲を決める:基本報酬に契約金や出場給などを加え、住居・自動車・航空券は金額に換算して足します。消費税等は含めません(第16条)。
- 報告と監査で確かめる:クラブは指定の期日までに報告し、総額に影響する事由が起きたら直ちに報告します。リーグは毎シーズン11月と翌シーズン9月の理事会で公表し、任意の時期に監査できます(第18条・第22条)。
- 超えたときの扱いを定める:上限を超えると、降格、翌シーズンの勝ち数15の減、超過額の5倍の制裁金が併せて科されます(第21条)。想定外の人件費で超えた場合に、超過額の50%か100%を納めれば、一部の例外を除いて制裁を免除される仕組みもあります(第20条・第21条)。下限を下回った場合は降格です(第21条)。
報酬の支払いを退団後に後ろ倒しして計上から外す運用は認められず、シーズン後に発生した費用は当該シーズンに遡って計上します。枠の内側に見せる抜け道まで先にふさいでいるわけです。
(参考)選手契約および登録に関する規程 – B.LEAGUE
ただし、試合と仕事は同じではありません。リーグの規則は競技力の均衡のためのもので、金額も理事会の裁量で改定されます。食事の要件は税の扱いなので、社内で変えられません。リーグが見るのはクラブ単位の総額ですが、食事は社員一人ひとりの1か月の金額で判定します。下限の意味も違い、サラリーフロアはクラブの支払いの下限で、本人負担の下限は社員が負担する割合です。超えた結果も、制裁ではなく給与としての課税です。そこで借りるのは「先に決める・数える範囲を決める・記録して確かめる」という形だけにし、金額と判定は国税庁の要件に従います。
解決策|会社負担の上限と本人負担の下限を先に決め、毎月の記録で確かめる
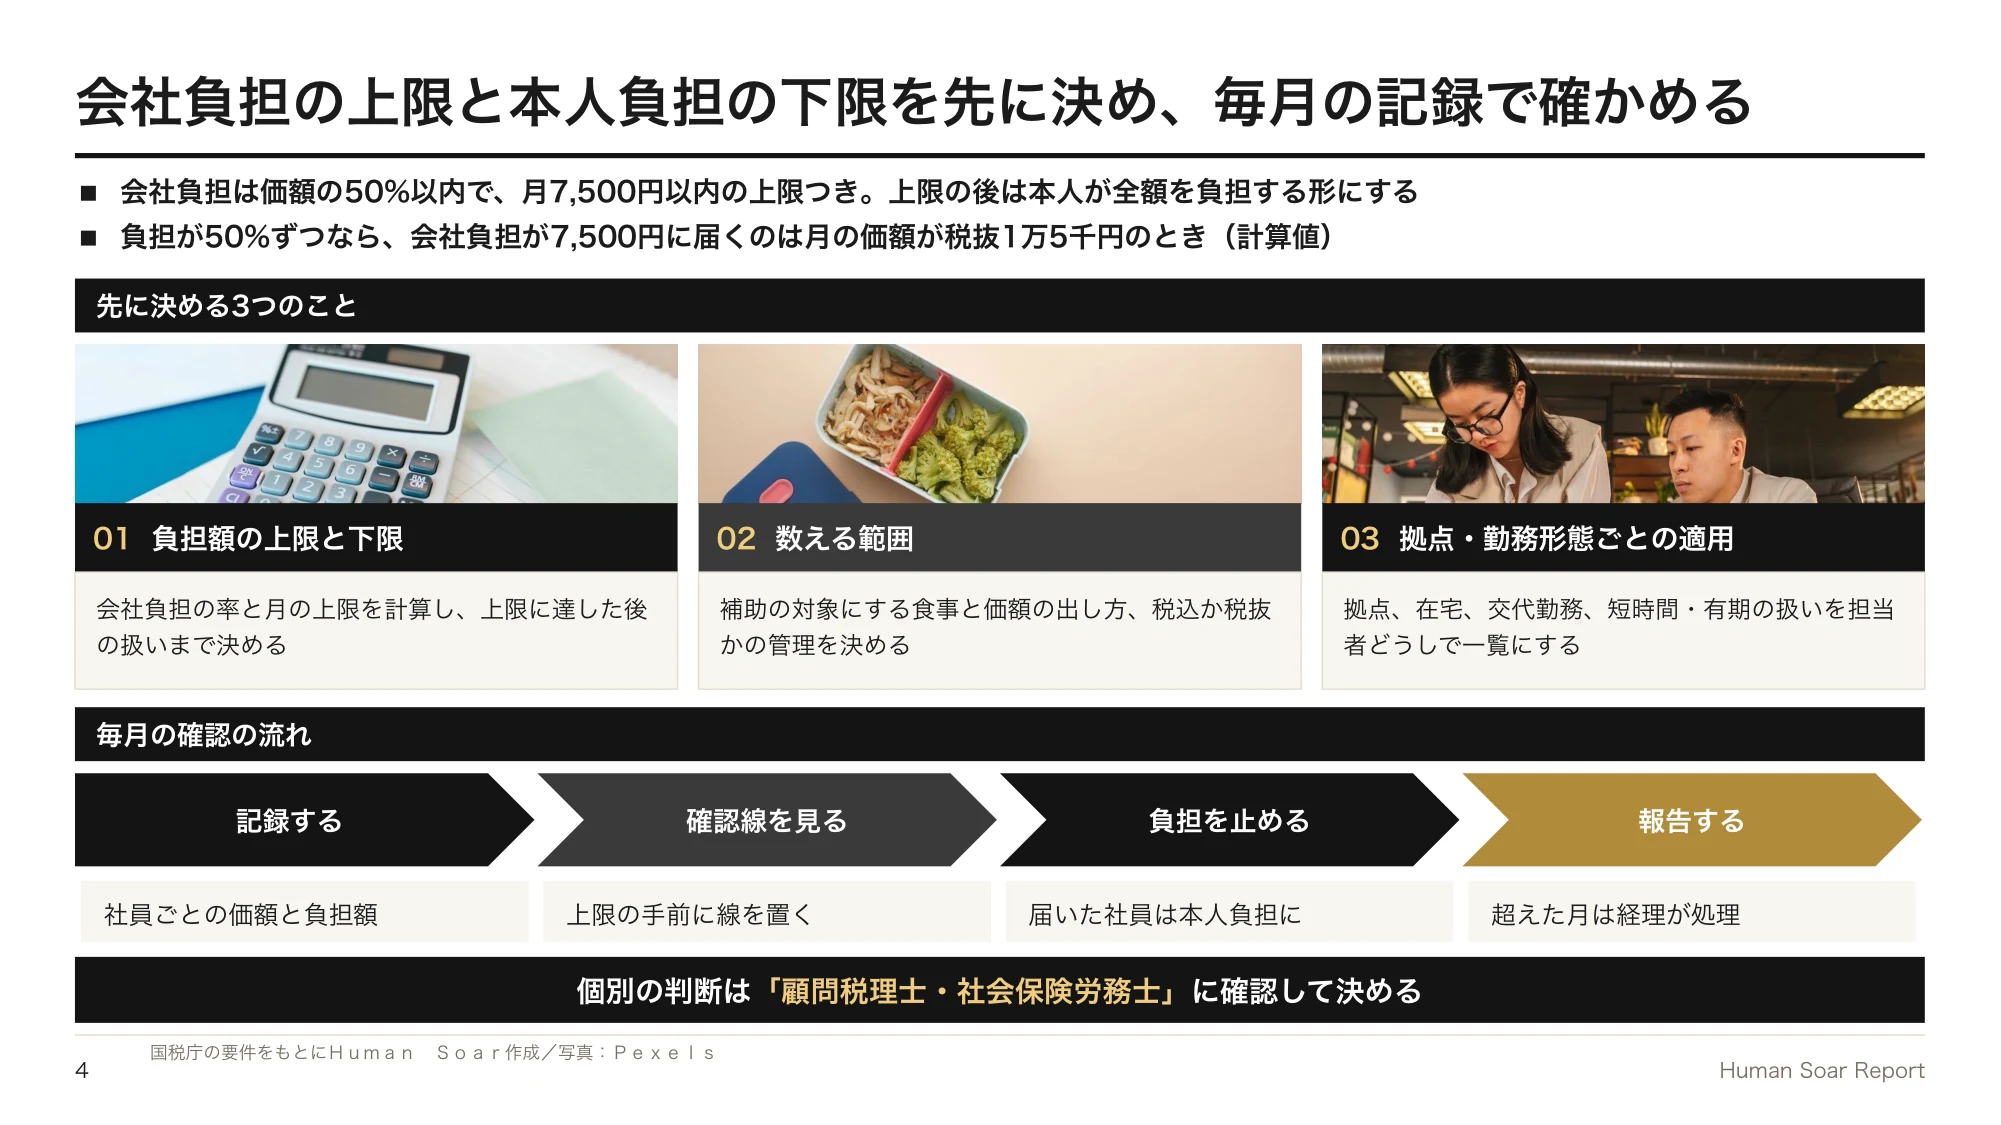
サービスを選び直す話ではありません。いまの契約や導入予定の形を前提に、次の4つを決めます。
- 上限と下限:会社負担を食事の価額の50%以内にし、月の会社負担に7,500円以内の上限を置きます。上限に達した後は本人が全額を負担する形なら、利用が増えても2つの要件の内側に収まります。負担が50%ずつなら、会社負担が7,500円に届くのは月の価額が税抜1万5千円のときです(計算値)。
- 数える範囲:補助の対象にする商品と、価額の出し方を決めます。社内の上限を税込7,500円で管理すれば税抜でも必ず内側に収まり、計算は簡単です。ただし使える枠は少し小さくなるので、税抜で計算する手間と比べて選びます。
- 適用ルール:拠点、在宅勤務、交代勤務、短時間・有期雇用ごとに、使える形と本人負担を一覧にします。現金で補うなら、課税されることも書いておきます。
- 毎月の確認:社員ごとに月の価額・本人負担・会社負担を記録します。上限の手前に社内の確認線を置き、届いた社員の会社負担を止めます。超えた月が出たら、経理が税理士に確認して処理します。
税務と労務の個別の判断は、顧問税理士と社会保険労務士に確認します。Human Soarは判断そのものではなく、確かめた結果を毎月の運用に置き換える部分を支援します。
進め方|1〜2拠点で1四半期試してから全拠点に広げる
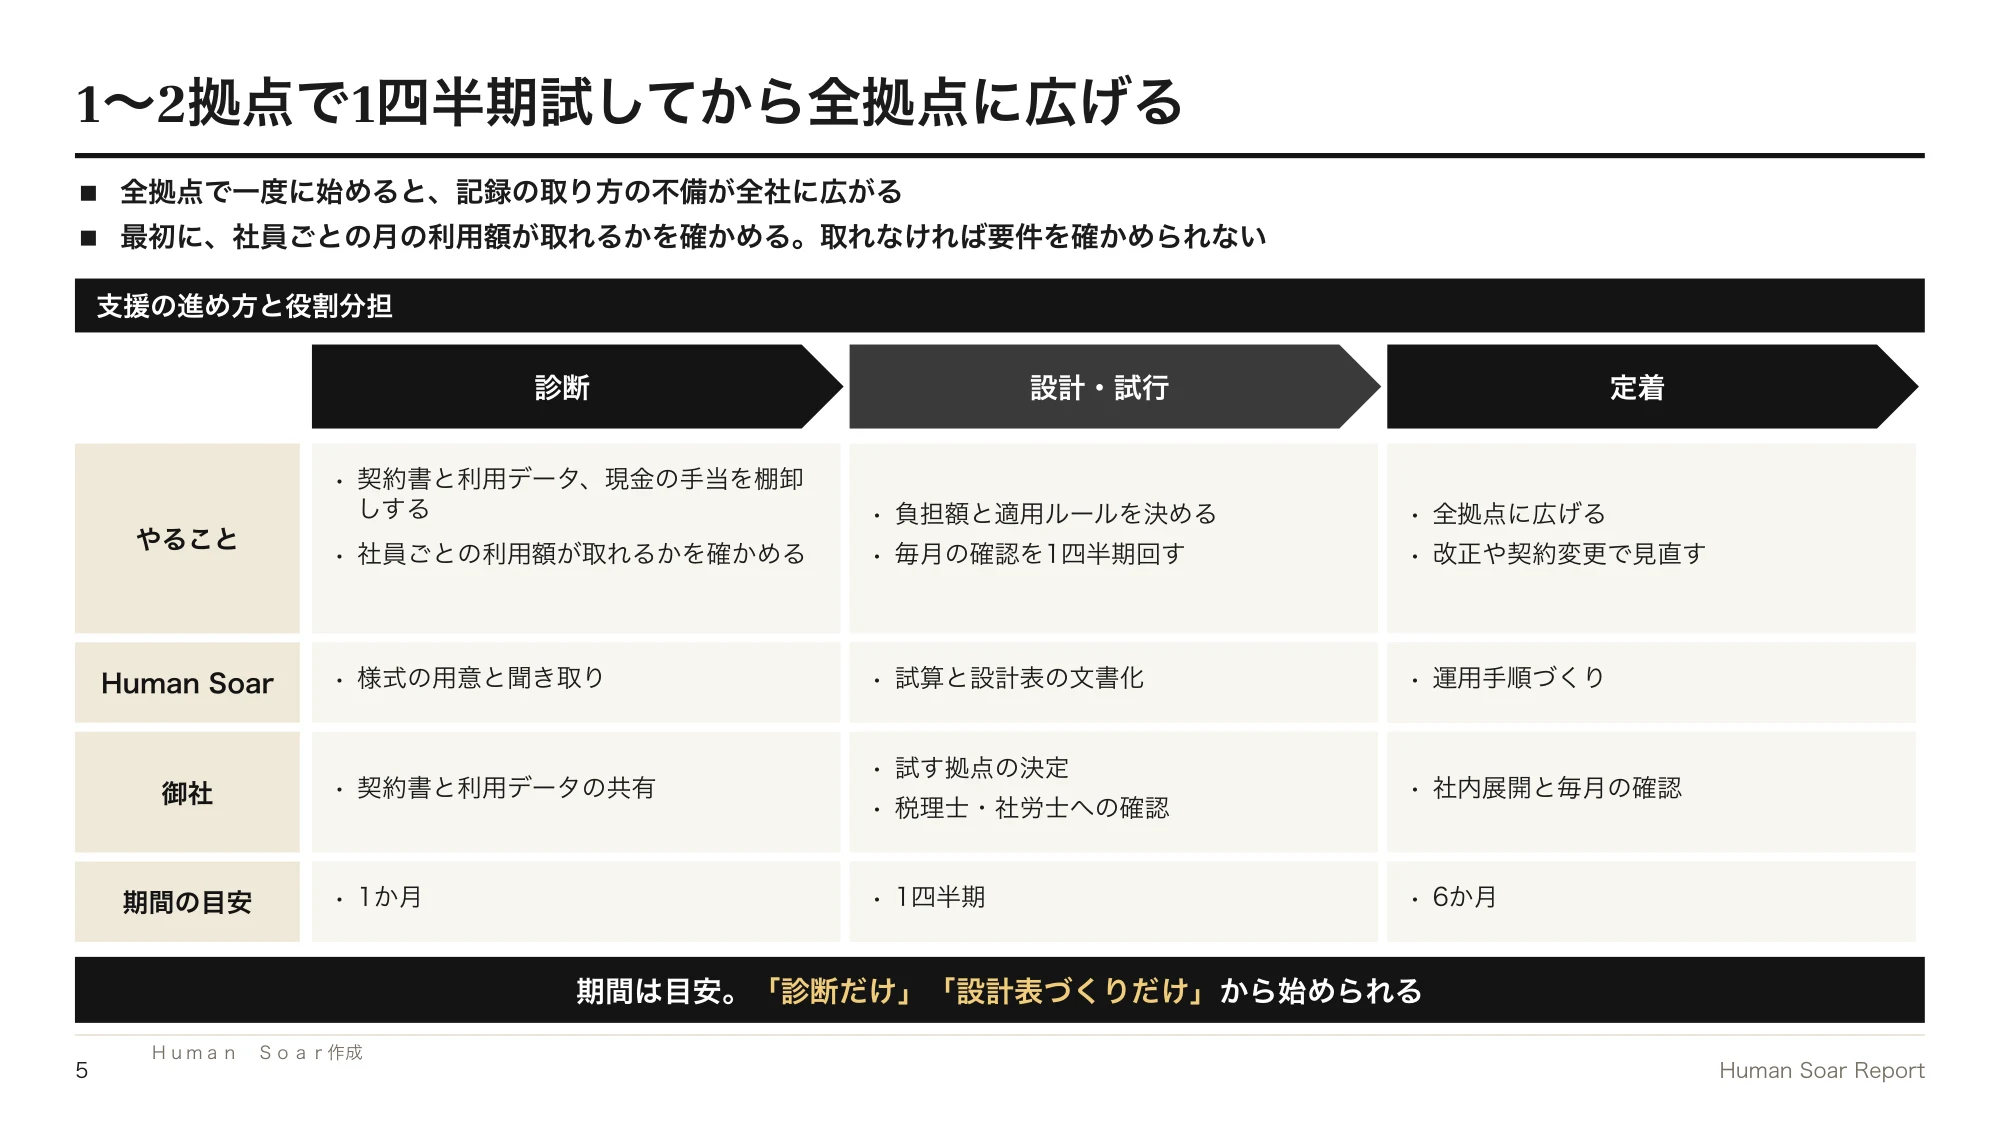
全拠点で一度に始めると、記録の取り方の不備が全社に広がります。まず条件の違う1〜2拠点で試し、社員ごとの金額が毎月確かめられるかを見てから広げます。
診断では、契約書と利用データ、現金の手当を棚卸しします。とくに、社員ごとの月の利用額が取れるかを確かめます。取れなければ要件を確かめられないからです。設計・試行では、負担額と適用ルールを決めて顧問税理士と社会保険労務士に確認し、1四半期のあいだ毎月の確認を回します。定着では全拠点に広げ、制度改正や契約変更のたびに見直す手順を社内に残します。
期間は目安です。診断だけ、設計表づくりだけといった始め方もご提案します。Human Soarは様式の用意・試算・文書化を担い、御社には契約書と利用データの共有、専門家への確認、試す拠点の決定をお願いします。
成果物|経理と人事が社内で回せる4つの様式と手順
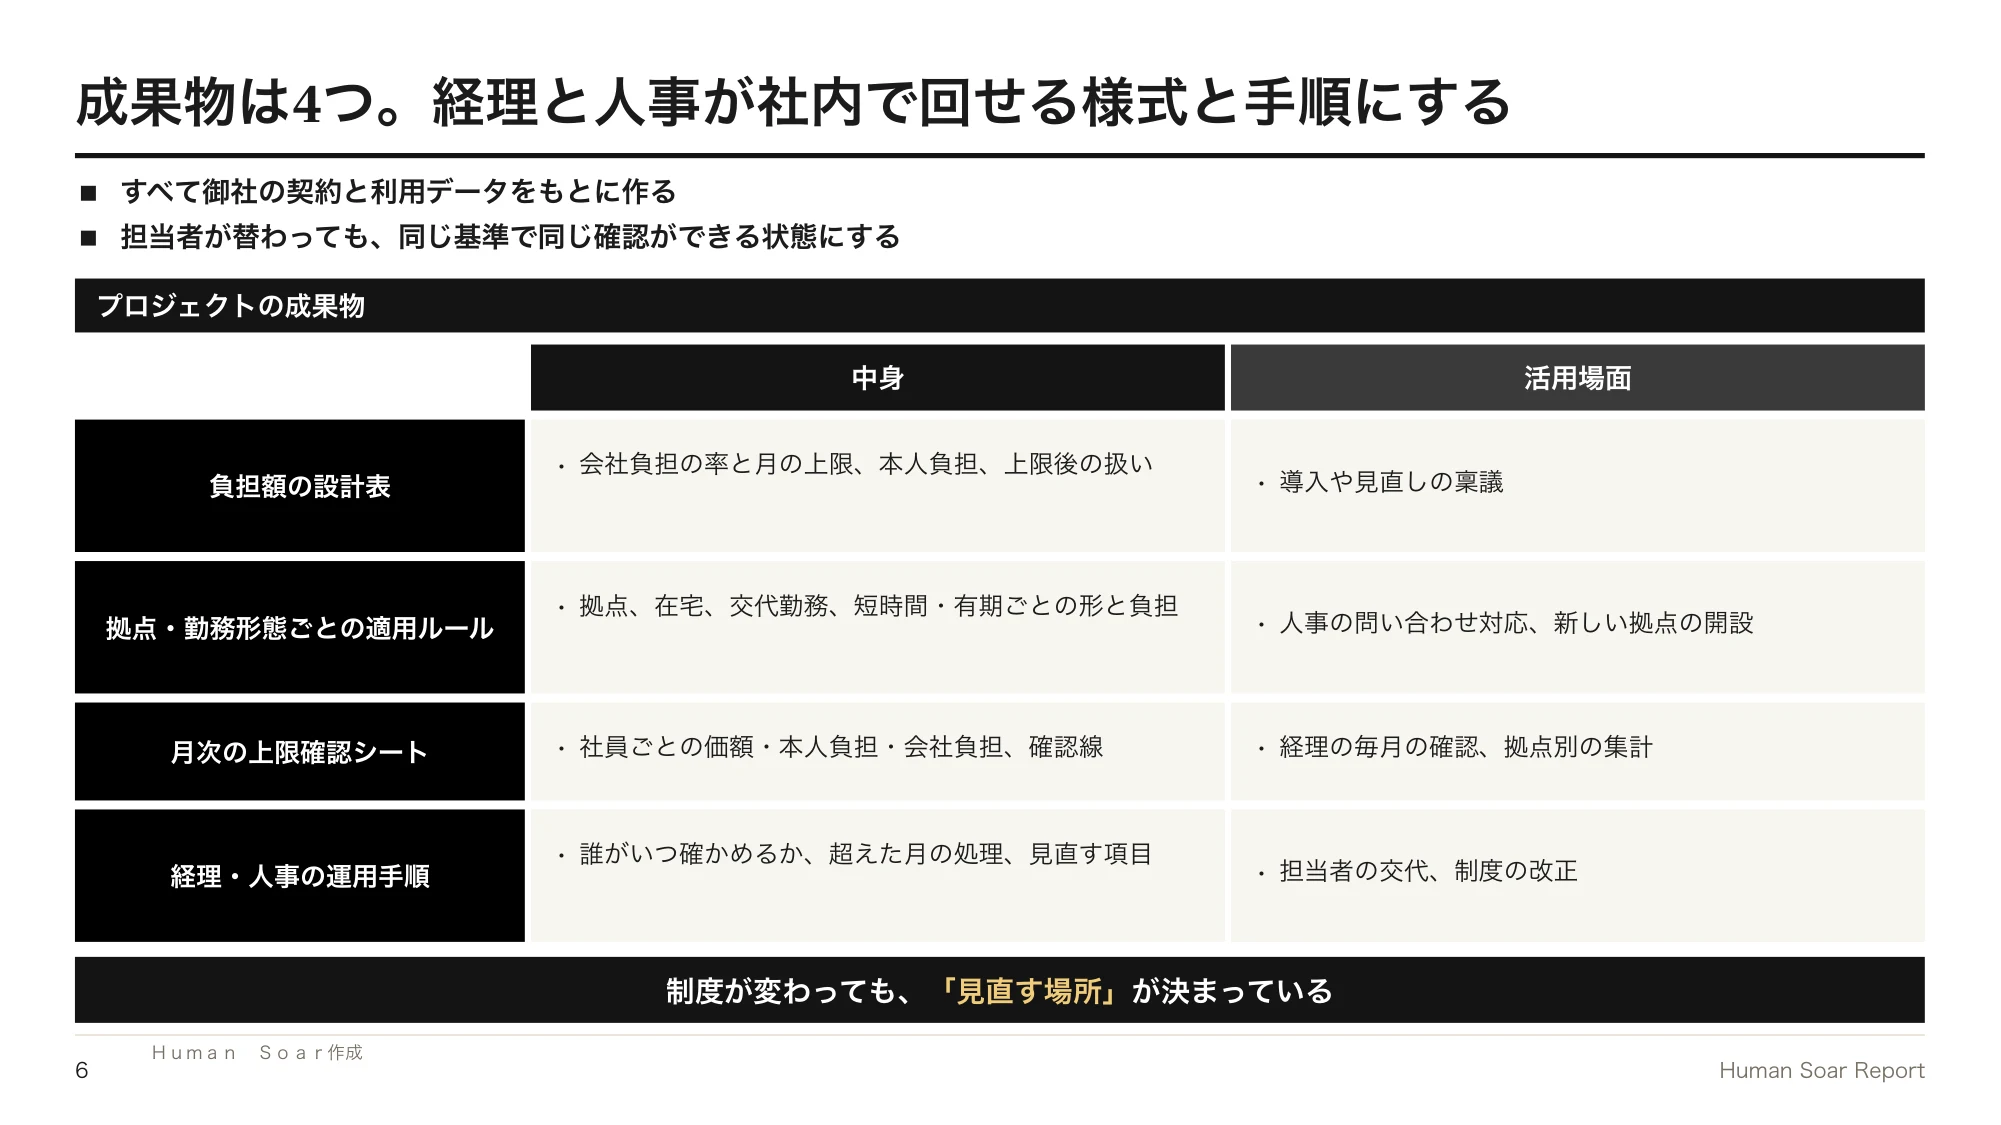
どれも御社の契約と利用データをもとに、一緒に作ります。
最初に作るのが「負担額の設計表」です。会社負担の率と月の上限、本人負担、上限に達した後の扱いを1枚にまとめ、導入や見直しの稟議にそのまま使えます。次に「拠点・勤務形態ごとの適用ルール」を作ります。人事が社員からの問い合わせに答えるときや、新しい拠点を開くときの基準になります。
毎月使うのが「月次の上限確認シート」です。経理が社員ごとに価額・本人負担・会社負担を確かめ、確認線に届いた人と要件を超えた人を拠点別に見ます。最後に「経理・人事の運用手順」で、誰がいつ何を確かめるか、超えた月にどう処理するか、制度が改正されたら何を見直すかを書きます。担当者が替わっても同じ確認ができます。
期待できる効果|経理・人事・社員の3つが変わる
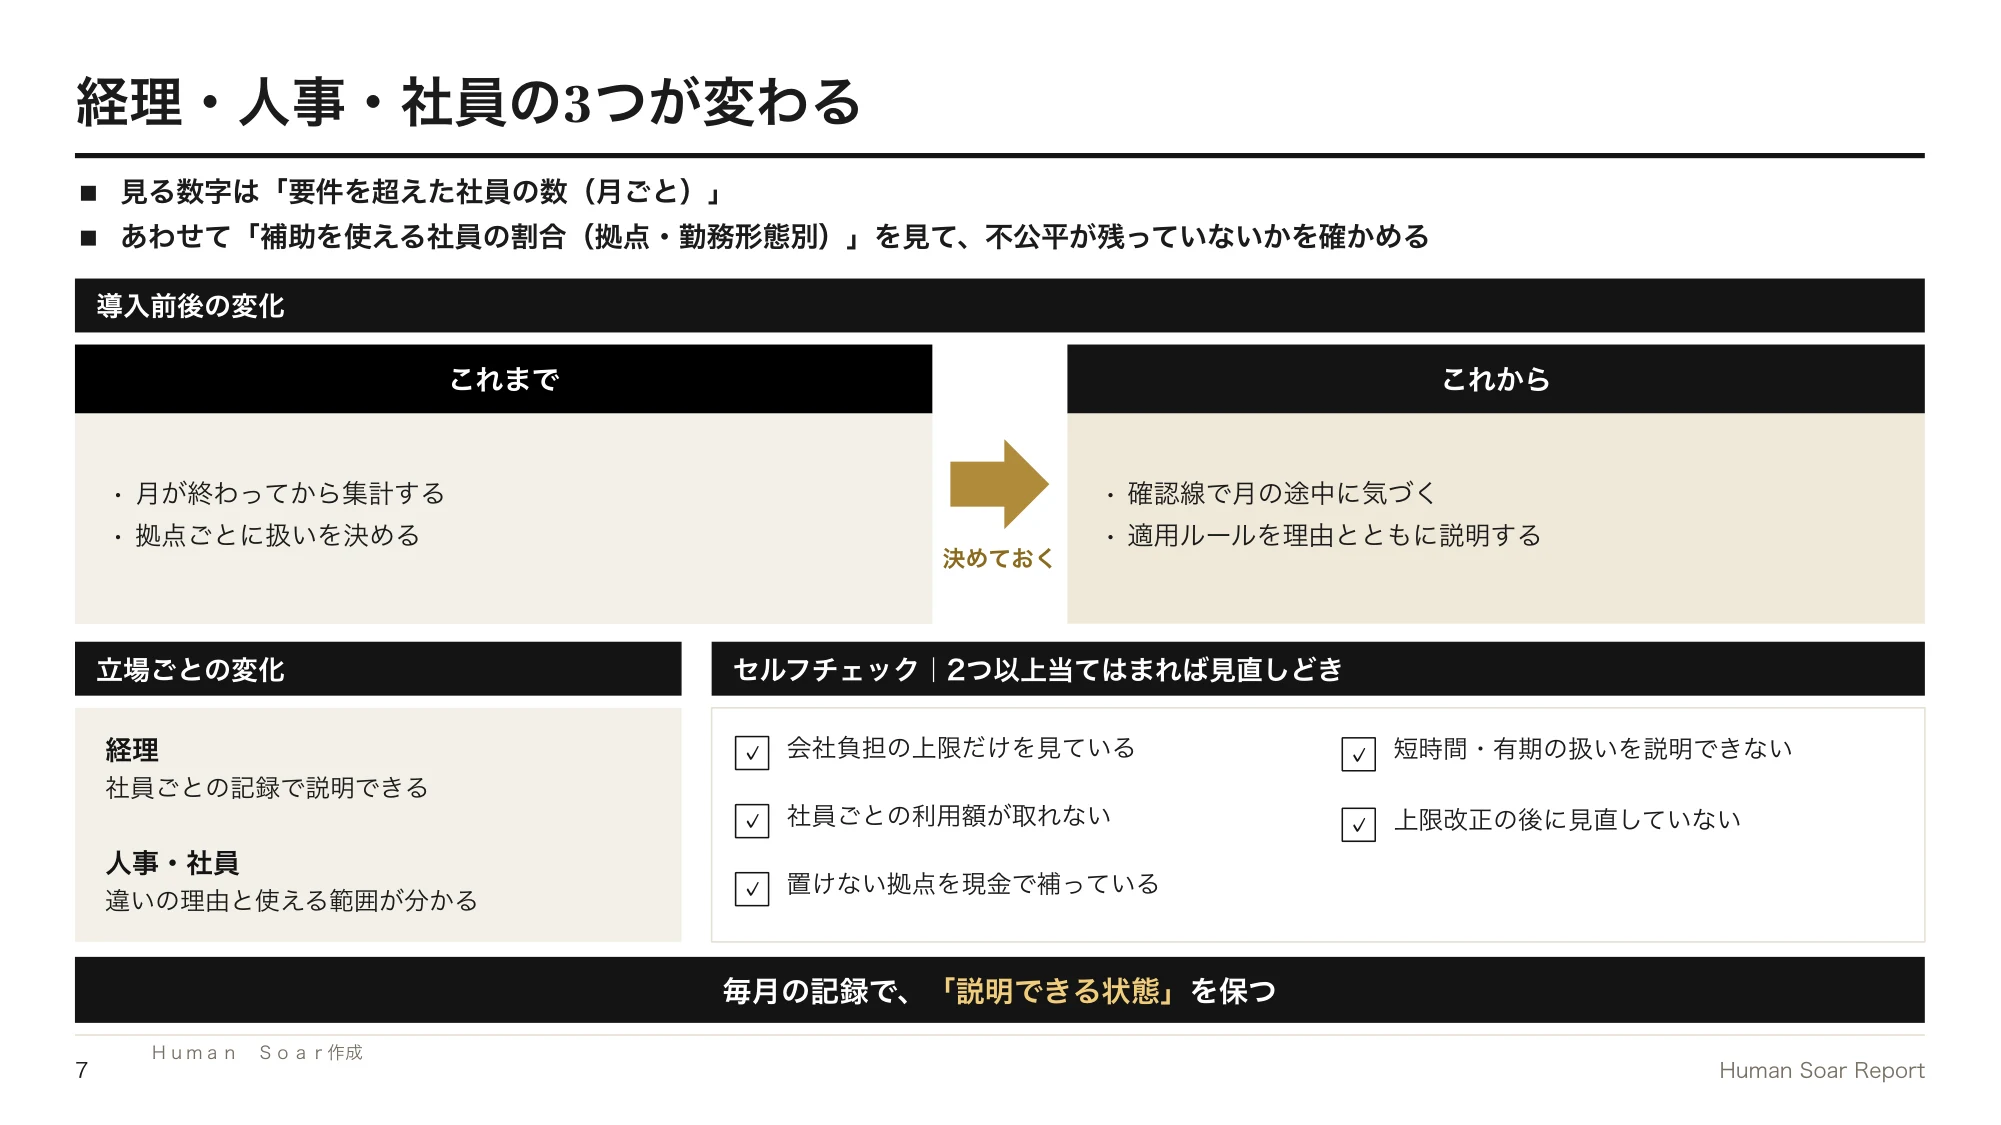
経理は、要件を満たしているかを社員ごとの記録で説明できるようになり、月が終わってから慌てて集計することが減ります。人事は、拠点や勤務形態ごとの違いを理由とともに説明できます。社員は、自分がどこまで補助を使えるのかが分かります。
見る数字は「要件を超えた社員の数(月ごと)」です。もう1つ「補助を使える社員の割合(拠点・勤務形態別)」を見ると、不公平が残っていないかが分かります。スライド下のセルフチェックで2つ以上当てはまれば、見直す時期です。
Human Soarからのコメント
食事補助は、導入を決めるときより、毎月の確認を続けるときのほうが手間のかかる制度です。Bリーグの制度を読むと、上限の金額そのものより、何を数えるか、いつ報告するか、超えたらどうするかを細かく決めていることが分かります。御社の拠点や働き方に合わせて、無理なく続く決まりを一緒に作ります。
よくあるご質問
Q. 会社負担はいくらなら給与として課税されませんか?
本人が食事の価額の半分以上を負担し、会社負担が1か月7,500円以下(消費税等を除く)であれば、給与として課税されません。どちらかを満たさないと、価額から本人負担を引いた残額が課税されます。置き型社食の契約がどの形に当たるかなど個別の判断は、顧問税理士にご確認ください。
Q. 置けない拠点や在宅勤務の社員には、現金で補ってもよいですか?
補うことはできますが、現金の補助は、深夜勤務の夜食代の例外を除いて全額が給与として課税されます。課税を前提に現金で補うのか、会社が契約先へ直接支払う形を探すのかを先に決め、適用ルールに拠点と勤務形態ごとに書きます。
Q. パートや有期雇用の社員を対象外にしてもよいですか?
雇用形態だけを理由に分ける前に、説明できる理由があるかを確かめます。厚生労働省のガイドラインは、食事のための休憩時間がある労働者への食事手当を短時間・有期雇用労働者にも同一に支給するよう求め、同じ事業所の給食施設の利用も認めるよう定めています。置き型社食の位置づけは社会保険労務士にご確認ください。
FREE DOCUMENT
関連する資料を無料でダウンロード

コメント