社員の運動不足が気になり、会社でスポーツジムの法人会員になることを検討している。経理に相談すると「福利厚生費で落とせるかは、使い方によります」と言われた。社長の自分が週に2回通っているジムの会費も、会社で払えるのだろうか。
法人がスポーツジムの会費を払った場合、その費用は使い方に応じて、福利厚生費、給与、交際費等のどれかになります。役員や従業員が同じ条件で使える形なら、福利厚生費として扱えます。役員だけ、あるいは特定の人だけが使う形は、その人への給与として扱われます。「法人で契約すれば経費になる」という単純な話ではありません。この記事では、国税庁の通達と質疑応答をもとに、3つの分かれ目、社長1人の会社や個人事業主の場合、契約の形ごとの考え方、規程に決めておくことを整理します。一般的な取扱いの紹介です。会社ごとの判断は、税理士や税務署に確かめてください。
スポーツジムの会費は法人の経費になる|使い方で福利厚生費・給与・交際費に分かれる
国税庁の通達に、「スポーツジム」や「フィットネスクラブ」という言葉は出てきません。近いのは、法人税の基本通達にある「レジャークラブ」です。宿泊施設、体育施設、遊技施設などを会員に利用させることを目的とするクラブで、ゴルフクラブ以外のものを指します。スポーツジムは、この「体育施設を利用させるクラブ」にあたると考えられます。
この通達には、次の注が付いています。「年会費その他の費用は、その使途に応じて交際費等又は福利厚生費若しくは給与となることに留意する」。つまり、会社が払ったお金が損金になるかどうか以前に、何の費用として扱うかが使い方で決まります。
| 使い方 | 扱い | 根拠になる通達など |
|---|---|---|
| 役員や従業員が同じ条件で使える | 福利厚生費 | 所得税基本通達36-29 |
| 役員だけ、または特定の人だけが使う | その人への給与 | 所得税基本通達36-29、36-34の3 |
| 取引先を連れて行く、取引先に利用券を渡す | 交際費等 | 租税特別措置法関係通達61の4(1)-1 |
スポーツジムの会費の扱い(国税庁の通達をもとにHuman Soarが整理。ジムを名指しした通達はないため、「レジャークラブ」の規定からの読み取り)
福利厚生費なら、会社の損金になり、利用した人に所得税もかかりません。給与になると、その人に所得税がかかり、会社は源泉徴収をする必要があります。同じ会費でも、結果は大きく違います。
(参考)法人税基本通達 第9章第7節第3款 会費及び入会金等の費用(9-7-13の2 レジャークラブの入会金) – 国税庁
(参考)所得税基本通達 36-29・36-34の3(課税しない経済的利益、使用者が負担するレジャークラブの入会金等) – 国税庁
(参考)租税特別措置法関係通達 第61条の4(1)交際費等の範囲 – 国税庁
Q. スポーツジムの会費は法人の経費になりますか?
なります。ただし、何の費用になるかは使い方で変わります。国税庁の通達は、レジャークラブの年会費などは「その使途に応じて交際費等又は福利厚生費若しくは給与となる」としています。役員や従業員が同じ条件で使えるなら福利厚生費、特定の人だけが使うならその人への給与、取引先の接待に使うなら交際費等です。個別の判断は税理士に確かめてください。
福利厚生費になる条件は役員だけにしないことと高額すぎないこと
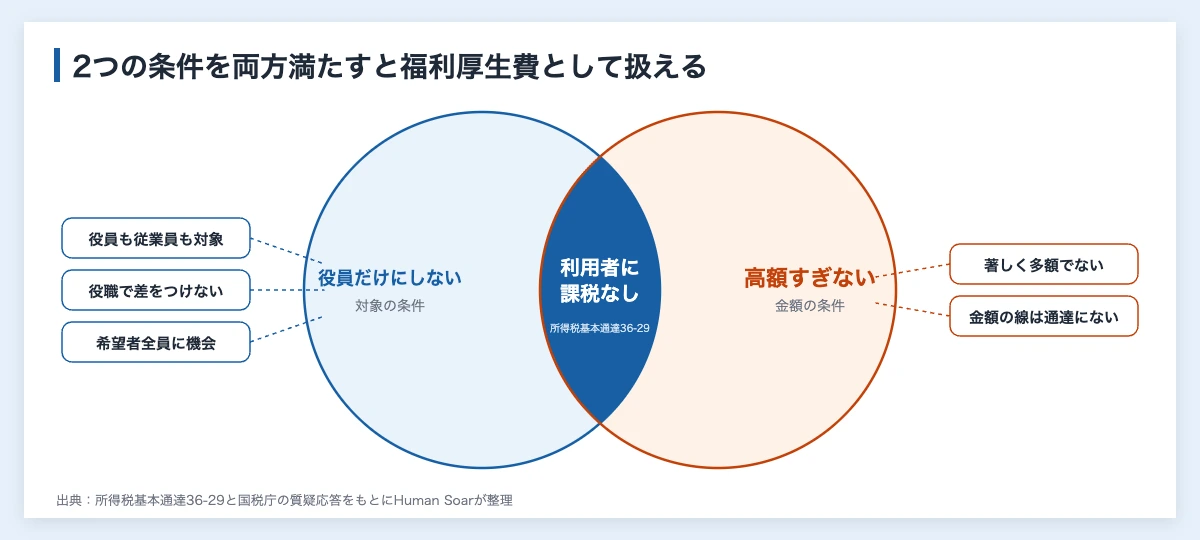
福利厚生費として扱えるかどうかの基準は、所得税の基本通達36-29にあります。会社が福利厚生のための施設の費用を負担した場合、利用した人が受ける利益は、次の2つの場合を除いて、課税しなくて差し支えないとされています。
- 利益の額が著しく多額であると認められる場合
- 役員だけを対象として供与される場合
通達に書かれている条件は、この2つです。「月に何円まで」という金額の線は、通達にはありません。
考え方を補う材料として、国税庁の質疑応答があります。福利厚生のメニューを選べる制度についての回答で、課税されない利益とするには「役員・従業員にとって均等なものでなければならない」とし、役職や報酬の額に比例して差をつける場合は、すべてが課税の対象になるとしています。現金に換えられる仕組みも、すべて課税です。
人間ドックの費用についての回答も参考になります。役員や特定の地位の人だけを対象にすると課税の問題が生じますが、希望する人が全員受けられ、受けた人全員の費用を会社が負担するなら、課税の必要はないとされています。全員が実際に使っていることまでは求められていません。使える機会が全員に開かれていることが大事です。ジムの法人契約の選び方は、下の記事で扱っています。
あわせて読みたいスポーツ施設の法人契約|福利厚生で使えるサービス比較›
(参考)所得税基本通達 36-29・36-34の3(課税しない経済的利益、使用者が負担するレジャークラブの入会金等) – 国税庁
(参考)質疑応答事例 カフェテリアプランによるポイントの付与を受けた場合 – 国税庁
社長1人の会社や役員だけが使うジム代は給与として扱われる
社長が1人だけの会社や、役員だけがジムを使う会社は、さきほどの「役員だけを対象として供与される場合」にあたります。福利厚生費としては扱えません。
では経費にならないのかというと、話は2段階になります。まず、役員が受けた利益は、役員への給与として扱われます。法人税の基本通達は、役員のために個人的な費用を会社が負担した場合、その金額は役員への経済的な利益にあたるとしています。社長個人には所得税がかかります。
次に、会社の損金になるかどうかです。役員への給与は、毎月同じ額を払う「定期同額給与」などにあたらないと、損金になりません。国税庁は、継続して供与される経済的な利益のうち、毎月の額がおおむね一定のものは、定期同額給与に含まれるとしています。月会費のように毎月一定の額なら損金に入る余地がありますが、年払いや不定期の支払いは、損金に入らないおそれがあります。
ジムの会費についてこの結論を国税庁が直接示した文書はなく、通達を組み合わせた読み方です。社長のジム代を会社で払う場合は、必ず税理士に相談してください。従業員がいる会社でも、特定の役員や社員の名前で登録し、その人が仕事と関係なく使う会員は、その人への給与とされます。
(参考)所得税基本通達 36-29・36-34の3(課税しない経済的利益、使用者が負担するレジャークラブの入会金等) – 国税庁
(参考)法人税基本通達 9-2-9〜9-2-11(役員等に対する経済的な利益) – 国税庁
Q. 社長1人の会社でジム代は経費になりますか?
福利厚生費としては扱えません。国税庁の通達は、役員だけを対象とする場合を、課税されない福利厚生の利益から除いています。会社が払ったジム代は社長への給与として扱われ、社長個人に所得税がかかります。会社の損金になるかは、毎月おおむね一定の額かどうかなどで変わります。国税庁がジム代について直接示した文書はないため、税理士に確かめてください。
個人事業主のジム代は本人の分が必要経費になりにくい
個人事業主の場合は、根拠になる法律が違います。所得税法は、家事上の経費を必要経費に算入しないと定めています。事業と生活の両方に関わる費用は、仕事に直接必要だった部分をはっきり区分できる場合に限り、その部分を必要経費にできます。
国税庁は、個人事業主の福利厚生費を「従業員の慰安、医療、衛生、保健などのために事業主が支出した費用」と説明しています。対象は従業員です。事業主本人の健康づくりのためのジム代は、ここに入りません。本人の分は、原則として必要経費にならないと考えられます。
従業員を雇っている個人事業主が、従業員のためにジムの費用を負担する場合は、法人と同じ考え方になります。通達の主語は「使用者」で、法人に限られないからです。家族の従業員だけが使う場合の扱いは、国税庁の資料に書かれていません。
(参考)確定申告書等作成コーナー よくある質問 福利厚生費(令和7年分) – 国税庁
Q. 個人事業主のジム代は経費になりますか?
事業主本人の分は、原則として必要経費にならないと考えられます。所得税法は家事上の経費を必要経費に算入しないと定めており、国税庁は福利厚生費を「従業員の慰安、医療、衛生、保健などのために事業主が支出した費用」と説明しています。従業員のために負担する場合は、法人と同じ考え方で判断します。個別の判断は税務署や税理士に確かめてください。
法人会員・都度利用・個人契約の補助で扱いが変わる
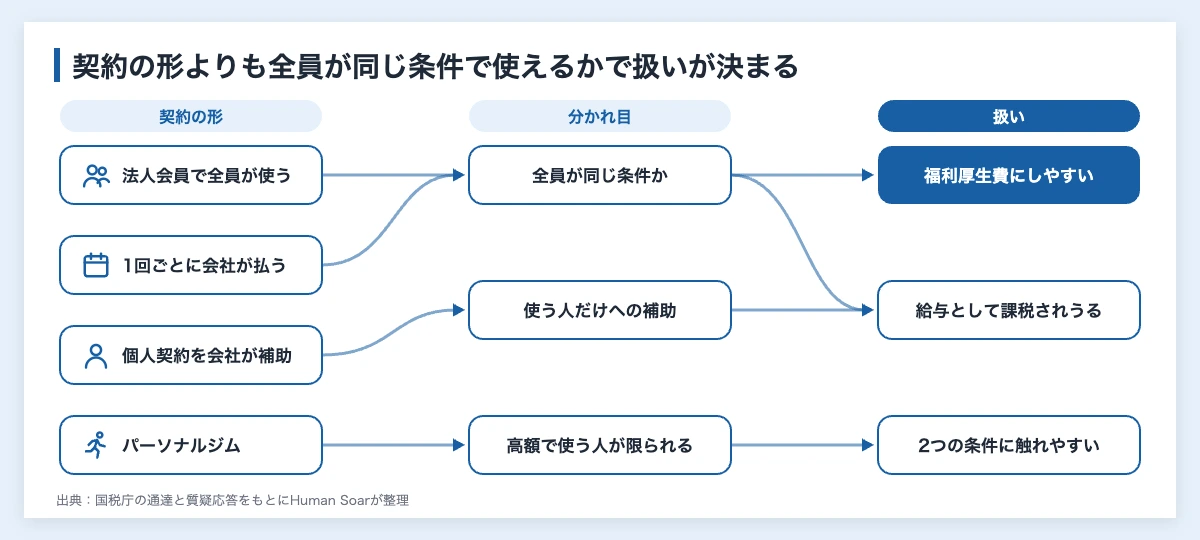
ジムの使い方には、いくつかの形があります。国税庁の通達や質疑応答から読み取れる範囲で整理します。
会社が法人会員になって全員が使える形
会社が法人として契約し、役員も従業員も同じ条件で使える形です。福利厚生費として扱いやすい形です。国税庁の質疑応答は、会社が契約した施設を使ったときの、一般の料金と割引の料金の差額について、全員が一律に受けるものである限り、課税しなくて差し支えないとしています。
あわせて読みたい福利厚生にスポーツクラブ導入|企業の選び方と費用相場›
1回ごとの利用料を会社が払う形
利用した回数に応じて会社が費用を負担する形です。所得税の基本通達36-34の3は、利用に応じて払う費用が、特定の役員や社員が負担すべきものと認められるときは、その人への給与とするとしています。だれでも同じ条件で使えるかどうかが分かれ目です。
(参考)所得税基本通達 36-29・36-34の3(課税しない経済的利益、使用者が負担するレジャークラブの入会金等) – 国税庁
各自が個人で契約したジムの会費を会社が補助する形
社員がそれぞれ好きなジムに個人で入り、領収書をもとに会社が補助する形です。国税庁の質疑応答は、旅行やスポーツ観戦のチケットなどの補助について、使う人にだけ供与されるものは、個人が負担すべき費用を補うものとして給与として課税するとしています。ジムの会費の補助を名指しした回答はありませんが、同じ考え方で、給与として課税される可能性があります。この形で制度をつくるなら、課税を前提に設計するほうが安全です。
(参考)質疑応答事例 カフェテリアプランによる旅行費用等の補助を受けた場合 – 国税庁
パーソナルジム
パーソナルジムについて、国税庁の通達や質疑応答に記述はありません。料金が高く、使う人が限られやすいため、「著しく多額」「役員だけ」という2つの条件に触れやすいと言えます。会社で負担する場合は、税理士に相談してください。
法人契約の料金は、公表していない会社が多く、問い合わせが必要です。公表している例では、ティップネスの「定額ライトプラン」が、従業員100名以下の会社で月額33,000円(税込)、利用する従業員の負担は1回550円です。消費税については、国税庁は、体育施設などを利用するための会員になる入会金は、脱退のときに返還されないものに限り、課税仕入れになるとしています。
(参考)質疑応答事例 カフェテリアプランによる旅行費用等の補助を受けた場合 – 国税庁
(参考)No.6467 会費や入会金の仕入税額控除 – 国税庁
スポーツジムの法人契約は健康経営の取り組みとしても数えられる
税務の扱いとは別に、ジムの法人契約には、会社の取り組みとして評価される面があります。
スポーツ庁の調査(2025年11月)によると、週に1日以上スポーツをする人の割合は、20代で49.6%、30代で45.7%、40代で46.2%、50代で47.4%でした。60代の55.1%、70代の65.1%より低く、働く世代が最も運動をしていません。
経済産業省などが進める健康経営優良法人の認定では、「運動機会の増進に向けた取り組み」が評価の項目の1つです。大規模法人部門の調査票は、基準を満たす取り組みの例として「職場外のスポーツクラブ等との提携・利用補助を行っている」を挙げています。スポーツ庁が従業員の運動に取り組む会社を認定する「スポーツエールカンパニー」は、2026年に過去最多の1,635団体が認定されました。
制度の詳しい内容は、スポーツエールカンパニー2027と健康経営優良法人認定のメリットで扱っています。導入の進め方はフィットネス福利厚生の導入事例も参考になります。
(参考)令和7年度「スポーツの実施状況等に関する世論調査」結果の概要 – スポーツ庁
(参考)健康経営度調査票サンプル(大規模法人部門) – 経済産業省・日本健康会議
(参考)「スポーツエールカンパニー2026」過去最多の1,635団体を認定 – スポーツ庁
会社がジムの費用を負担する前に決めておく5つのこと
国税庁の通達と質疑応答から逆算すると、制度をつくるときに決めておきたい点は5つあります。規程や記録について国税庁が定めた決まりはありませんが、あとで説明できるようにしておくための備えです。
対象者を役員だけにしない
役員だけが対象だと、福利厚生費として扱えません。役員も従業員も使える制度にします。パートや有期の社員を外す場合は、その理由を説明できるようにしておきます。
会社が負担する額の上限を決める
通達は「著しく多額」な場合を除いています。金額の線は示されていませんが、月会費の全額なのか一部なのか、上限をいくらにするかを決め、役職で差をつけないようにします。
(参考)所得税基本通達 36-29・36-34の3(課税しない経済的利益、使用者が負担するレジャークラブの入会金等) – 国税庁
法人の名義で契約するか個人の契約を補助するかを決める
法人で契約して全員が同じ条件で使う形と、個人の契約を補助する形では、扱いが変わります。後者は、給与として課税される可能性を前提にします。
現金で渡さない・使わない人に手当で代えない
国税庁は、現金に換えられる仕組みはすべて課税の対象になるとしています。使わなかった人に、かわりのお金を払う設計は避けます。
(参考)質疑応答事例 カフェテリアプランによるポイントの付与を受けた場合 – 国税庁
だれが使えたかの記録を残す
全員に機会が開かれていたことを、あとから示せるようにします。社内への案内、申し込みの方法、利用の記録を残しておきます。全員に適用する制度は、就業規則や社内の規程に書いておくと確実です。
働く人の健康づくりの考え方は、ウェルビーイングとはで整理しています。
まとめ|スポーツジムの経費は契約の形ではなく使い方で決まる
法人がジムの会費を払うときは、だれが使えるのかが出発点です。要点を振り返ります。
- ジムの会費は、使い方に応じて福利厚生費、給与、交際費等のどれかになる
- 福利厚生費になる条件は、役員だけを対象にしないことと、著しく多額でないこと
- 社長1人の会社や役員だけが使う場合は、役員への給与として扱われる
- 個人事業主の本人のジム代は、原則として必要経費にならないと考えられる
- 個人で契約した会費を会社が補助する形は、給与として課税される可能性がある
制度をつくる前に、対象者、会社の負担の上限、契約の名義の3点を紙に書き出し、顧問の税理士に見てもらってください。そのうえで法人契約の見積もりを取ると、自社に合う形を選びやすくなります。
FREE DOCUMENT
関連する資料を無料でダウンロード

コメント