スポーツ協賛金の領収書には、宛名・日付・金額・但し書き・発行者の5項目を書きます。見返りのある協賛金で主催者がインボイスの登録事業者なら登録番号も必要で、受け取った額が5万円以上なら、株式会社などの主催者は収入印紙を貼ります。公益法人やNPO法人、非営利の任意団体が出す領収書は非課税です。お礼状は入金を確かめてから1週間以内を目安に、協賛金の使い道を添えて送ると、企業が社内で報告しやすくなります。
大会の準備が山場を迎えるころ、協賛企業の経理から「領収書をいただけますか」と電話が入る。宛名は会社名でいいのか、印紙は貼るのか、登録番号はどこに書くのか。払う側の企業も、届いた領収書で経費の処理ができるのか迷います。ここでは協賛金を払う企業と、受け取る主催者の両方の目線で、領収書とお礼状の作り方を整理します。
スポーツ協賛金の領収書に書く5項目|宛名から発行者まで
領収書は、お金を受け取ったことを証明する書類です。民法486条は、お金を支払う側が、受け取る側に受取証書(領収書)の交付を求められると定めています。協賛金でも同じで、企業から求められたら主催者は発行します。書く項目は次の5つです。
| 項目 | 書くこと | 気をつける点 |
|---|---|---|
| 宛名 | 協賛する会社の正式名称 | 「上様」は避ける |
| 日付 | 協賛金を受け取った日 | 申込日や大会の日と混同しない |
| 金額 | 受け取った金額(税込みなら消費税額も分けて書く) | 頭に「¥」、末尾に「-」を付ける |
| 但し書き | 何に対するお金か(例:第10回◯◯マラソン協賛金として) | 「お品代」のようにぼかさない |
| 発行者 | 主催団体の名称・住所・連絡先 | 登録事業者なら登録番号も書く |
Human Soar 作成。登録番号の記載は国税庁「No.6625 適格請求書等の記載事項」による
(参考)民法(明治二十九年法律第八十九号) – e-Gov法令検索(デジタル庁)
宛名|協賛する会社の正式名称を書く
宛名は「株式会社」の位置まで含めて、協賛する会社の正式名称を書きます。担当部署から頼まれたら、部署名を添えてもかまいません。「上様」や空欄は、受け取った企業が経費として説明しにくくなるので避けます。
インボイス(適格請求書)として発行する場合は、交付を受ける事業者の名称が記載事項の1つになっています。会社名を正しく書いておけば、そのまま要件を満たせます。
日付|協賛金を受け取った日を書く
日付は、協賛金を実際に受け取った日です。振込なら口座に入金された日、現金なら手渡しで受け取った日を書きます。申込書を受け付けた日や大会の開催日を書くと、企業の帳簿の日付と合わなくなります。
金額|書き換えられない形で書く
金額は数字の頭に「¥」、末尾に「-」を付けて、あとから桁を足せない形にします。たとえば10万円なら「¥100,000-」です。税込みの金額を受け取ったときは、消費税額を分けて書いておくと、企業の処理が楽になり、収入印紙の判定でも役に立ちます(後述)。
但し書き|何に対するお金かを具体的に書く
但し書きには「第10回◯◯マラソン協賛金として」のように、大会名と協賛であることを書きます。募集要項で「ゴールド協賛」のような区分を決めているなら、区分名も添えると、企業が申込内容と照らし合わせやすくなります。
見返りのない寄附として受け取った場合は「寄附金として」と書き分けます。区分と金額の決め方は、スポーツ大会の協賛金の相場と募集要項の見方で解説しています。
発行者|団体名と連絡先をそろえる
発行者の欄には、主催団体の名称、代表者名、住所、電話番号を書きます。実行委員会が発行するなら、委員会の名称と事務局の連絡先を書きます。押印を求める企業もあるため、団体の印を押しておくと、受け取る側の手続きが進みやすくなります。
主催者がインボイスの登録事業者なら、ここに登録番号も書きます。何を書けばインボイスになるかは、次の章で説明します。
Q. 協賛金の領収書は必ず発行しなければなりませんか?
企業から求められたら発行します。民法486条は、お金を支払う側が受け取る側に受取証書の交付を求められると定めています。振込の控えで足りるとする企業もありますが、主催者は求められたときにすぐ出せるよう、ひな形を用意しておくと安心です。
協賛金の領収書とインボイス|見返りのある協賛金は登録番号を確かめる
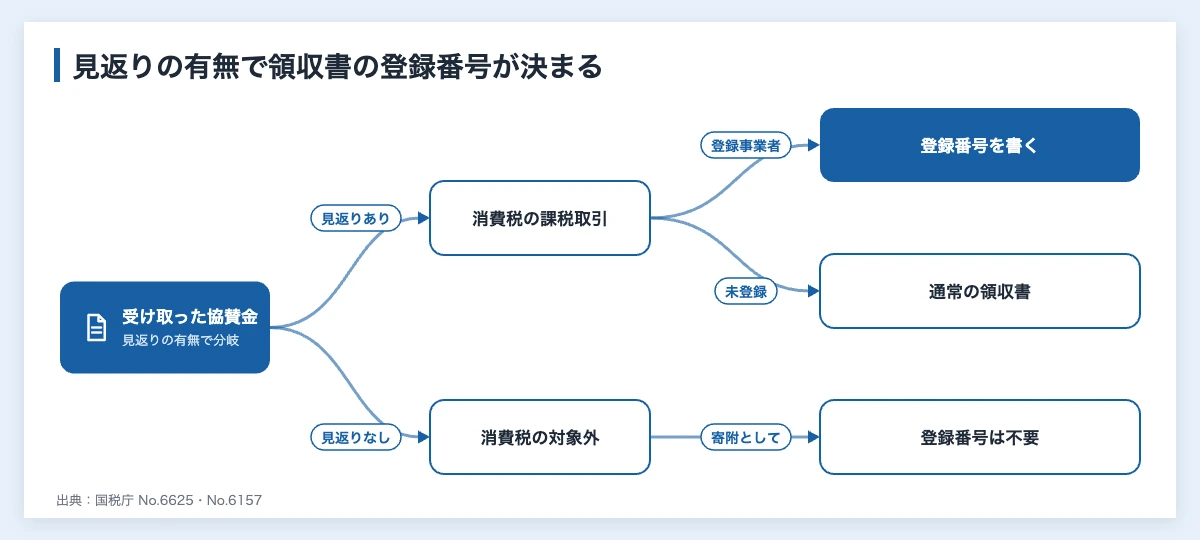
領収書にインボイスの登録番号が要るかは、協賛金に見返りがあるかどうかで分かれます。看板の掲出や社名の紹介など見返りのある協賛金は、消費税がかかる取引です。見返りのない寄附としての協賛金は、消費税の対象外の取引になります。
見返りのある協賛金でも、主催者がインボイスの登録事業者でなければ登録番号は書けず、通常の領収書を発行します。登録しているかどうかは、主催者自身が企業に伝えておくと、あとの問い合わせが減ります。
見返りのある協賛金は適格請求書の記載事項をそろえる
国税庁は、適格請求書の記載事項として次の6つを挙げています。①作成する事業者の名称と登録番号、②取引の年月日、③取引の内容、④税率ごとに合計した対価の額と適用税率、⑤税率ごとの消費税額等、⑥交付を受ける事業者の名称です。
前の章の5項目に、登録番号・適用税率・消費税額を足せば、領収書をそのままインボイスとして使えます。企業が消費税の仕入税額控除を受けるには、この適格請求書などの保存が必要です。
あわせて読みたいスポンサー料の勘定科目|企業のスポーツ協賛の3区分と消費税›
見返りのない協賛金は寄附として受け取ったことを書く
国税庁は、寄附金や祝金は一般的に対価を得て行う取引ではないため、消費税の課税の対象にならないと説明しています。見返りを付けずに受け取った協賛金はこれにあたり、登録番号は要りません。
この場合は、但し書きを「寄附金として」とし、消費税額は書きません。同じ企業から、看板の掲出付きの協賛金と寄附を両方受け取ったときは、領収書を分けるか、金額を分けて書くと処理を間違えにくくなります。
(参考)No.6157 課税の対象とならないもの(不課税)の具体例 – 国税庁
Q. 協賛金の領収書にインボイスの登録番号は必要ですか?
見返りのある協賛金で、主催者が適格請求書発行事業者なら、登録番号を書いた領収書を発行します。企業はそれを保存すると仕入税額控除を受けられます。見返りのない寄附としての協賛金は消費税の対象外なので、登録番号は要りません。
協賛金の領収書の収入印紙|5万円以上なら主催者の種類で決まる
領収書は印紙税の「第17号文書(金銭または有価証券の受取書)」にあたり、受け取った金額が5万円以上なら収入印紙を貼ります。税額は、受け取ったお金が「売上代金」かどうかで変わります。売上代金とは、物の販売や役務の提供の対価のことです。
広告などの見返りがある協賛金は役務の対価として売上代金に、見返りのない寄附は売上代金以外にあたると考えられます。ただし協賛の中身によって判断が分かれることもあるので、迷うときは税務署に確認してください。
| 受け取った金額 | 売上代金の受取書 | 売上代金以外の受取書 |
|---|---|---|
| 5万円未満 | 非課税 | 非課税 |
| 5万円以上100万円以下 | 200円 | 200円 |
| 100万円を超え200万円以下 | 400円 | 200円 |
| 200万円を超え300万円以下 | 600円 | 200円 |
| 300万円を超え500万円以下 | 1,000円 | 200円 |
| 500万円を超え1,000万円以下 | 2,000円 | 200円 |
出典:国税庁「No.7105 金銭又は有価証券の受取書、領収書」をもとに Human Soar 作成。1,000万円を超える売上代金の受取書は同庁の印紙税額一覧表を参照
(参考)No.7105 金銭又は有価証券の受取書、領収書 – 国税庁
株式会社など営利の主催者は金額に応じて印紙を貼る
株式会社などの営利法人や、商人である個人が発行する領収書は、営業に関する受取書として課税されます。イベント会社が大会を運営して協賛金を受け取る場合は、この扱いになります。
消費税の課税事業者が消費税額を分けて書いた場合、その税額は印紙税の記載金額に含めません。たとえば「協賛金4万8,000円、消費税額等4,800円、合計5万2,800円」と書けば、記載金額は4万8,000円で、5万円未満のため非課税です。「税込み」とだけ書いた場合はこの扱いを受けられないので、税額を分けて書きます。
なお、領収書とは別に、スポンサー契約書そのものにも印紙が要る場合があります。契約書の扱いはスポーツスポンサー契約の印紙と確認項目にまとめています。
(参考)No.7124 消費税額等が区分記載された契約書等の記載金額 – 国税庁
公益法人やNPO法人と任意団体の主催者は非課税で発行できる
営業に関しない受取書は、5万円以上でも非課税です。国税庁によると、公益社団法人と公益財団法人の行為はすべて営業にあたらず、収益事業に関して作る受取書も非課税です。利益を分配できない一般社団法人・一般財団法人や、NPO法人が作る受取書も同じく非課税になります。
実行委員会のような法人格のない任意団体は、公益や会員の親睦など非営利の目的で作られていれば、営業にあたりません。一方で、収益事業に関して作る受取書は営業にあたります。企業から「印紙がないのはなぜか」と聞かれたときに、団体の種類を説明できるようにしておきます。
(参考)公益社団法人等が作成する受取書(質疑応答事例) – 国税庁
(参考)NPO法人が作成する受取書(質疑応答事例) – 国税庁
Q. 任意団体の実行委員会が出す協賛金の領収書に収入印紙は要りますか?
公益や会員の親睦など非営利の目的で作られた団体なら、営業に関しない受取書として非課税です。ただし、収益事業に関して作る受取書は営業にあたるため、5万円以上なら印紙が要ります。判断に迷うときは税務署に確認してください。
寄附金として受け取る協賛金の領収書|税の優遇には受領証を残す
主催者が公益社団法人などの場合、企業が見返りなしの寄附として出すと、税の扱いが変わることがあります。法人が出す寄附金は、原則として一定の限度額を超える部分が損金になりません。ただし、出す先によって別の枠が用意されています。
法人が特定公益増進法人に寄附するときは証明書類を保存する
公益社団法人、公益財団法人、社会福祉法人などは「特定公益増進法人」にあたります。法人がその主な目的の業務に関連する寄附をすると、一般の寄附金とは別枠の限度額の範囲で損金に算入できます。
この扱いを受けるには、確定申告書に明細書を添え、寄附がその法人の主な目的の業務に関連することを、その法人が証明する書類などを保存しておく必要があります。企業は寄附をする前に、主催者がこの書類を出せるかを確かめておきます。
あわせて読みたい企業版ふるさと納税でスポーツ支援|スポンサーとの違いと使い方›
(参考)No.5281 寄附金の範囲と損金不算入額の計算 – 国税庁
(参考)No.5283 特定公益増進法人に対する寄附金 – 国税庁
個人が寄附するときは受領証を確定申告に使う
経営者や個人事業主が個人として特定公益増進法人などに寄附すると、寄附金控除の対象になります。控除額は、その年の寄附金の合計額と総所得金額等の40%のうち低い方から、2,000円を引いた額です。
寄附金控除を受けるには、寄附先から受け取った受領証(領収書)を確定申告書に添付するか、提出のときに提示します。ただし、寄附をした人に特別の利益がおよぶものは対象から外れるため、看板の掲出などの見返りがある協賛金は寄附金控除には使えません。見返りを受けたい場合は、寄附とは別に協賛の契約を結びます。
(参考)No.1150 一定の寄附金を支払ったとき(寄附金控除) – 国税庁
協賛金のお礼状の書き方|入金から1週間以内に使い道を添えて送る
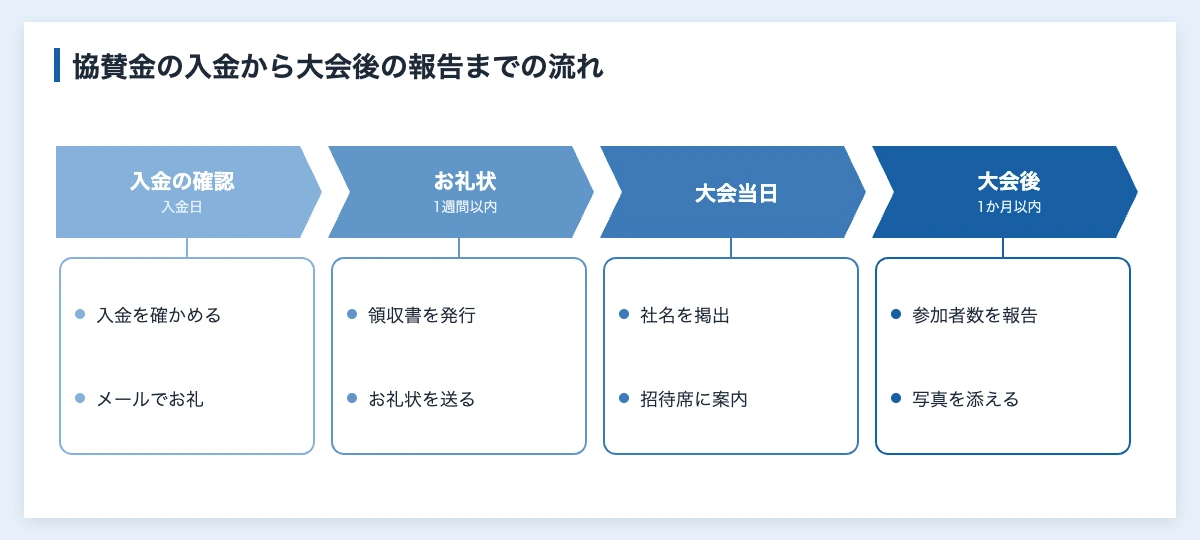
お礼状は法律で決まった書類ではありませんが、企業との関係を続けるうえで大切な連絡です。本記事では、入金の確認、領収書とお礼状の送付、大会当日、大会後の報告という順で、企業へ連絡を重ねる流れをおすすめしています。
企業の担当者は、協賛を続けるかどうかを社内で説明する必要があります。お礼状と報告に書いたことは、そのまま協賛の稟議書の材料になります。
送る時期は入金を確かめてから1週間以内を目安にする
入金を確かめたら、まずメールで受け取ったことと、お礼を伝えます。書面のお礼状は、領収書と一緒に1週間以内を目安に送ります。入金から時間がたつと、企業の担当者は「届いているのか」を確かめる手間がかかります。
お礼状は協賛金の使い道を中心に組み立てる
お礼状は、①あいさつ、②協賛へのお礼(区分と金額)、③協賛金の使い道、④大会の予定と招待の案内、⑤結びと差出人の順で組み立てると、読み手が必要なことを拾いやすくなります。とくに③は、ひな形の言い回しより具体的な中身が伝わる部分です。
たとえば③は「いただいた協賛金は、給水所の増設と救護スタッフの手配に充てます」、④は「当日は会場入口の看板で貴社名を掲出します。ご招待席をご用意しましたので、ご来場の際は事務局までお知らせください」のように、大会ごとの事実を書きます(文例は本記事で作成)。
封筒の表書きと同封するもの
封筒の宛名は、会社名、部署名、担当者名に「様」を付けて書きます。担当者がわからず会社や部署に宛てるときは「御中」を使い、「様」と「御中」を一緒に使わないようにします。差出人は裏面に、団体名・住所・連絡先を書きます。
領収書を同封するときは、表面の左下に「領収書在中」と書いておくと、企業の中で経理担当まで届きやすくなります。大会のチラシやプログラムがあれば、一緒に入れておきます。
大会のあとに報告を送る
大会が終わったら、1か月以内を目安に報告を送ります。参加者数、看板やプログラムに社名が載った様子の写真、招待した人の数など、企業が社内で使える材料を入れます。もし大会が中止になった場合の協賛金の扱いは、協賛金の返金と中止への備えで整理しています。
Q. 協賛金のお礼状はメールでもよいですか?
まずメールでお礼を伝え、あとから書面のお礼状を送る形をおすすめします。メールは入金を確かめた当日に送れるので、企業の担当者も社内に報告しやすくなります。書面は領収書と同封できるので、手間も増えません。
協賛金を払った企業が領収書で確かめる3点
協賛金を払う企業の側も、届いた領収書をそのまま保管するだけでは足りません。経費の処理と消費税の控除に使えるかを、受け取った時点で確かめます。どの依頼に協賛するかの社内の決め方は、協賛金の依頼を受けるかの基準と断り方で解説しています。
宛名と金額が申込書と一致しているか
宛名が自社の正式名称になっているか、金額と但し書きが申込書や契約書の区分と合っているかを確かめます。見返りのある協賛と寄附を同じ相手に出した場合は、それぞれの金額が分かれて書かれているかも見ます。
登録番号が公表サイトで有効か
見返りのある協賛金の領収書に登録番号があれば、国税庁の公表サイトで番号を入力し、主催者の名称と一致するかを確かめます。番号がない場合は、主催者が登録事業者でないか、書き忘れかを問い合わせます。
(参考)国税庁インボイス制度適格請求書発行事業者公表サイト – 国税庁
受け取った領収書を7年間保存する
仕入税額控除を受けるための帳簿と請求書等は、課税期間の末日の翌日から2か月を過ぎた日から7年間保存します。ただし6年目と7年目は、帳簿か請求書等のどちらか一方の保存でよいとされています。紙で受け取った領収書は、協賛の契約書や申込書と一緒にまとめておくと、あとで説明が必要になったときに探しやすくなります。
スポーツ協賛金の領収書とお礼状のまとめ
協賛金の領収書は、企業が経費と消費税を処理するための書類で、お礼状と報告は次の年の協賛につながる連絡です。協賛を販促や採用にどう生かすかの全体像は、スポーツマーケティングの定義と事例にまとめています。数値の出典は本文の各セクションに記載しています。
- 領収書には宛名・日付・金額・但し書き・発行者の5項目を書く
- 見返りのある協賛金で主催者が登録事業者なら、登録番号と税率・消費税額を足してインボイスにする
- 受け取った額が5万円以上なら、営利の主催者は印紙を貼り、公益法人やNPO法人などは非課税で発行できる
- 寄附として受け取る場合は「寄附金として」と書き、税の優遇に必要な書類を確かめる
- お礼状は入金から1週間以内、大会の報告は1か月以内を目安に送る
FREE DOCUMENT
関連する資料を無料でダウンロード

コメント