食事手当とは、会社が社員の食事代として支給するお金のことです。現金で渡すと原則として給与として課税され、社会保険料の計算にも関わります。働く人3,000人の調査では必要だと思う人が31.8%いる一方、導入は14.6%でした。スポーツ栄養の案内を添えると健康の施策にもなります。
社員から「昼食代の手当がほしい」と言われた。毎月5,000円ほど上乗せすればよいと思っていたら、税金がかかると聞いて手が止まった。手当と食事補助は何が違うのか、整理しないと決められません。
この記事では、調査の数字、税金の扱い、社会保険の扱い、手当に代わる形、スポーツ栄養を活かす方法を順に整理します。
食事手当は必要31.8%に対して導入14.6%にとどまる
労働政策研究・研修機構(JILPT)の2025年の調査では、勤務先に食事手当が「ある」人は14.6%でした。必要だと思う人は31.8%で、差は17.2ポイントあります(差は本記事の計算)。制度がある人のうち、使ったことがある人は62.9%でした。
| 項目 | 食事手当 | 食堂 | 飲食店の食券等 |
|---|---|---|---|
| 勤務先にある | 14.6% | 24.4% | 3.5% |
| 必要だと思う | 31.8% | 20.9% | 9.7% |
| ある人のうち利用した | 62.9% | 69.2% | 34.6% |
出典:JILPT調査シリーズNo.263。15〜79歳の雇用労働者3,000人へのインターネット調査です。
金額の相場を示す公的な統計は確認できませんでした。他の制度との比較は人気の福利厚生の記事で整理しています。
(参考)調査シリーズNo.263「福利厚生に関する労働者調査」(2026年3月) – 労働政策研究・研修機構
Q. 食事手当とは何ですか?
会社が社員の食事代として支給する手当です。法律で決められた制度ではなく、会社ごとに金額や条件を決めます。現金で支給すると原則として給与に当たるので、食事そのものを支給する形とは税金の扱いが変わります。
現金の食事手当は原則として給与として課税される
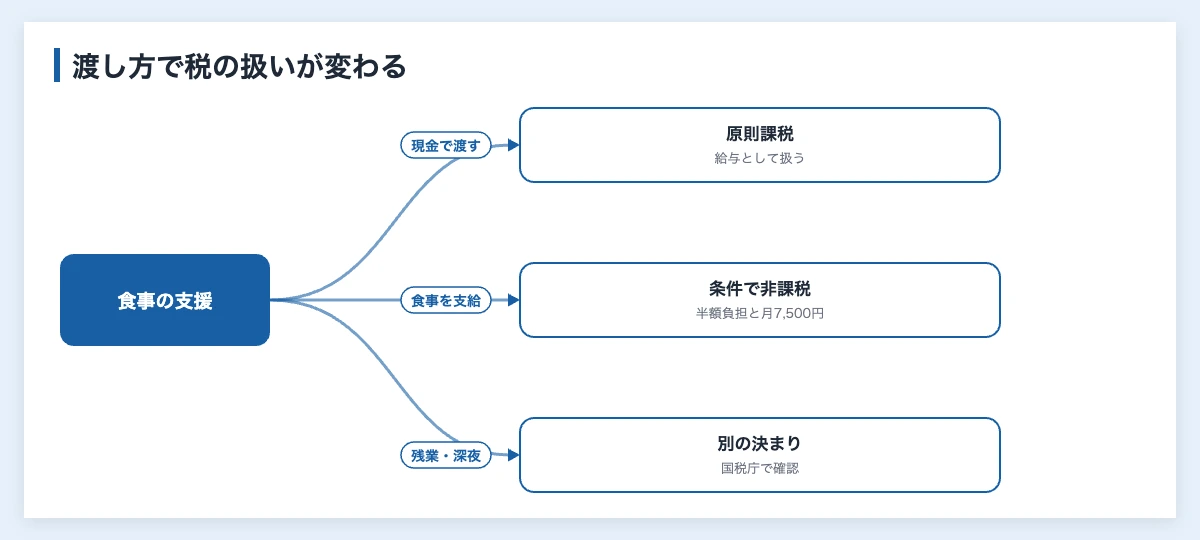
国税庁は、食事代として金銭を支給すると、原則として給与として課税されるとしています。一方で、会社が食事そのものを支給する場合は、条件を満たせば課税されません。条件は、社員が半分以上を負担し、会社の負担が月7,500円(税抜)以下であることです。
上限は令和8年4月に月7,500円へ上がった
以前の上限は月3,500円でした。ただし、この上限は現物の食事の話です。現金の手当を月7,500円まで非課税にできるという意味ではありません。詳しくは次の記事で整理しています。
あわせて読みたい企業の福利厚生の食事補助|月7,500円の非課税とスポーツ栄養›
(参考)食事の現物支給に係る所得税の非課税限度額の引上げについて(令和8年4月) – 国税庁
残業や深夜の食事は別の扱いがある
残業や宿日直の際に支給する食事、深夜勤務の人への食事代などには、別の決まりがあります。自社の勤務の形に当てはまるかを、国税庁の案内で確かめ、税理士に相談します。
(参考)使用者が使用人等に対し食事代として金銭を支給した場合 – 国税庁
Q. 食事手当は非課税にできますか?
現金で渡す手当は、原則として非課税になりません。会社が食事そのものを支給し、社員が半分以上を負担し、会社の負担が月7,500円(税抜)以下なら非課税です。深夜勤務などの例外もあるので、税理士に確認してください。
食事手当は社会保険料の計算にも関わる
日本年金機構によると、標準報酬月額の対象となる報酬は、労働の対償として経常的かつ実質的に受けるものです。金銭に限らず、食事など現物で支給されるものも含みます。毎月決まって支給する食事手当は、報酬に含まれると考えて確認します。
現物の食事は、都道府県ごとの「全国現物給与価額」で金額に換算します。社員が食事代の一部を負担している場合の扱いもあります。手当の名前ではなく内容で判断されるので、制度を作る前に年金事務所や社会保険労務士に確かめます。
(参考)標準報酬月額の対象となる報酬とは何ですか – 日本年金機構
Q. 食事手当に社会保険料はかかりますか?
毎月決まって支給するなら、標準報酬月額の対象となる報酬に含まれると考えて確認します。現物の食事も、現物給与の価額で報酬に換算されます。扱いは内容で判断されるので、年金事務所などに確認してください。
手当に代わる形は3つあり手間と税金が変わる
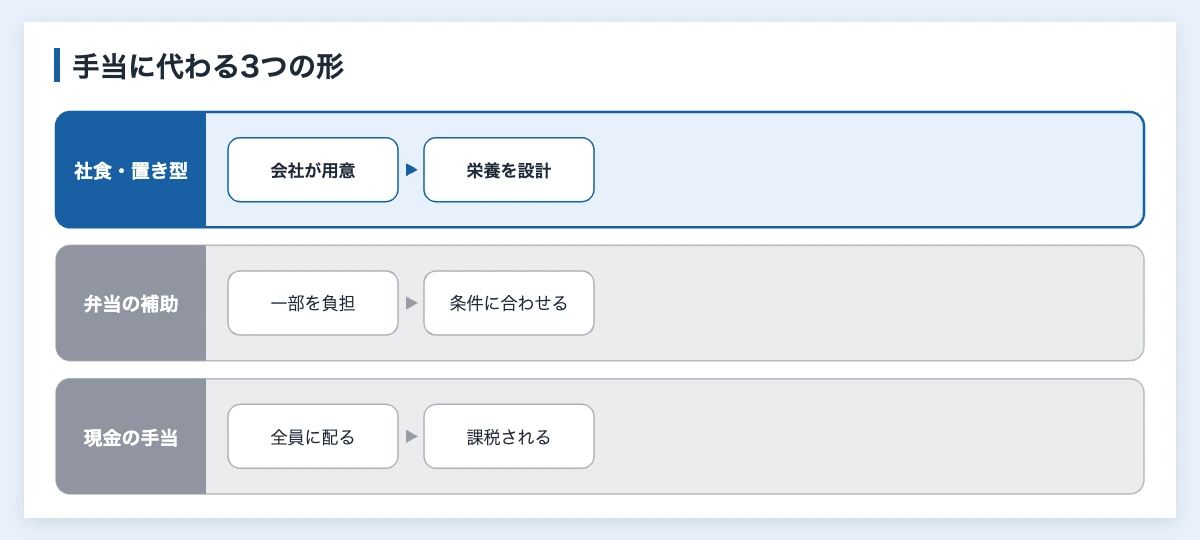
食事代を支援したいときは、現金の手当だけが方法ではありません。主な形は次の3つです。分け方は本記事の整理です。
社食や置き型の食事は栄養も設計しやすい
会社が食事を用意する形です。条件を満たせば非課税にでき、献立も選べます。弱い点は置き型社食のデメリットで整理しています。
弁当の補助は導入しやすい
業者の弁当代の一部を会社が負担する形です。負担割合を決めれば、非課税の条件に合わせられます。選び方は会社の宅配弁当の記事で説明しています。
現金の手当は使い道が自由で全員に配れる
外回りや在宅が多い職場でも公平に配れます。その代わり課税されるので、手取りは支給額より少なくなります。社員の働き方が分散している場合に検討します。
スポーツ栄養の案内を添えると手当が健康施策になる
手当を配るだけでは、何を食べるかは変わりません。スポーツの現場で基本とされる、主食、主菜、副菜、乳製品、果物の5つを案内すると、昼食を選ぶ目安になります。選手と同じ量は必要ありませんが、足りないものに気づくきっかけになります。
たとえば社内報で月に1回、コンビニでそろえる組み合わせの例を紹介します。社員の健康施策の全体はウェルビーイングの施策の考え方で説明しています。
あわせて読みたい健康経営の食生活改善施策|企業の実践ステップ›
(参考)アスリートの食事の基本は? – JSC/HPSC Female Sport ナビ
食事手当の要点
- 必要だと思う人は31.8%で、導入は14.6%
- 現金の手当は原則として給与として課税される
- 毎月の手当は社会保険料の計算にも関わる
- 現物の食事は条件を満たせば非課税になる
- スポーツ栄養の案内を添えると健康の施策になる
まずは社員の働く場所を確かめ、現金と現物のどちらが公平かを考えてみてください。
FREE DOCUMENT
関連する資料を無料でダウンロード

コメント