社食は、条件を満たせば福利厚生として非課税にできます。社員が食事の価額の半分以上を負担し、会社の負担が月7,500円(税抜)以下であることが条件です。JILPTの調査では、食堂が勤務先にある人は24.4%で、使ったことがある人は69.2%でした。スポーツ栄養の案内を添えると健康施策にもなります。
「社食を福利厚生として入れたい」と言われたが、社員食堂を作るのか、置き型にするのかで話がまとまらない。どこまで会社が負担してよいのか、税金はどうなるのかも整理が要ります。
この記事では、調査の数字、税の条件、社食の形の選び方、スポーツ栄養の活かし方を順に説明します。
社食は福利厚生の中でも利用が多く食堂の利用は69.2%
労働政策研究・研修機構(JILPT)の2025年の調査で、制度が勤務先にある人のうち使ったことがある人は、食堂が69.2%で最も高い水準でした。必要だと思う人は20.9%、勤務先にある人は24.4%です。
| 制度 | 勤務先にある | 必要だと思う | 利用した |
|---|---|---|---|
| 食堂 | 24.4% | 20.9% | 69.2% |
| 食事手当 | 14.6% | 31.8% | 62.9% |
| 飲食店の食券等 | 3.5% | 9.7% | 34.6% |
出典:JILPT調査シリーズNo.263。15〜79歳の雇用労働者3,000人の調査です。利用したは、制度が勤務先にある人のうちの割合です。
毎日使える制度なので、利用の広がりが見込めます。他の制度との比較は人気の福利厚生で整理しています。
(参考)調査シリーズNo.263「福利厚生に関する労働者調査」(2026年3月) – 労働政策研究・研修機構
Q. 社食は福利厚生になりますか?
会社が食事の費用の一部を負担する社食は、福利厚生として扱われるのが一般的です。ただし給与として課税されないためには、社員の負担割合と会社の負担額の条件があります。処理は税理士に確かめてください。
社食を非課税にする条件は半額負担と月7,500円の2つ
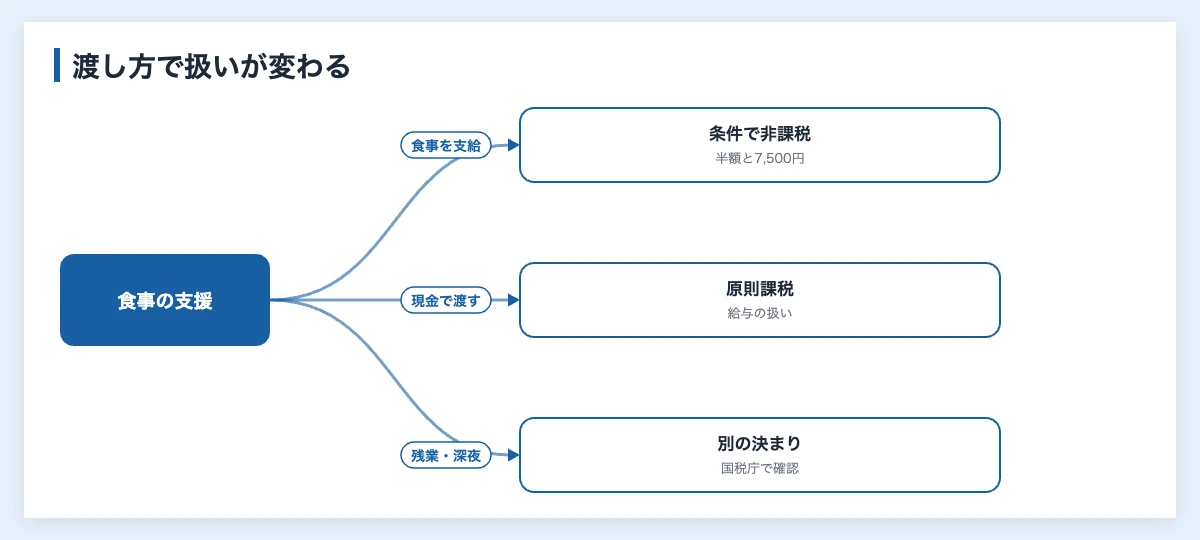
国税庁の案内では、社員が食事の価額の半分以上を負担し、会社の負担が月7,500円(税抜)以下なら給与として課税されません。上限は令和8年4月に月3,500円から引き上げられました。この条件は食事そのものを支給する場合の話です。
現金で渡すと原則として給与になる
国税庁は、社員に食事代として金銭を渡すと原則として課税されるとしています。残業や深夜の食事には別の扱いがあります。手当との違いは食事手当とはで説明しています。
(参考)使用者が使用人等に対し食事代として金銭を支給した場合 – 国税庁
社会保険の扱いは別に確かめる
日本年金機構は、食事など現物で支給されるものを、都道府県ごとの現物給与の価額で報酬に換算するとしています。税金と扱いが違うので、社会保険労務士にも確かめます。
あわせて読みたい企業の福利厚生の食事補助|月7,500円の非課税とスポーツ栄養›
Q. 社食の非課税の上限はいくらですか?
会社の負担が月7,500円(税抜)以下で、社員が半分以上を負担していることが条件です。令和8年4月に月3,500円から引き上げられました。詳しくは国税庁の案内を確かめてください。
社食の形は人数と働き方で4つから選ぶ
社食といっても形はいろいろです。分け方は本記事の整理で、費用はサービスと規模で変わります。
出典:本記事の整理。
全員が使える形かどうかを見ます。出社する人だけが得をする形だと、不公平という声が出ることがあります。
スポーツ栄養の基準を決めると社食が健康施策になる
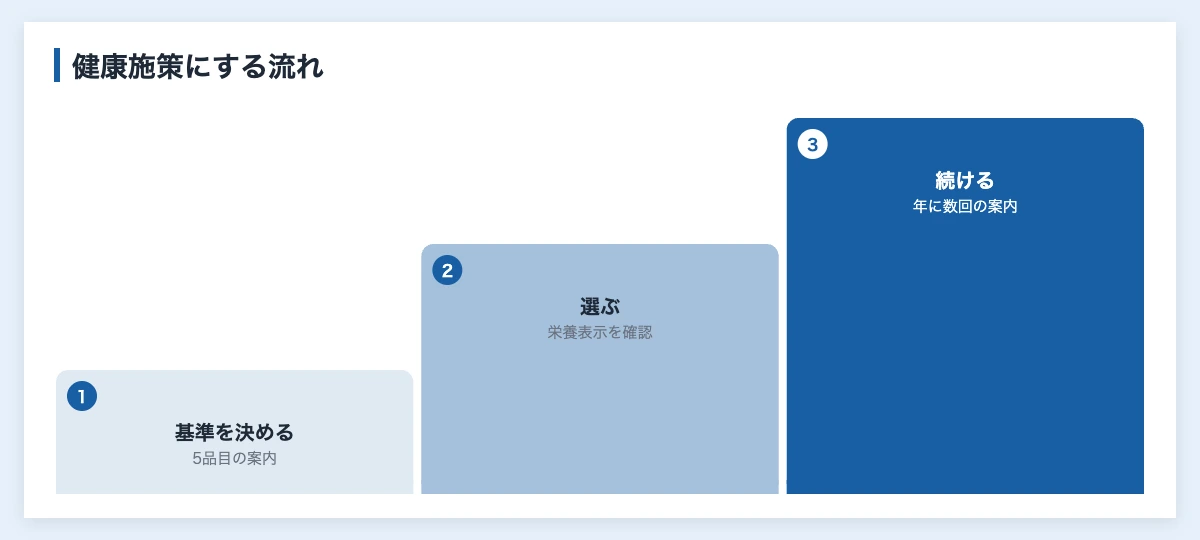
社食を入れても、何を選ぶかは社員しだいです。スポーツの現場で基本とされる、主食、主菜、副菜、乳製品、果物の組み合わせを案内します。厚生労働省の資料では、1食のエネルギーの目安は650kcal未満か650〜850kcal未満です。
サービスを選ぶときは、栄養成分の表示があるかも見ます。社員への案内は年に数回でも続けます。社員の健康施策の全体はウェルビーイングの施策の考え方で説明しています。
あわせて読みたい健康経営の食生活改善施策|企業の実践ステップ›
(参考)アスリートの食事の基本は? – JSC/HPSC Female Sport ナビ
(参考)日本人の長寿を支える「健康な食事」の普及について – 厚生労働省
Q. 社食は健康経営になりますか?
社食を入れただけで健康経営になるわけではありませんが、栄養の案内や利用の確認と組み合わせると取り組みの一部になります。何を目標にするかを決めて進めてください。
導入は負担額の計算と試行から進める
まず1人あたりの月の利用回数と、会社の負担額を計算します。たとえば1食600円で社員が300円を負担し、月20回なら、会社の負担は月6,000円です(本記事の計算)。
次に1拠点で1〜2か月試し、利用数と残った数を見ます。弱い点は置き型社食のデメリットで整理しています。
社食と福利厚生の要点
- 食堂は制度があれば利用が多い
- 半額負担と会社の上限で非課税の条件を満たす
- 現金で渡すと原則として課税される
- 形は食堂、置き型、弁当、カード型から選ぶ
- スポーツ栄養の案内で健康施策にする
まずは社員が昼食をどこで何を食べているかを聞いて、形を絞ってみてください。
FREE DOCUMENT
関連する資料を無料でダウンロード

コメント