協賛金と寄付金の違いは、出したお金に見返りがあるかどうかです。協賛金は社名の掲載や招待などの権利と引き換えに払う広告宣伝の対価で、消費税もかかります。寄付金は見返りのない支出で、法人税では相手先の種類によって損金にできる上限が変わります。賛助会費や協力金は名前ではなく中身で協賛か寄付かが決まり、助成金は企業が出すお金ではなく大会を開く側が受け取るお金です。
地元のスポーツ大会の実行委員会から「ご協賛のお願い」が届き、同じ週に競技団体から「賛助会員のご案内」と「ご寄付のお願い」も届いた。どれも団体を支えるお金に見えますが、経理に回すと「これは広告宣伝費?寄附金?」と聞き返されます。ここでは、スポーツ団体に出すお金の種類ごとの違いを比較表で並べ、実際の団体の受け入れ窓口と、企業がどれで出すかを選ぶ基準を整理します。
協賛金と寄付金の違いは見返りの有無|名前では決まらない
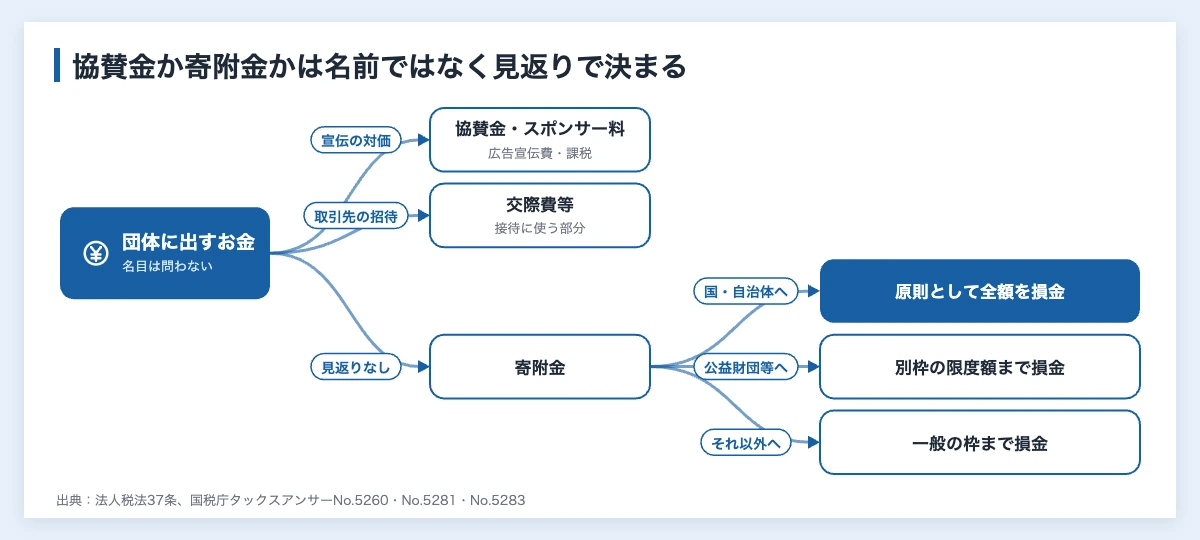
協賛金か寄付金かを分けるのは、お金と引き換えに何かを受け取るかどうかです。法人税法37条7項は、寄附金を「寄附金、拠出金、見舞金その他いずれの名義をもつてするかを問わず」金銭などを贈与または無償で供与したものとし、広告宣伝や交際費、福利厚生費とされるべきものは除くと定めています。つまり依頼書に「協賛金」と書いてあっても見返りがなければ寄附金になり、「寄付」と書いてあっても広告の対価なら寄附金にはなりません。
見返りが社名の掲載や看板のように不特定多数への宣伝なら広告宣伝費、得意先などを接待するための招待なら交際費等として扱われます。国税庁は、交際費等を得意先や仕入先など事業に関係のある者への接待、供応、慰安、贈答などのための費用と説明しています。
見返りのない寄附金は、相手先によって損金にできる範囲が変わります。国や地方公共団体への寄附金は原則として全額、財務大臣が指定した指定寄附金も原則として全額が損金になります。公益財団法人などの特定公益増進法人への寄附金は、一般の寄附金とは別枠の限度額まで損金にでき、それ以外の相手への一般の寄附金は、資本金等の額と所得の金額から計算した限度額までです。科目ごとの仕訳はスポンサー料の勘定科目と消費税で詳しく解説しています。
なお、「寄付」と「寄附」は表記の違いです。法人税法や国税庁の資料は「寄附」と書き、日本スポーツ協会は「寄付金」、日本スポーツ振興センターは「寄附」と表記しています。どちらで書かれていても、税の扱いは上の考え方で決まります。
(参考)法人税法(昭和四十年法律第三十四号)第37条 – e-Gov法令検索
(参考)No.5281 寄附金の範囲と損金不算入額の計算 – 国税庁
(参考)No.5260 交際費等と広告宣伝費との区分 – 国税庁
Q. 協賛金と寄付金の違いは何ですか?
見返りがあるかどうかです。協賛金は社名の掲載や招待などの権利と引き換えに払うお金で、広告宣伝の対価として扱われ、消費税の課税仕入れになります。寄付金は見返りのない支出で、法人税では相手先の種類によって損金にできる上限が決まっています。
協賛金・寄付金・賛助会費・協力金・助成金の違いを比較表で見る
スポーツ団体から届く依頼には、協賛金のほかに寄付金、賛助会費、協力金、助成金といった名前が使われます。お金の性質、見返り、法人税と消費税の扱い、書類、相手先の6項目で並べると次のとおりです。
| お金の名前 | お金の性質 | 見返り | 法人税の扱い | 消費税 | 書類 | 主な相手先 |
|---|---|---|---|---|---|---|
| 協賛金・スポンサー料 | 宣伝や権利の対価 | あり(社名の掲載、看板、招待など) | 広告宣伝費。取引先を招く部分は交際費等になることがある | 課税仕入れ | 協賛契約書、請求書 | 大会の実行委員会、クラブ、競技団体 |
| 寄付金(寄附金) | 見返りのない贈与 | なし(名前の紹介は団体による) | 寄附金。相手先の種類で損金にできる上限が変わる | 原則として対価に当たらない | 申込書、受領書(優遇には証明書類) | 公益法人、国・自治体、NPO法人など |
| 賛助会費 | 団体の活動を支える会費 | 団体による(刊行物など) | 中身で判定。寄附として扱う団体もある | 明白な対価関係があるかで判定 | 会員規程、受領書 | 都道府県のスポーツ協会、競技団体など |
| 協力金・負担金 | 名目はさまざま | 中身による | 名前を問わず中身で判定 | 対価関係があるかで判定 | 依頼文書、要項 | 大会の実行委員会、地域の団体など |
| 助成金 | 政策目的などの給付 | 企業が出すお金ではない | 大会を開く側が受け取るお金 | 国や自治体などからの政策目的の給付は対価に当たらない | 申請書、実績報告(受け取る側) | 日本スポーツ振興センター、自治体、財団など |
出典:法人税法37条、国税庁タックスアンサーNo.5260・No.5281、消費税法基本通達5-2-14・5-2-15・5-5-3・5-5-6、広島国税局の文書回答事例(2009年)、山梨県スポーツ協会の規程をもとに Human Soar 作成
協賛金とスポンサー料は同じお金
協賛金とスポンサー料は、呼び方が違うだけで同じ性質のお金です。どちらも社名の掲載や看板、招待席などの権利と引き換えに払う対価で、法人税では広告宣伝費になります。招待席を取引先の接待に使う部分は交際費等として扱われることがあります。
消費税では、広告の対価として払う協賛金は課税仕入れになります。2011年の山口国体では、広告協賛の資金について課税仕入れに係る対価の額に該当するとした照会に、広島国税局が2009年7月31日に差し支えないと回答しています。
(参考)第66回国民体育大会等において協賛者が支出する費用の税務上の取扱いについて(照会) – 広島国税局
寄付金は見返りを受け取らない支出
寄付金は、見返りを受け取らずに団体の活動を支えるお金です。消費税法基本通達5-2-14は、寄附金は原則として資産の譲渡等の対価に当たらないとしています。一方で、寄附金の名目で受け取ったお金が実質的に対価を構成すると認められれば、対価に当たるとも定めています。
税の優遇を受けるには、相手先が発行する受領書や証明書類を残しておく必要があります。特定公益増進法人への寄附金を別枠で損金にするには、確定申告書に明細書を添付し、寄附先の法人が、主たる目的の業務に関連する寄附金であることを証明する書類などを保存します。
あわせて読みたいスポーツ協賛金の領収書|企業と主催者が確かめる印紙とお礼状›
(参考)消費税法基本通達 第5章第2節 資産の譲渡の範囲(5-2-14・5-2-15) – 国税庁
(参考)No.5283 特定公益増進法人に対する寄附金 – 国税庁
賛助会費は団体ごとに中身が違う
賛助会費は、団体の目的に賛同した会員が払う会費です。山梨県スポーツ協会の規程では、団体会員の賛助会費を年額10,000円を1口とし1口以上と定め、寄附金規程に基づいて資金を集めると目的に書いています。同協会の令和4年度の募集案内は、寄附者が法人なら一般の寄附金とは別枠で損金にできると案内しています。
一方、消費税法基本通達5-5-3は、同業者団体や組合の会費について、団体が会員に提供するサービスとの間に明白な対価関係があるかで判定するとしています。名目が会費でも、実質が出版物の購読料や施設の利用料などなら対価に当たります。賛助会費は寄附に近いものから対価に近いものまで幅があるので、団体の規程と特典の中身を確かめます。
(参考)公益財団法人山梨県スポーツ協会特別会員・賛助会員規程 – 公益財団法人山梨県スポーツ協会
(参考)令和4年度 賛助会員募集 – 公益財団法人山梨県スポーツ協会
(参考)消費税法基本通達 第5章第5節 役務の提供の範囲(5-5-3・5-5-6) – 国税庁
協力金や負担金も中身で協賛か寄付かが決まる
協力金や負担金という名前でも、扱いは中身で決まります。法人税法37条7項は名義を問わないとしており、国税庁も寄附金、拠出金、見舞金などと呼ばれるものでも、交際費等や広告宣伝費とされるものは寄附金から除くと説明しています。協力金と引き換えにプログラムへの社名掲載があれば広告の対価、何もなければ寄附に近い性質です。
消費税でも、事業の参加者や受益者から受ける負担金は、役務の提供との間に明白な対価関係があるかで判定するという通達(5-5-6)があります。依頼文書や要項で、協力金と引き換えに何が提供されるかを確かめてから科目を決めます。
(参考)No.5262 交際費等と寄附金との区分 – 国税庁
助成金は企業ではなく大会を開く側が受け取るお金
助成金は、企業が出すお金ではなく、国や公的機関、財団などから大会やクラブの運営側が受け取るお金です。日本スポーツ振興センターは、スポーツ振興くじ助成、スポーツ振興基金助成、競技強化支援事業助成の3つの助成を行っています。消費税法基本通達5-2-15は、国や地方公共団体などから受ける助成金のように特定の政策目的のための給付金は、対価に当たらないとしています。
協賛を頼まれた大会が助成金を受けていても、企業が出すお金の扱いは変わりません。企業が関われるのは、助成を受けた事業への協賛や、自治体や団体と組んで事業を支える形です。具体的な関わり方はスポーツ振興くじ助成金の使い方で紹介しています。
(参考)スポーツ振興くじ、スポーツ振興基金と助成事業 – 独立行政法人日本スポーツ振興センター
Q. 賛助会費は寄付金と同じ扱いになりますか?
団体と会費の中身によって変わります。山梨県スポーツ協会のように、賛助会費を寄附金規程に基づく資金として募り、法人は一般の寄附金とは別枠で損金にできると案内している団体もあります。刊行物や施設の利用など対価に当たる部分があれば扱いが変わるので、団体の規程を確かめたうえで税理士に相談してください。
スポーツ団体の協賛と寄付の窓口|公開資料で見る受け入れ方
実際のスポーツ団体や大会は、協賛と寄付をどう分けて受け入れているのでしょうか。団体の公開資料と国税庁の文書回答、内閣府の資料から、受け入れ方を並べました。
| 団体・主催者 | 法人の種類 | 企業向けの窓口 | 見返り・特典の扱い | 税の扱いの案内 |
|---|---|---|---|---|
| 日本スポーツ協会(JSPO) | 公益財団法人 | 寄付金(一般寄付金と特定寄付金)/協賛(JSPO SAPプログラム) | 協賛では業種カテゴリー独占権を付けられる事業がある。寄付は入金後に受領書を郵送 | 寄付は特定公益増進法人として一般の寄附金とは別枠で損金 |
| 日本スポーツ振興センター(JSC) | 独立行政法人 | 寄附(応援したい事業を指定できる) | 寄附の対価として利益や便宜を供与する条件は受け付けない。寄附者は金額によらず紹介 | 特定公益増進法人で、一般の寄附金とは別枠で損金 |
| 山梨県スポーツ協会 | 公益財団法人 | 賛助会員(団体は年額10,000円を1口とし1口以上) | 寄附金規程に基づいて資金を集めると規程に定めている | 法人は一般の寄附金とは別枠で損金(令和4年度の募集案内) |
| 山口国体・山口大会実行委員会(2011年) | 実行委員会 | 広告協賛(資金)/物品協賛(社名入りの物品) | ホームページ、印刷物、会場の看板への社名掲載。PRブースの無償使用 | 広告協賛の費用は広告宣伝の期間で配分して損金、消費税は課税仕入れ(広島国税局の2009年の回答) |
| 地方公共団体(企業版ふるさと納税) | 都道府県・市区町村 | 地域再生計画の事業への寄附(1回10万円以上) | 経済的な見返りは禁止。広報誌での企業名の紹介、感謝状、銘板の設置は可 | 損金算入の約3割と税額控除の最大6割で、最大約9割が軽くなる |
出典:日本スポーツ協会・日本スポーツ振興センター・山梨県スポーツ協会の公開資料、広島国税局の文書回答事例、内閣府地方創生推進事務局の資料(2026年10月確認)をもとに Human Soar 作成
日本スポーツ協会は協賛と寄付の窓口を分けている
同じ団体でも、協賛と寄付は別の窓口になっていることがあります。日本スポーツ協会は、協賛制度の「JSPO SAPプログラム」と、寄付金の受け付けを別のページで案内しています。協賛では業種カテゴリー独占権を付けられる事業もあり、権利と引き換えのお金であることがはっきりしています。
寄付金は、活動全般に充てる一般寄付金と、使い道を特定する特定寄付金の2種類です。一般寄付金は寄付金総額の50%以上を公益目的事業に使うとしており、法人で1,000万円以上を寄付すると紺綬褒章の申請対象になると案内しています。
(参考)協賛制度(JSPO SAPプログラム) – 公益財団法人日本スポーツ協会
寄附で受けられるのは名前の紹介まで
寄附をしても、名前を紹介してもらえる場合はあります。日本スポーツ振興センターは寄附者を金額によらず紹介しており、当該年度に10万円以上を寄附した企業・団体には概要説明ページへのリンクも載せています。一方で、寄附の対価として利益や便宜を供与することを条件にした寄附は受け入れないと定めています。
自治体への企業版ふるさと納税も同じ考え方です。内閣府の資料は、寄附の見返りとして補助金を受け取ることや、寄附で整備した施設を専属的に使うことを禁止としています。広報誌やホームページでの企業名の紹介、感謝状の贈呈、銘板の設置は問題ないとされ、1回10万円以上の寄附が対象で、損金算入と税額控除を合わせて最大約9割が軽くなります。本社が所在する自治体への寄附は対象外です。
あわせて読みたい企業版ふるさと納税でスポーツ支援|スポンサーとの違いと使い方›
(参考)寄附のお願い – 独立行政法人日本スポーツ振興センター
(参考)企業版ふるさと納税(パンフレット・令和8年3月) – 内閣府 地方創生推進事務局
お金ではなく物品で出す協賛もある
協賛は現金だけではありません。2011年の山口国体では、資金を出す広告協賛のほかに、社名入りの物品を実行委員会に無償で提供または貸与する物品協賛がありました。物品協賛者は、社名入りの物品が使われることで広告宣伝ができ、ホームページや印刷物への社名掲載も受けられる仕組みでした。
照会では、物品を提供する費用は提供した日から大会の閉会日までの期間で配分して損金にし、貸与する物品は自社の資産として減価償却するとしています。物品でも見返りがあれば協賛として扱われるということです。
あわせて読みたい国スポの協賛とは|企業向けに協賛金の区分を6大会で比較›
(参考)第66回国民体育大会等において協賛者が支出する費用の税務上の取扱いについて(照会) – 広島国税局
Q. 寄付をしても会社名を載せてもらえますか?
団体によっては載せてもらえます。日本スポーツ振興センターは寄附額によらず寄附者を紹介しており、企業版ふるさと納税でも自治体の広報誌などで企業名を紹介することは問題ないとされています。ただし、寄附の代わりに利益や便宜を受け取る条件は付けられません。
協賛金と寄付金のどちらで出すか|企業が選ぶ3つの基準
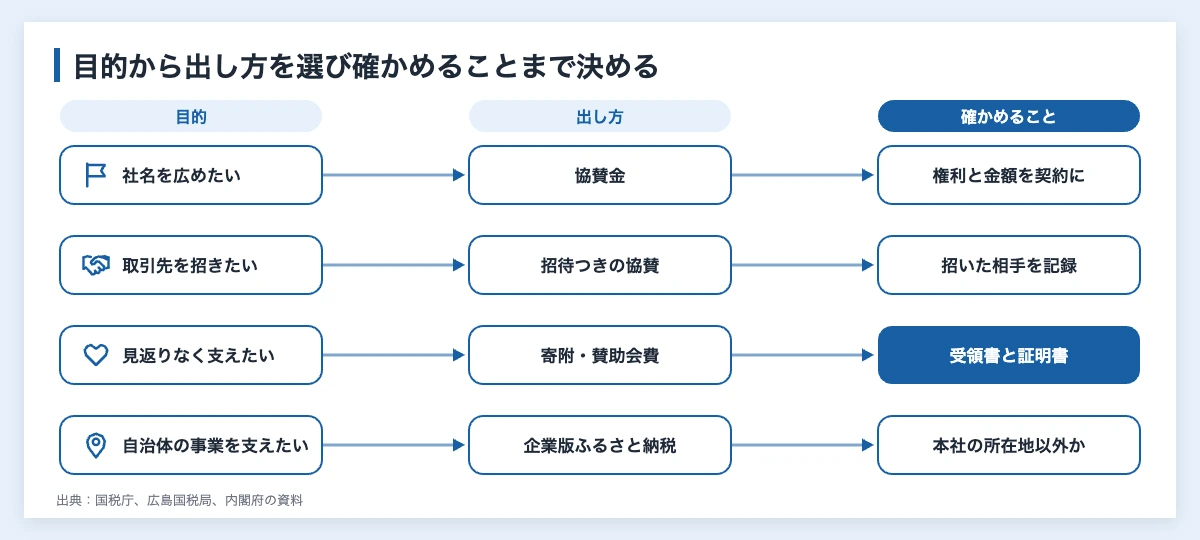
協賛金と寄付金のどちらで出すかは、何を得たいかと、相手がどんな団体かで決まります。社名を広めたいなら協賛金、見返りを求めずに支えたいなら寄附、自治体の事業なら企業版ふるさと納税というように、目的から出し方を選び、確かめることまで決めておきます。
社名を広めたいなら協賛金で権利を契約に書く
看板やプログラムへの社名掲載、ユニフォームのロゴなどで宣伝したいなら、協賛金として出し、受け取る権利と金額を契約書に書きます。山口国体の照会でも、広告協賛者は実行委員会と広告協賛の契約を結び、ホームページや会場の看板など8項目の広告宣伝ができると整理されていました。権利が書面で分かれば、広告宣伝費として説明しやすくなります。
招待席を取引先の接待に使う予定があるなら、その部分は交際費等になることがあるため、誰を招いたかを記録しておきます。社内の福利厚生として社員を招く場合と分けておくと、あとで科目を判断しやすくなります。
(参考)第66回国民体育大会等において協賛者が支出する費用の税務上の取扱いについて(照会) – 広島国税局
見返りを求めないなら寄附先の法人の種類を確かめる
見返りを求めずに支えたいなら寄附や賛助会費を選び、相手の法人の種類を確かめます。公益財団法人や独立行政法人などの特定公益増進法人なら、一般の寄附金とは別枠で損金にできます。国や自治体、特定公益増進法人のどれにも当たらない実行委員会や任意団体への寄附は、指定寄附金に当たるものを除いて一般の寄附金の枠の中になるので、同じ金額でも税の扱いが変わります。
寄附の前に、相手が受領書や税の優遇に必要な証明書類を発行できるかを聞いておきます。社会貢献として寄附をどう位置づけ、どう伝えるかはスポーツCSRの活動の型と税の扱いも参考になります。
(参考)No.5283 特定公益増進法人に対する寄附金 – 国税庁
協賛と寄附を同じ相手に出すなら書類を分ける
同じ団体に協賛と寄附の両方を出すなら、契約と書類をお金ごとに分けます。寄附の名目で払っても、実質が広告の対価と認められれば、消費税では対価として扱われるからです。協賛は契約書と請求書、寄附は申込書と受領書というようにそろえておくと、経理や監査で説明しやすくなります。
どの形でも出さないと決めた依頼には、社内の基準を示して書面で返事をします。基準の作り方と文例は協賛金の断り方にまとめています。税の扱いは会社の状況で変わるため、金額が大きいときは事前に税理士に確認してください。
Q. 協賛金と寄付金を同じ団体に一緒に払ってもよいですか?
払えますが、契約と書類を分けておくことが大切です。寄附の名目で受け取ったお金でも、実際には広告などの対価に当たると認められれば、消費税では対価として扱われます。協賛は契約書と請求書、寄附は申込書と受領書というように、お金ごとに書類をそろえてください。
協賛金と寄付金の違いのまとめ
スポーツ団体に出すお金は、名前ではなく見返りの有無で扱いが決まります。依頼書の言葉に引きずられず、何と引き換えに払うのかを確かめてから、協賛か寄附かを選んでください。スポーツ界が抱える資金の課題の全体像はスポーツの課題で整理しています。出典は本文の各セクションに記載しています。
- 協賛金とスポンサー料は同じお金で、見返りのある広告宣伝の対価。消費税は課税仕入れになる
- 寄付金は見返りのない支出。国・自治体、特定公益増進法人、それ以外で損金にできる範囲が変わる
- 賛助会費・協力金・負担金は名前ではなく中身で判定し、助成金は大会を開く側が受け取るお金
- 寄附でも名前の紹介は受けられるが、利益や便宜を見返りにする条件は付けられない
- 協賛と寄附を同じ相手に出すなら契約と書類を分け、税の扱いは税理士に確認する
FREE DOCUMENT
関連する資料を無料でダウンロード

コメント