スタジアムの赤字は、何を収支に数えるかで額が大きく変わります。埼玉スタジアム2002の指定管理者は令和7年度に6,024万円の黒字でしたが、埼玉県が払った指定管理料3億4,500万円余りを除くと約2億8,477万円の不足になり、県はこれとは別に令和8年度の修繕費として14億9,200万円を予算に計上しています。
埼玉・日産・北九州・京都のJリーグのホームスタジアムは、自治体が建てて持ち、運営を指定管理者などに任せる形です。この場合、試合やコンサートの貸切料で足りない分は自治体が税金で埋めます。ここでは埼玉、日産、北九州、京都(サンガ)、吹田、長崎の6会場について、所有者の決算や議会資料に出ている数字を同じ物差しで並べ、命名権や指定管理など企業が収支の改善に関われる入り口までを整理します。
スタジアムの赤字は数える範囲で3段階に変わる
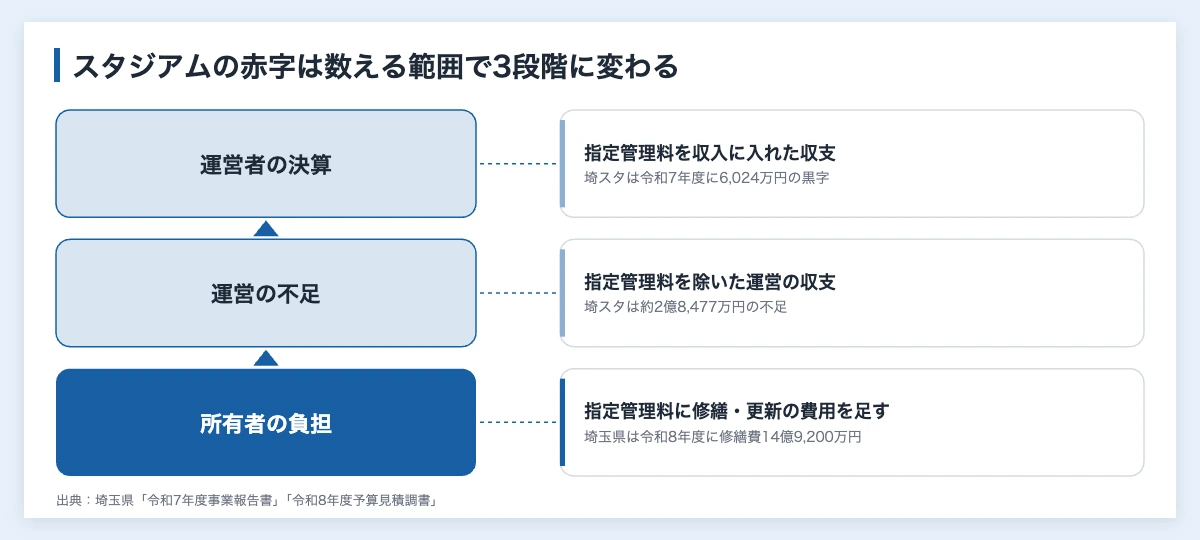
「スタジアムが赤字」という話は、運営者の決算、指定管理料を除いた運営の収支、修繕や設備の更新まで含めた所有者の負担の、どれを指すかで答えが変わります。下の段ほど額が大きくなり、報道や議会で語られる数字も段によって違います。
スポーツ庁は、スタジアム・アリーナを「コストセンター」から「プロフィットセンター」に変える方針を掲げ、施設の収益性を高めて公的負担を軽くすることを目標にしています。2026年6月に公表したスポーツコンプレックスのガイドブックの概要でも、プロクラブの本拠地の中に「コストセンターリスク」を持つ施設がある、と分類しています。
(参考)スタジアム・アリーナ改革について(令和元年11月) – スポーツ庁
(参考)スポーツコンプレックスガイドブック(概要) – スポーツ庁
運営者の決算は指定管理料を収入に含む
指定管理者の収支報告では、自治体から受け取る指定管理料が収入の一部として計上されます。埼玉スタジアム2002の令和7年度の収入合計9億2,647万2千円のうち、3億4,500万8千円が埼玉県からの指定管理料でした。支出合計は8億6,623万2千円で、差し引き6,024万円の黒字です。
予算との差が出た理由も報告書に書かれています。利用料金収入は日本代表戦が開催されなかったことで予算より2,943万5千円少なく、その他収入は常設看板を出す企業が減って813万1千円少なくなりました。
(参考)指定管理者に係る令和7年度事業報告書及び令和8年度事業計画書について(埼玉スタジアム2002公園) – 埼玉県
指定管理料を除くと運営の不足が見える
同じ数字から指定管理料を除くと、利用料金収入4億8,915万円とその他収入9,231万4千円で、支出の8億6,623万2千円をまかなう形になります。計算すると約2億8,477万円が足りず、この分を県が指定管理料で埋めていることになります。
令和7年度は大規模試合が23試合開かれ、スタジアムなどの利用者は132万9,763人と過去5年で最も多い年でした。それでも運営だけで収支が合うわけではない、というのがこの段の数字です。
(参考)指定管理者に係る令和7年度事業報告書及び令和8年度事業計画書について(埼玉スタジアム2002公園) – 埼玉県
修繕と更新の費用は所有者が別に払う
建物の修繕や設備の更新は、指定管理料とは別に所有者が予算を組みます。埼玉県は令和8年度、埼玉スタジアム2002公園の長寿命化の修繕費として14億9,200万円を計上し、全額を県債でまかなう計画です。受変電設備などの更新は令和8年度から2年間で行います。
この段まで含めると、年によって負担の額は大きく動きます。スタジアムの赤字を比べるときは、運営の段と修繕の段を分けて見ることが欠かせません。
あわせて読みたいスタジアム・アリーナ改革とは|21拠点と企業が使える窓口›
(参考)令和8年度予算見積調書 埼玉スタジアム2002公園施設整備費 – 埼玉県 公園スタジアム課
サッカースタジアムの収支を所有者の公表資料で並べる
6会場の数字を、所有者または事業者が公表した資料から並べます。年度や対象(スタジアム単体か公園全体か)がそろわないものは、その違いを表に書いています。
| 施設 | 所有者 | 整備と運営の形 | 年度・時点 | 運営への公費 | 施設の収入 | 運営の収支 |
|---|---|---|---|---|---|---|
| 埼玉スタジアム2002 | 埼玉県 | 県が所有し指定管理(利用料金制) | 令和7年度決算 | 指定管理料 3億4,500万8千円 | 利用料金収入 4億8,915万円 | 6,024万円の黒字 |
| 日産スタジアム(新横浜公園全体) | 横浜市 | 市が所有し指定管理 | 令和7年度決算 | 指定管理料 約7億3,662万円 | 利用料金収入 約7億2,338万円 | 指定管理事業は約1億2,930万円の不足、駐車場などを含め黒字決算 |
| ミクニワールドスタジアム北九州 | 北九州市 | PFI(BTO方式)で整備し建物は市が所有 | 令和7年度 | サービス購入料 約1億425万円 | 使用料収入 約1,626万円(市の収入) | 公表なし |
| サンガスタジアム by KYOCERA | 京都府 | 府が所有し指定管理(利用料金制) | 募集時の目安(2020〜2022年度) | 指定管理料 年7,000万円 | 利用料金は指定管理者の収入 | 公表なし |
| 市立吹田サッカースタジアム | 吹田市 | 寄附で建てて市に寄贈、指定管理(利用料金制) | 2016年1月の市資料 | 指定管理料なし | 利用料金は指定管理者の収入 | 修繕・土地賃借料も指定管理者が負担 |
| 長崎スタジアムシティ | ジャパネットグループ | 民間がほぼ全額を出資 | 開業2年目(2026年10月発表) | 公費の運営負担なし | 年間来場者 535万人(見込み) | 3年目にEBITDAの通年黒字化をめざす |
出典:埼玉県・横浜市・北九州市・京都府・吹田市の公表資料、スポーツ庁「選定拠点事例集」、ジャパネットホールディングスの発表をもとに Human Soar 作成。日産スタジアムの数字は日産フィールド小机などを含む新横浜公園全体。北九州のサービス購入料は運営と維持管理の分で、整備費の分は含まない
公費の額は、京都の募集時の目安の年7,000万円から、新横浜公園全体の約7億3,662万円まで開きがあります。施設の大きさや、運営に何を含めるか(公園全体か、整備費を含むか)が違うため、額だけで良し悪しは決められません。比べるときは、同じ段の数字どうしを並べることが前提です。
埼玉スタジアム2002は県が年3億4,500万円余りを払う
埼玉スタジアム2002は埼玉県が持ち、令和7年度から令和11年度までは埼玉スタジアム2002公園マネジメントネットワークが指定管理者です。観客席は6万3,700席で、利用料金収入は指定管理者の収支に計上されています。令和8年度の事業計画では、指定管理料3億4,596万5千円、利用料金収入5億6,918万8千円を見込んでいます。
同じ計画では、その他収入が常設看板を出す企業の減少で前年度の予算より1,773万7千円少ない8,270万8千円とされています。看板の広告収入は、運営者の収支を左右する項目の一つです。
(参考)指定管理者に係る令和7年度事業報告書及び令和8年度事業計画書について(埼玉スタジアム2002公園) – 埼玉県
日産スタジアムを含む新横浜公園は指定管理料7億3,662万円
日産スタジアム(正式名称は横浜国際総合競技場)は横浜市の新横浜公園の中にあり、横浜市スポーツ協会、F・マリノススポーツクラブなどの共同事業体が公園全体を指定管理しています。横浜市が公表している令和7年度の収支報告書は公園全体の数字で、スタジアム単体の収支は分かれていません。
公園全体の令和7年度の収入は約15億7,757万円で、そのうち指定管理料が約7億3,662万円でした。物価の上昇に合わせた増額分約4,596万円が年度の途中で上乗せされています。支出は約17億687万円で、指定管理事業だけでは約1億2,930万円の不足でしたが、駐車場などの設置管理許可の収支が約1億6,988万円のプラスで、報告書は黒字決算と報告しています。
命名権は日産自動車と2026年3月から5年間、総額6.5億円で更新されました。前の契約は5年6億円でした。
(参考)横浜国際総合競技場等のネーミングライツの更新に関する再検討について(令和7年12月15日) – 横浜市 みどり環境局
ミクニワールドスタジアム北九州は使用料の約6.4倍を市が払う
ミクニワールドスタジアム北九州は、国内で初めてPFI(民間の資金と力で整備から運営までを任せる手法)のBTO方式で整備された球技専用スタジアムです。整備費約99億円のうち30億円をスポーツ振興くじの助成金、69億円を市債でまかない、九電工を代表とするSPC(特別目的会社)のウインドシップ北九州が2032年3月まで運営管理を担います。
北九州市の評価シートでは、令和7年度に市が払った運営と維持管理のサービス購入料は約1億425万円、市に入った使用料収入は約1,626万円です。計算すると市の支出は収入の約6.4倍で、差は約8,799万円になります。命名権料は株式会社ミクニから年2,000万円(税抜)で、2026年2月から3年間の契約が更新されました。
利用者は令和7年度に19万7,868人で、目標の21万人には届いていませんが、前年度の15万8,821人から増えています。
(参考)指定管理者の管理運営に対する評価シート ミクニワールドスタジアム北九州(令和7年度) – 北九州市
(参考)「多様な世代が集う交流拠点としてのスタジアム・アリーナ」選定拠点事例集 – スポーツ庁
(参考)「ミクニワールドスタジアム北九州」ネーミングライツスポンサー契約が更新されました – 北九州市
サンガスタジアムは募集時の目安が年7,000万円
サンガスタジアム by KYOCERA(京都府立京都スタジアム)は京都府が整備して持ち、株式会社ビバと京都パープルサンガによる合同会社ビバ&サンガが2030年3月まで指定管理者を務めます。府が2019年に出した募集要項では、指定管理料の目安を2019年度3,000万円、2020〜2022年度は各年7,000万円としていました。命名権は京セラが優先交渉権者に選ばれ、提案は年1億円、20年間でした。協賛企業の顔ぶれは京都サンガのスポンサー一覧で紹介しています。
京都府議会の委員会資料によると、令和6年度の利用者は過去最多の約53万人でした。募集要項は、実際の指定管理料を事業年度ごとに予算の範囲内で協議して決めるとしているため、表の金額は募集時の目安として見てください。
(参考)京都府立京都スタジアム指定管理者募集要項(平成31年4月) – 京都府 文化スポーツ部
(参考)京都府立京都スタジアムのネーミングライツパートナーに係る優先交渉権者の決定について – 京都府 文化スポーツ部
(参考)魅力ある地域づくりに関する特別委員会 資料(令和8年3月) – 京都府議会
Q. 埼玉スタジアム2002は赤字ですか?
指定管理者の令和7年度の決算は6,024万円の黒字です。ただしこの収支には、埼玉県が払った指定管理料3億4,500万円余りが収入として入っています。指定管理料を除いて計算すると、運営の収支は約2億8,477万円の不足になります。
赤字を誰が負担するかは建て方で決まる|公設と寄附と民設
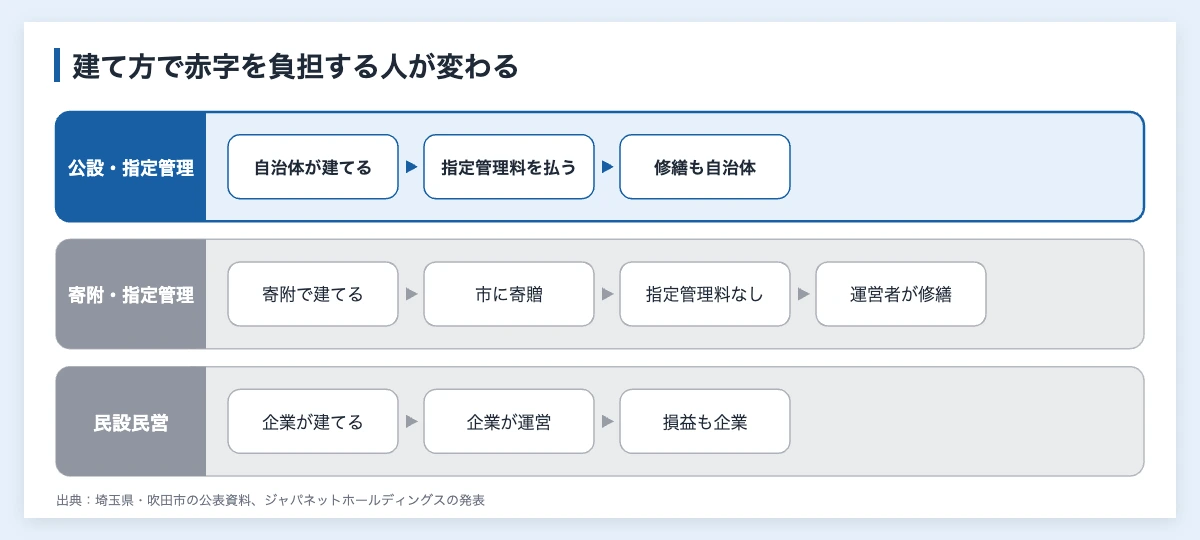
スタジアムの運営で足りない分を誰が払うかは、誰が建てて誰が持つかで決まります。同じ指定管理でも、建て方が違えば自治体の負担はゼロにもなります。
公設の施設は運営と修繕の両方を自治体が払う
埼玉、日産、北九州、京都の4会場は、自治体が建てて持つ公設の施設です。運営の不足は指定管理料やサービス購入料で、修繕や設備の更新は所有者の予算で払います。PFIの北九州も、整備費の返済とサービス購入料を市が払う点は同じです。
市立吹田サッカースタジアムは運営者が修繕まで負担する
ガンバ大阪がホームとする市立吹田サッカースタジアムは、募金団体が寄附金を集めて建設し、吹田市に寄贈した施設です。2016年1月の吹田市の資料では、指定管理者のガンバ大阪が利用料金制で管理し、指定管理料はありません。維持管理や大規模なものを含む修繕は指定管理者の責任と費用で行い、大阪府が持つ用地の賃借料も指定管理者が払います。
市が持つ施設でも、運営と修繕の費用を運営者が引き受ければ、市の毎年の支出は生じない形にできます。その代わり、収支の結果はクラブの経営に直接かかってきます。
(参考)市立吹田サッカースタジアムにおける事業所税の取扱いについて(2016年1月25日 政策会議資料) – 吹田市
長崎スタジアムシティは民間がほぼ全額を出資
長崎スタジアムシティは、ジャパネットホールディングスのグループが建てて運営する民設民営の施設です。同社は2026年10月の開業2周年の発表で、民間企業がほぼ全額を出資したプロジェクトであり、最大の狙いは収支を黒字にして事業を続けられるようにすることだと説明しています。
同じ発表では、年間来場者が初年度の470万人から2年目は535万人(見込み)に増え、3年目の目標としてEBITDA(利払い・税金・減価償却前の利益)の通年黒字化を掲げました。施設ごとの損益の額は発表に書かれていません。民設民営では赤字も黒字も企業が負うため、自治体の決算や議会資料には出てきません。
あわせて読みたいスタジアム整備のPFIとは|指定管理者制度との違いと企業の入り方›
(参考)【長崎スタジアムシティ】開業2周年レポート 年間来場者数535万人、経済波及効果は年間約378.3億円へ – 株式会社ジャパネットホールディングス
Q. 長崎スタジアムシティは赤字ですか?
施設ごとの損益の額は、2026年10月の開業2周年の発表には書かれていません。ジャパネットホールディングスは同じ発表で、3年目の目標としてEBITDA(利払い・税金・減価償却前の利益)の通年黒字化を掲げています。民間がほぼ全額を出資した施設なので、収支の結果は企業側が負います。
指定管理料は経費から利用料金を引いて決まる
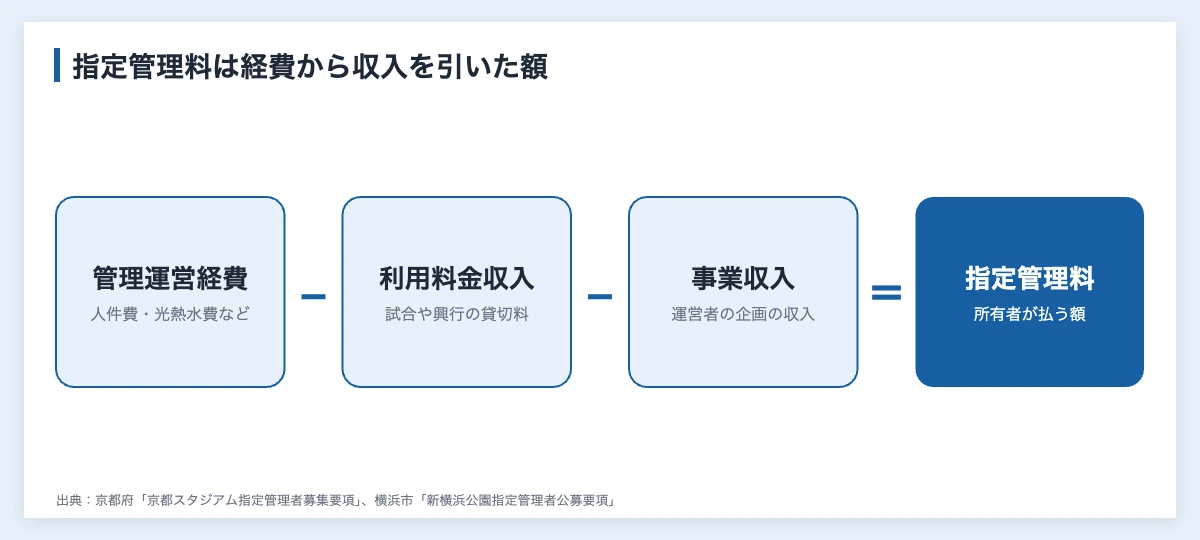
公設スタジアムの「赤字」の正体は、多くの場合この指定管理料です。京都府の募集要項は、指定管理料を「指定管理経費から利用料金収入見込額と、指定管理者からの企画提案に係る事業収入を差し引いた額」と定めています。横浜市の新横浜公園の公募要項も、公園の管理運営経費から利用料金収入を引いた額を指定管理料の考え方として示しています。経費には人件費や光熱水費、施設の点検や修繕の費用などが入ります。
つまり、貸切料などの収入が増えるほど、所有者が払う額は小さくなります。運営者が試合のない日の利用を増やすことが、そのまま公費の削減につながる仕組みです。
(参考)新横浜公園指定管理者公募要項(令和8年3月) – 横浜市 みどり環境局
京都府は不足が出ても指定管理料を増やさない
京都府の2019年の募集要項では、利用料金収入が減るなどして経費が足りなくなっても、小修繕費を除いて指定管理料は増やさないと定めています。反対に指定管理業務の収支が黒字になった場合は、黒字額のうち200万円以下の部分は5%、1,000万円を超える部分は50%と、段階的な割合をかけた額を府に納める仕組みです。
指定管理期間の4年目には、それまで3年間の事業と収支を評価し、5年目以降の指定管理料を見直すとしています。運営者にとっては、収入を増やすほど手元に残る一方、不足は自ら負う設計です。
(参考)京都府立京都スタジアム指定管理者募集要項(平成31年4月) – 京都府 文化スポーツ部
日産スタジアムの利用料金は約6割がコンサートなどの興行
横浜市の令和7年度の事業報告書によると、日産スタジアムの利用料金は年間で約6億5,429万円(税込)でした。このうち有料興行が約4億1,247万円で、計算すると全体の約63%を占めます。Jリーグなどのプロサッカーは約2億1,508万円でした。
サッカーの試合だけでは、利用料金のおよそ3分の1にとどまります。大規模な興行をどれだけ呼べるかが、指定管理料の額を左右します。
Q. スタジアムの指定管理料とは何ですか?
自治体が持つスタジアムの運営を任せた団体に、自治体が払う費用です。京都府や横浜市の募集要項では、運営にかかる経費から利用料金の収入などを引いた額を目安に決めると定めています。試合やイベントの貸切料で経費をまかなえない分を、税金で埋める仕組みです。
企業がスタジアムの収支改善に関われる入り口|命名権と指定管理と広告
公表された仕組みを見ると、企業がスタジアムの収支に関われる入り口は、所有者や運営者の収入を増やす側と、運営そのものを担う側に分かれます。各自治体が公表している例と、関わる前に確かめたい資料を並べます。
| 入り口 | 公表されている例 | 確かめる資料 |
|---|---|---|
| 命名権(ネーミングライツ) | 日産スタジアムは5年総額6.5億円、北九州は年2,000万円(税抜)、京都は応募額が年1億円 | 自治体の募集要項、契約更新の発表と委員会資料 |
| 指定管理への応募 | 新横浜公園は令和9年4月からの5年間を公募し、共同事業体での応募も認める | 公募要項の指定管理料の考え方と修繕費の上限 |
| PFIの事業者 | 北九州は九電工を代表とするSPCが整備と運営管理を担う | 事業契約の期間、市の評価シートのサービス購入料 |
| 看板・広告 | 埼スタは常設看板の掲出企業が減り、その他収入が予算より約813万円少ない | 指定管理者の事業報告書の収支状況 |
| 寄附 | 吹田は募金団体が寄附金を集めて建て、市に寄贈した | 市の資料に書かれた修繕と費用の負担の分け方 |
出典:横浜市・北九州市・京都府・埼玉県・吹田市の公表資料、スポーツ庁「選定拠点事例集」をもとに Human Soar 作成
命名権料は、所有者の収入として指定管理料などの負担を軽くする役割を持ちます。日産スタジアムの更新では、横浜市の委員会資料が年5千万円から始めて最終年度に年2億円まで上げる支払いの段階を示し、途中で契約が終わった場合は年平均1.3億円をもとに精算するとしています。募集から契約までの読み方は、自治体の募集要項に沿って確かめます。
指定管理への応募は、運営の担い手として関わる入り口です。新横浜公園では令和9年4月からの5年間の指定管理者を2026年に公募し、共同事業体での応募も認めています。公共スポーツ施設を受託している企業の顔ぶれは公共スポーツ施設運営の主要10社にまとめています。
看板などの広告は、少ない額から関われる入り口です。埼玉スタジアム2002では常設看板を出す企業が減り、令和7年度のその他収入が予算より約813万円少なくなりました。球場の看板の料金の目安はスタジアム広告の料金で紹介しています。
あわせて読みたいネーミングライツ募集の読み方|スポーツ施設に応募する企業の手順›
(参考)横浜国際総合競技場等のネーミングライツの更新に関する再検討について(令和7年12月15日) – 横浜市 みどり環境局
(参考)新横浜公園指定管理者公募要項(令和8年3月) – 横浜市 みどり環境局
(参考)指定管理者に係る令和7年度事業報告書及び令和8年度事業計画書について(埼玉スタジアム2002公園) – 埼玉県
Q. 日産スタジアムの命名権料はいくらですか?
2026年3月1日からの5年間で総額6.5億円です。横浜市の委員会資料では、初年度の年5千万円から段階的に上がり、最終年度は年2億円になります。年平均は1.3億円で、前の契約の5年6億円を上回ります。
スタジアムの赤字のまとめ
スタジアムの赤字は、運営者の決算、指定管理料を除いた運営の収支、修繕まで含めた所有者の負担のどれを見るかで、黒字にも数億円の不足にもなります。数字の出典は本文の各セクションに載せています。スポーツ業界全体の課題は日本スポーツ業界の8つの課題、これから建つ施設は新スタジアム計画一覧で確かめられます。
- 埼玉スタジアム2002の指定管理者は令和7年度に6,024万円の黒字だが、県の指定管理料を除くと約2億8,477万円の不足
- 運営への公費は京都の目安の年7,000万円から新横浜公園全体の約7億3,662万円まで開き、比べるときは段と対象をそろえる
- 指定管理料は経費から利用料金収入などを引いた額で、興行の収入が増えるほど公費は減る
- 寄附で建てた吹田は指定管理料なし、民設民営の長崎は損益を企業が負う
- 企業の入り口は命名権・指定管理・PFI・広告・寄附で、自治体の募集要項と事業報告書から確かめる
FREE DOCUMENT
関連する資料を無料でダウンロード

コメント